
⚠️ Avertissement : Ce contenu est partagé à titre informatif et ne constitue pas un conseil en investissement. L’investissement comporte des risques de perte en capital. Lire mon disclaimer complet sur ma page À Propos.
PS : Cette leçon fait partie de la Masterclass Quality. Elle s’appuie sur les cinq piliers présentés dans mon guide de l’investissement Quality : lis-le d’abord si tu découvres la méthode.
Dans la leçon précédente, nous avons vu comment juger un dirigeant sur ses actes plutôt que sur son discours. Il reste à le noter. Un PDG passe sa carrière à décider où va chaque euro gagné par l’entreprise. Le ROIC est son bulletin de notes.
Le ROIC (Return on Invested Capital, ou rentabilité du capital investi) mesure ce que rapporte chaque euro immobilisé dans l’activité d’une entreprise. C’est le premier chiffre que je regarde avant d’acheter une action, bien avant le PER.
Prenons deux entreprises qui affichent chacune 100 M€ de bénéfice d’exploitation après impôt. Sur le papier, c’est la même chose. Mais la première a eu besoin de 400 M€ d’usines, de stocks et de rachats d’entreprises pour produire ce bénéfice. La seconde a dû en mobiliser 2 milliards.
La première rapporte 25 % sur son capital. La seconde, 5 %. Même bénéfice, deux mondes différents.
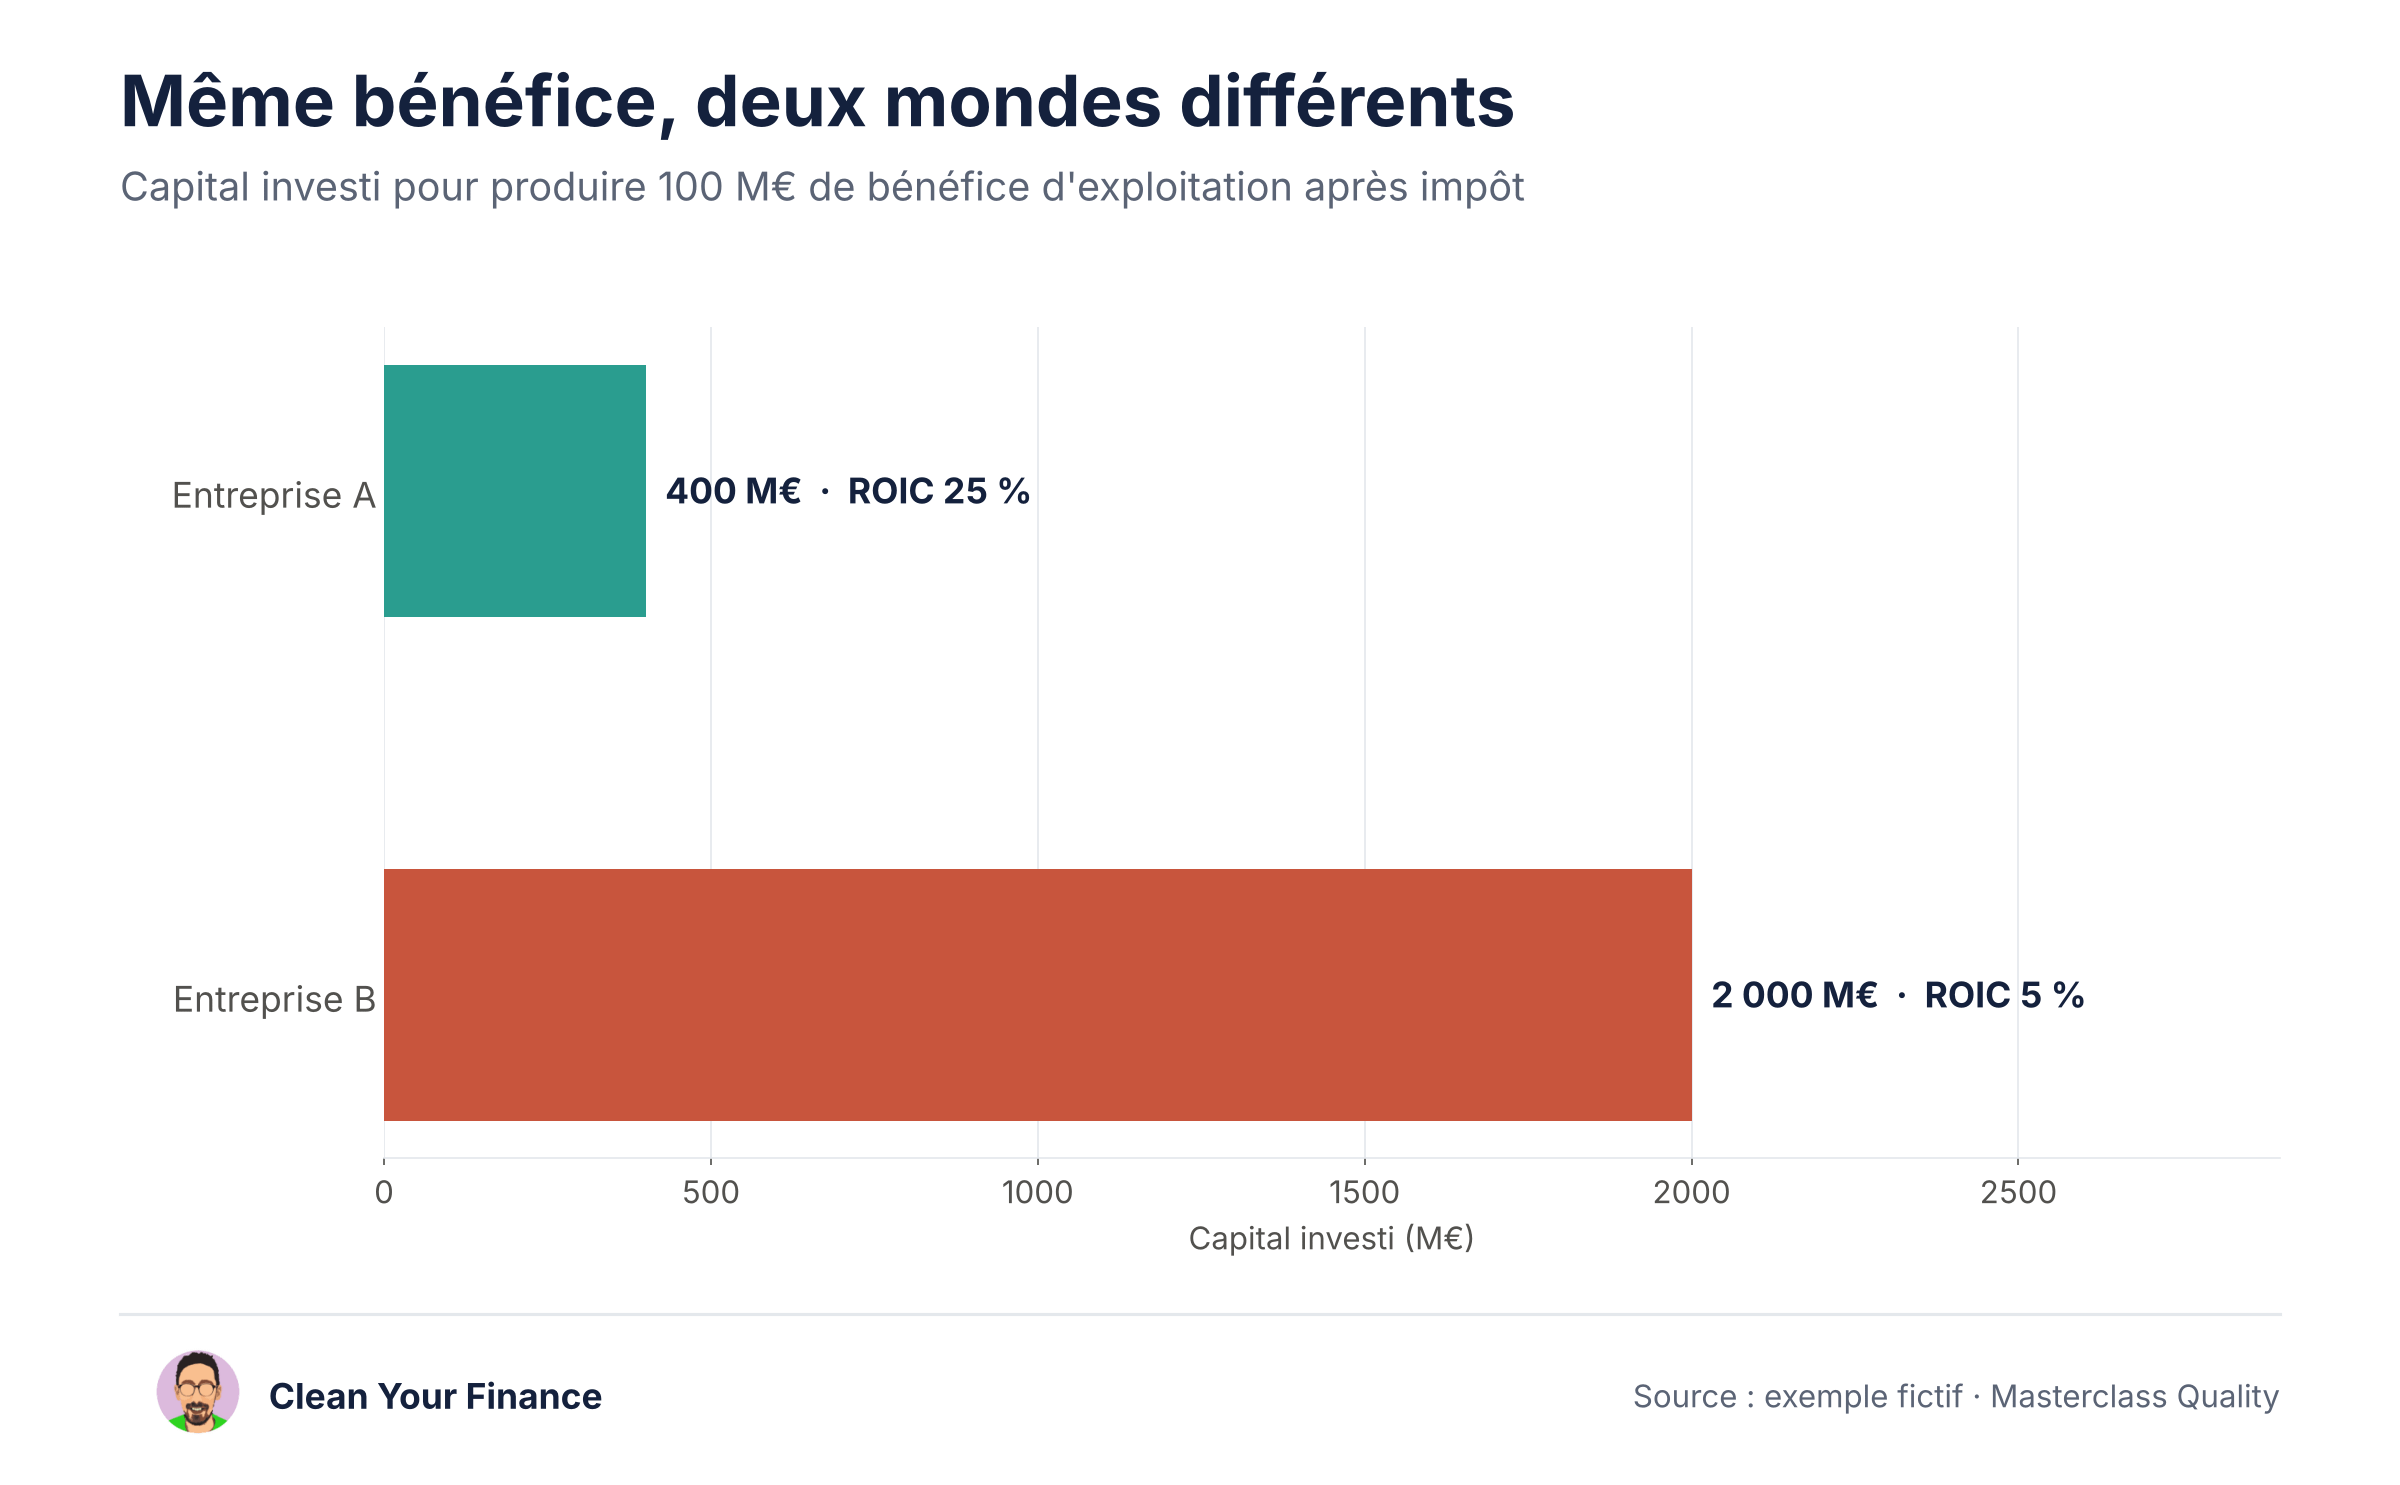
C’est exactement comme en immobilier : un loyer de 1 000 € par mois ne vous dit rien tant que vous ne connaissez pas le prix de l’appartement. À 100 000 €, c’est une excellente affaire. À 600 000 €, c’est un placement qui rapporte moins qu’un livret.
1. Pourquoi le bénéfice ne suffit pas à créer de la valeur
La plupart des investisseurs regardent la croissance du bénéfice. C’est une demi-information. Une entreprise peut faire croître ses profits tout en détruisant de la valeur, et c’est même très fréquent.
Le capital n’est jamais gratuit. Qu’il vienne des actionnaires ou des banques, il a un coût : le coût moyen pondéré du capital (WACC), que nous avons situé autour de 8 à 9 % dans la leçon sur le Moat. C’est le rendement minimal que les apporteurs de capitaux exigent pour accepter le risque.
Reprenons nos deux entreprises et imaginons qu’elles réinvestissent chacune dans leur activité :
L’entreprise A réinvestit 100 M€ à 25 %. Elle gagne 25 M€ de bénéfice supplémentaire chaque année, pour un capital qui lui coûte environ 8 M€. Elle crée 17 M€ de valeur par an.
L’entreprise B réinvestit 500 M€ à 5 %. Elle gagne aussi 25 M€ de plus par an, et son communiqué annoncera fièrement un bénéfice en hausse. Mais ce capital lui coûte environ 40 M€. Elle détruit 15 M€ de valeur chaque année.
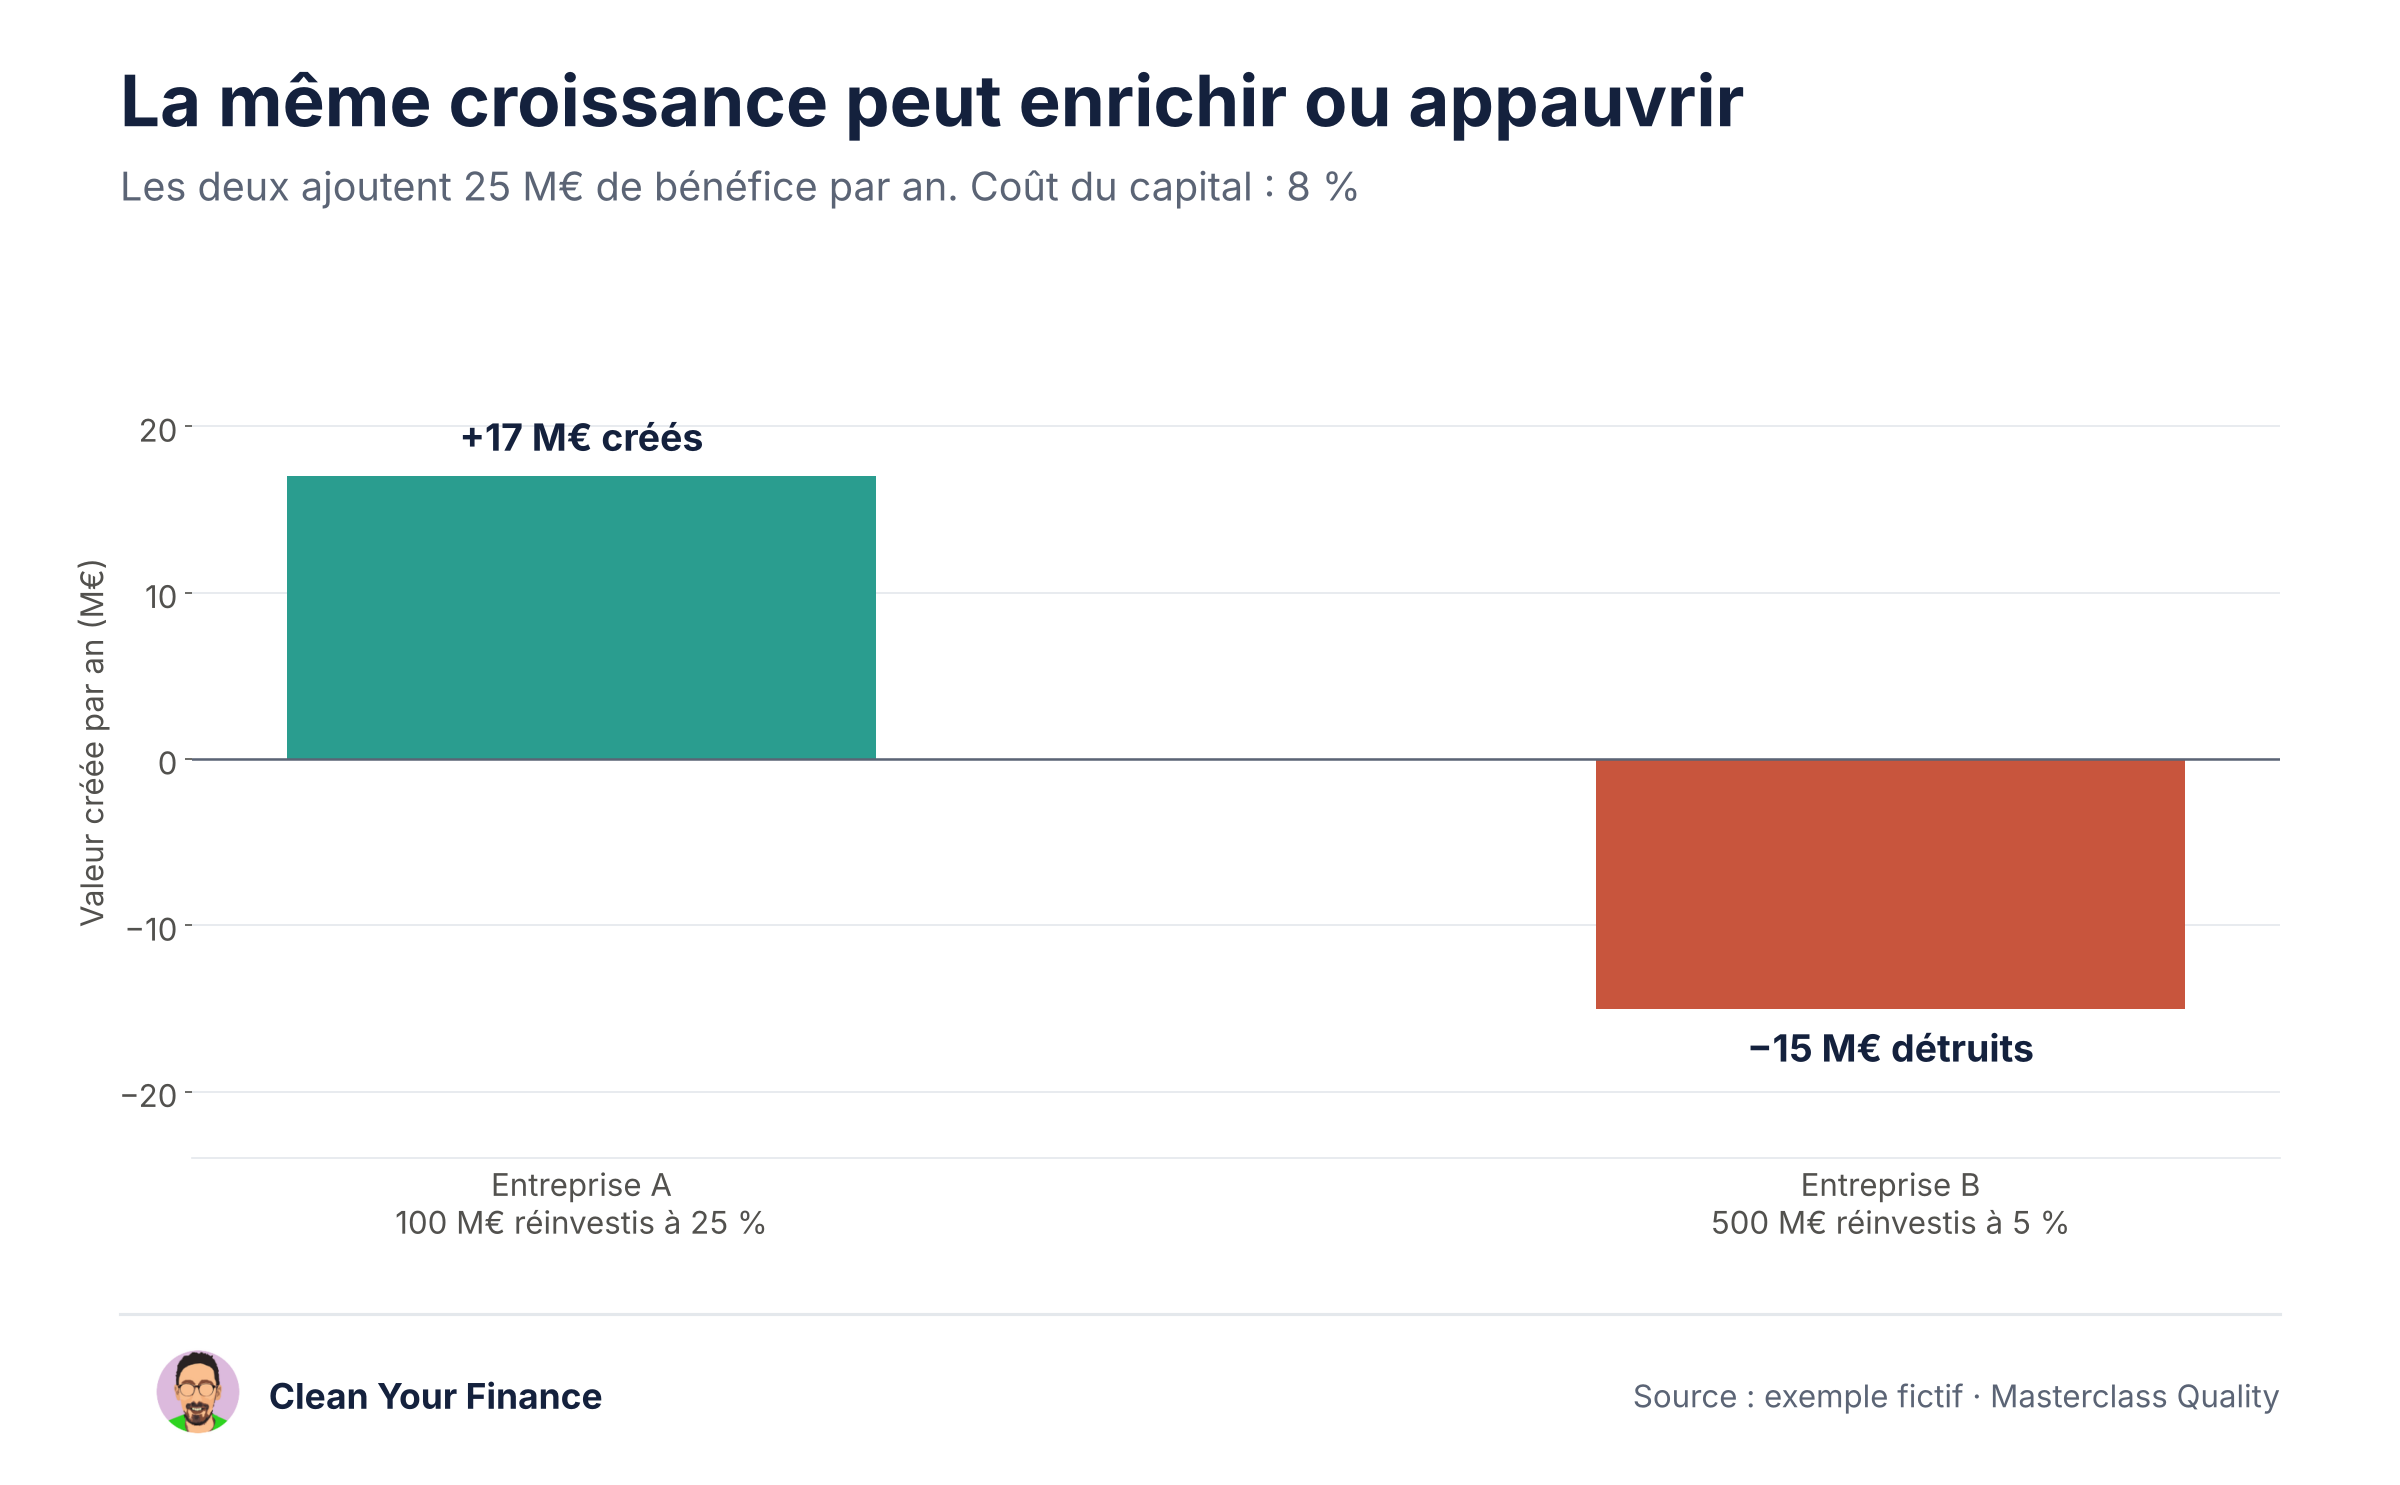
Les deux affichent la même croissance du bénéfice. L’une enrichit ses actionnaires, l’autre les appauvrit. Pour une entreprise dont le ROIC est inférieur à son coût du capital, croître est une mauvaise nouvelle : chaque nouvelle usine ou acquisition aggrave le problème.
C’est le piège des secteurs que nous avons écartés dans la leçon sur les 5 remparts du moat. Un constructeur automobile ou une compagnie aérienne peut afficher une croissance honorable pendant des années, et pourtant ne jamais créer de valeur sur un cycle complet.
2. Comment calculer le ROIC : la formule sans jargon
Le ROIC (Return on Invested Capital) répond à une seule question : combien l’entreprise gagne-t-elle pour chaque euro immobilisé dans son activité ?
ROIC = NOPAT / Capital investi
Le numérateur, le NOPAT, est le résultat d’exploitation (EBIT) après impôt. On part du résultat opérationnel, avant les intérêts de la dette, et on applique le taux d’impôt. On veut mesurer la performance du business lui-même, indépendamment de la façon dont il est financé.
Le dénominateur, le capital investi, est tout ce que l’entreprise a dû mobiliser pour faire tourner la machine. On peut le calculer de deux façons, qui doivent donner le même résultat :
Côté actifs (approche opérationnelle) : immobilisations corporelles nettes, plus immobilisations incorporelles et goodwill, plus besoin en fonds de roulement (stocks et créances clients, moins dettes fournisseurs).
Côté financement : capitaux propres plus dette nette.
Un exemple concret. Une entreprise industrielle réalise 1 000 M€ de chiffre d’affaires et 200 M€ de résultat d’exploitation. Avec un taux d’impôt de 25 %, son NOPAT est de 150 M€.
Pour produire ce résultat, elle utilise :
300 M€ d’usines et d’équipements
200 M€ d’actifs incorporels et de goodwill issus d’acquisitions
100 M€ de besoin en fonds de roulement
Soit 600 M€ de capital investi. Vérification côté financement : 500 M€ de capitaux propres et 100 M€ de dette nette, on retombe bien sur 600 M€.
ROIC = 150 / 600 = 25 %.
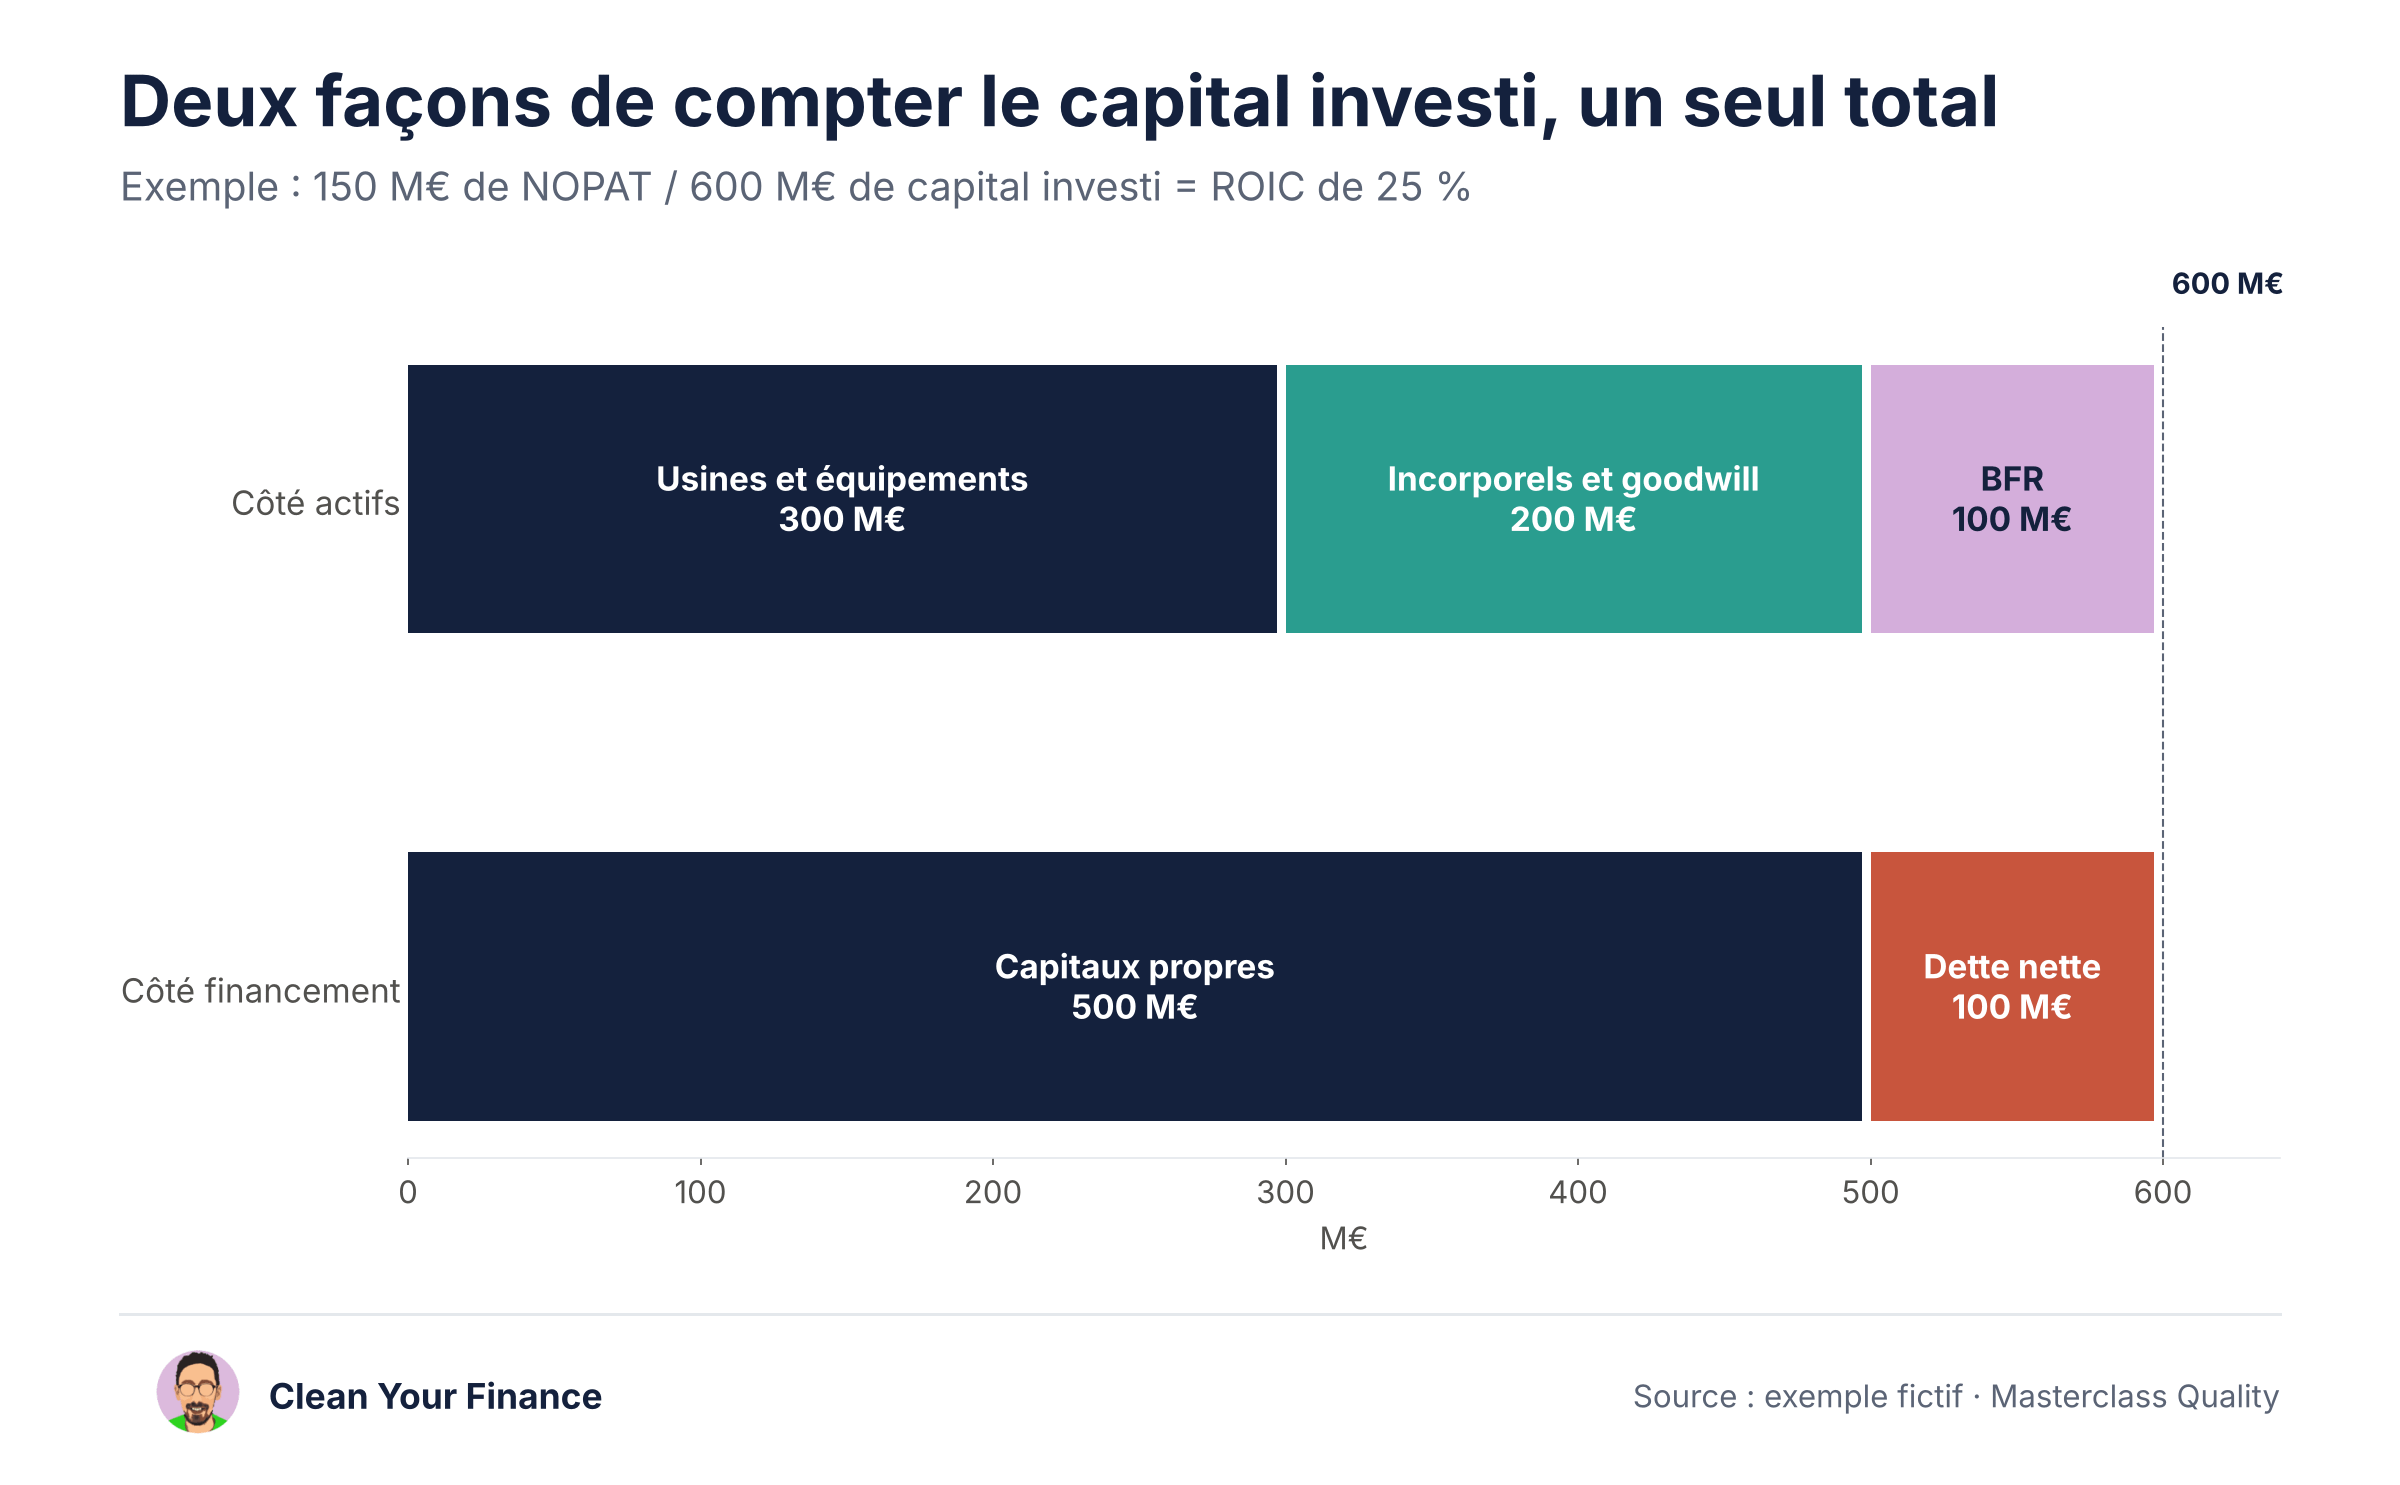
Concrètement, chaque euro immobilisé rapporte 25 centimes par an. Avec un coût du capital autour de 8 %, l’entreprise crée de la valeur avec une marge de 17 points.
Un détail qui a son importance : utilisez la moyenne du capital investi entre le début et la fin de l’exercice. Une entreprise qui réalise une grosse acquisition en décembre verra son capital gonfler d’un coup, sans avoir encore encaissé un seul euro de bénéfice de sa cible.
3. ROIC, ROE ou ROCE : quelle différence, et pourquoi le ROE peut vous tromper
Le ROE (Return on Equity, ou rentabilité des capitaux propres) est l’indicateur le plus cité dans la presse financière. C’est aussi le plus facile à maquiller.
Le ROE divise le bénéfice net par les seuls capitaux propres. Il ignore donc totalement la dette. Reprenons notre entreprise et changeons uniquement son financement : au lieu de 500 M€ de capitaux propres et 100 M€ de dette, elle se finance avec 100 M€ de capitaux propres et 500 M€ de dette à 5 %.
Les intérêts passent à 25 M€. Le bénéfice net devient (200 - 25) × 75 % = 131 M€.
ROE = 131 / 100 = 131 %.
ROIC = 150 / 600 = toujours 25 %.
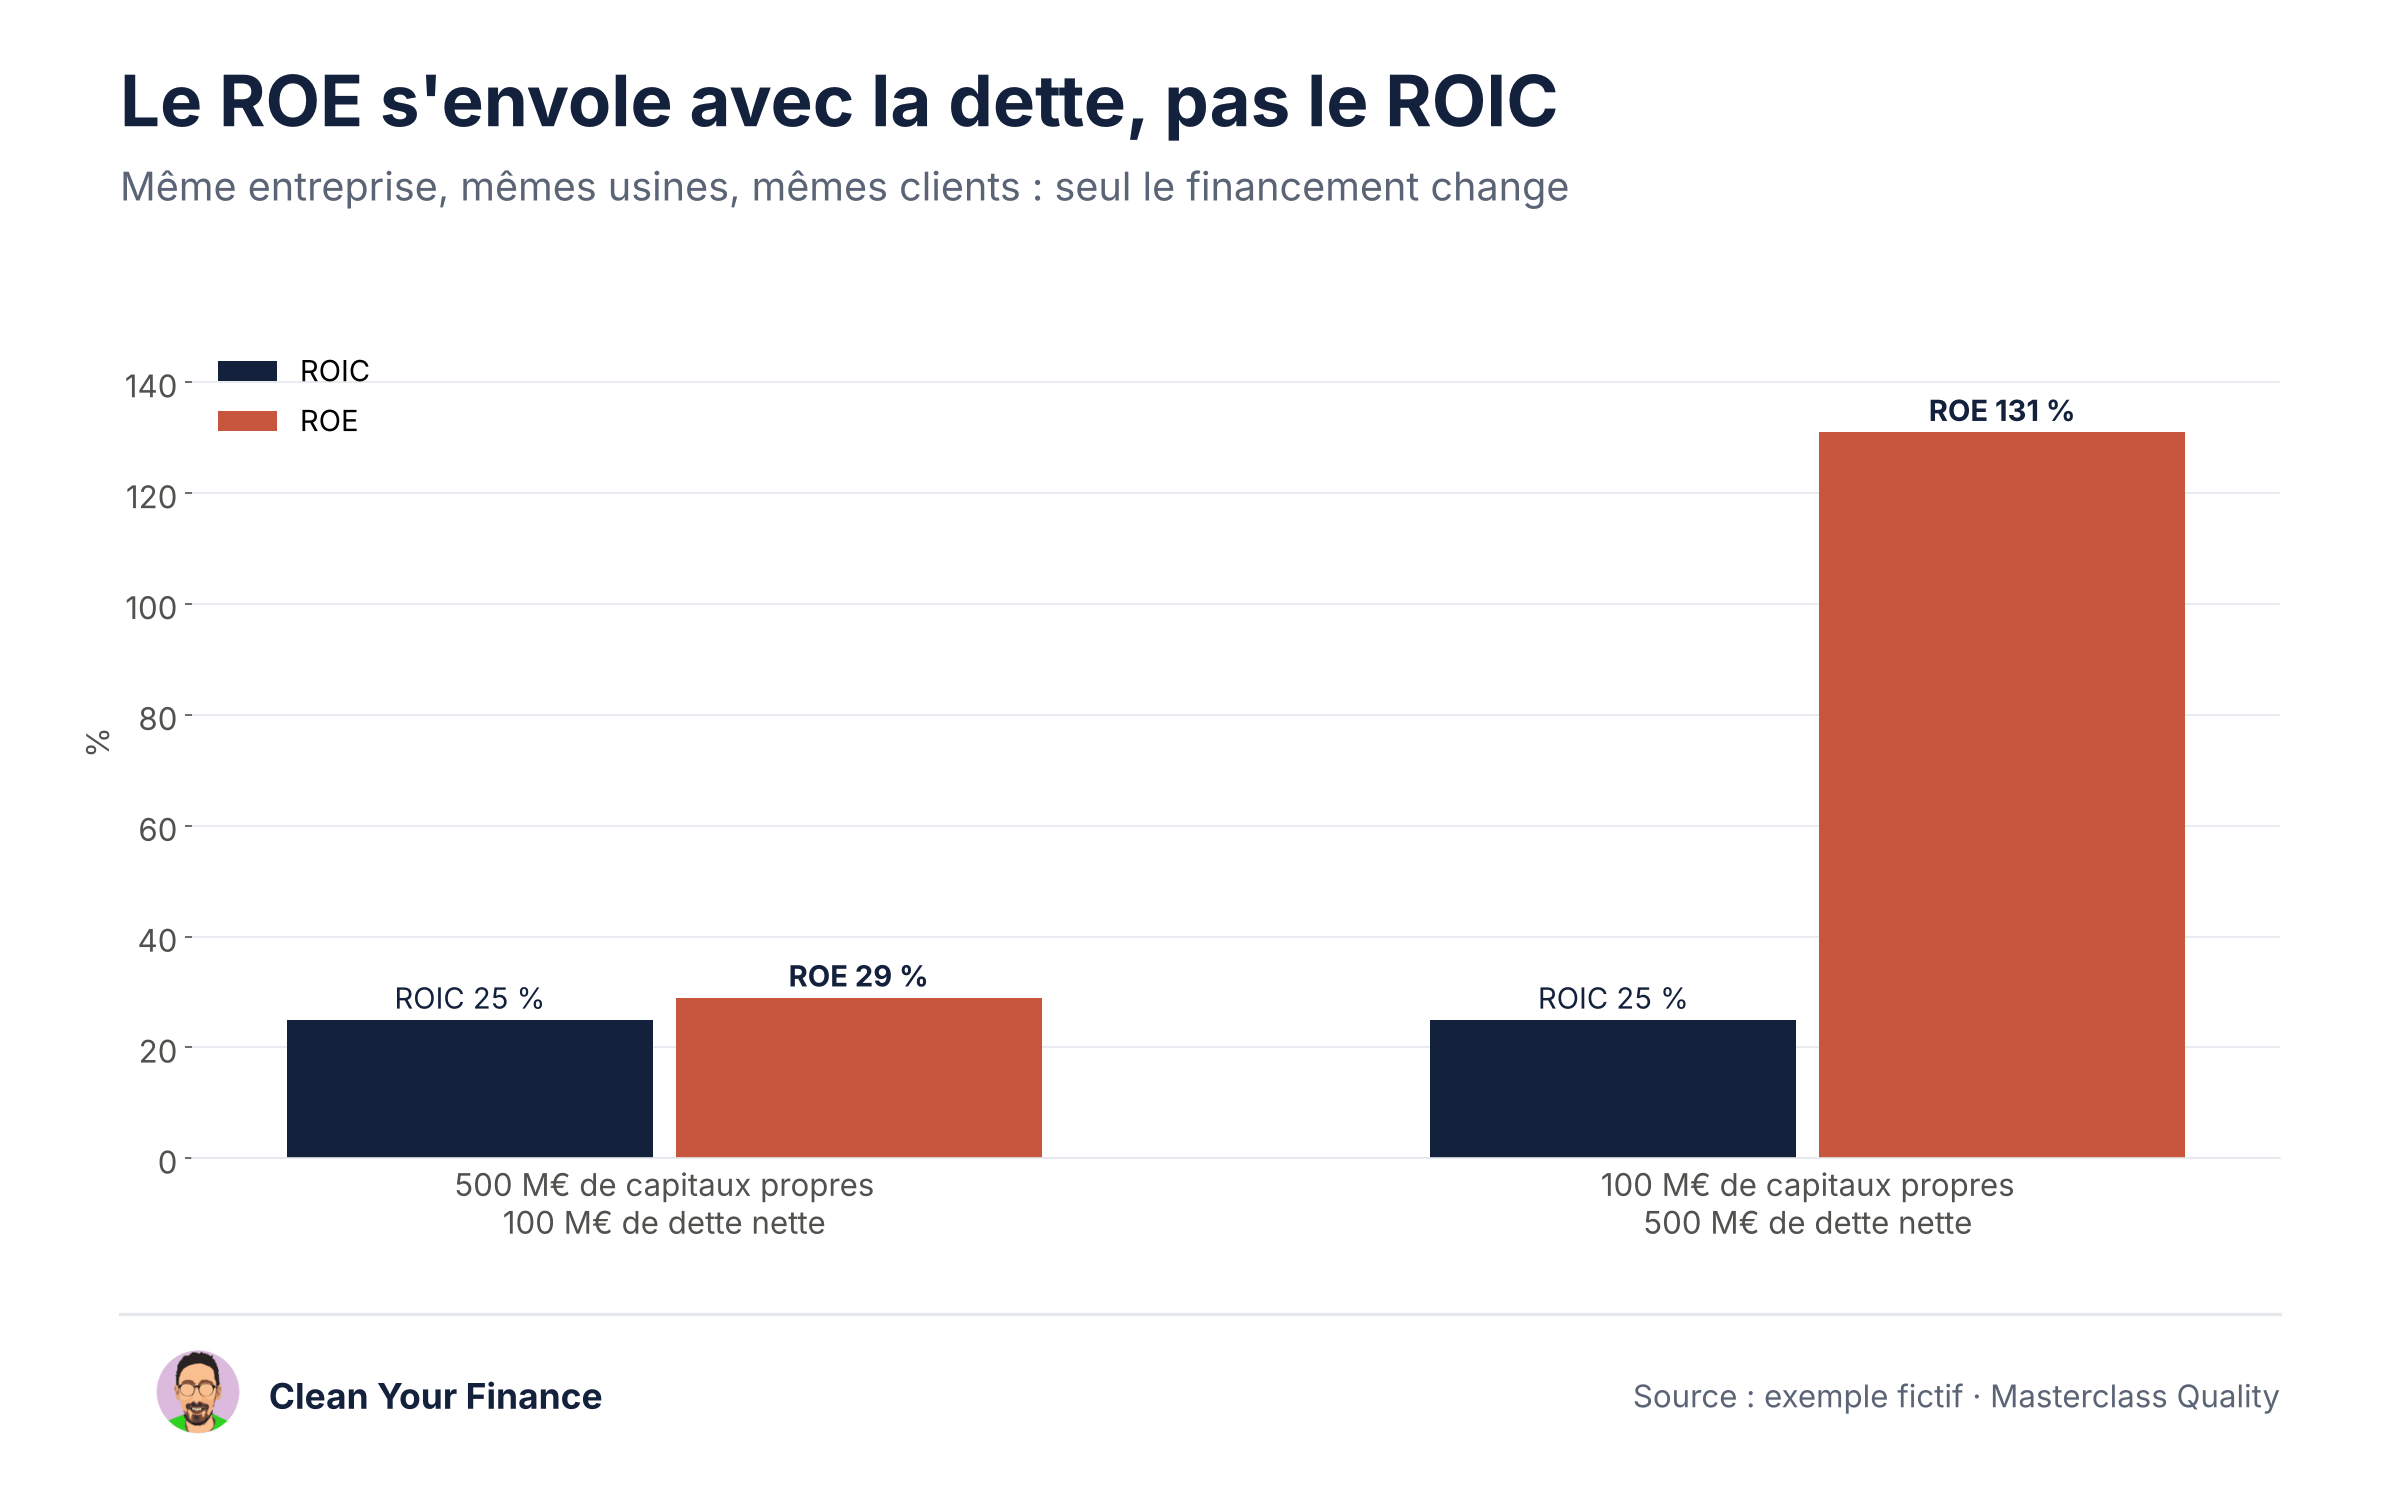
Avec son financement d’origine, le ROE de l’entreprise était de 29 %, proche de son ROIC. C’est la dette, et elle seule, qui le fait passer à 131 %.
Le business n’a pas changé d’un iota. Mêmes usines, mêmes clients, mêmes marges. Seul le bilan est devenu plus fragile, et le ROE a été multiplié par cinq. Un investisseur qui trie ses actions par ROE va mécaniquement sélectionner les entreprises les plus endettées.
Les rachats d’actions produisent le même effet. Chaque euro de rachat réduit les capitaux propres, donc gonfle le ROE. Certaines entreprises ont tellement racheté leurs propres actions que leurs capitaux propres sont devenus négatifs : leur ROE ne veut alors plus rien dire. C’est le cas de MSCI, que nous retrouverons dans le cas pratique de la section 6 (j’avais commenté les résultats de MSCI au T2 2026).
Le ROIC est neutre face au financement. Il mesure la qualité du moteur, pas la quantité de carburant emprunté.
Pour les autres cousins que vous croiserez :
Le ROCE (Return on Capital Employed) est très proche du ROIC, mais généralement calculé avant impôt, avec un capital employé égal au total de l’actif moins les dettes courantes. Il est utile pour comparer des entreprises d’un même pays, moins pour comparer des fiscalités différentes.
Le ROA (Return on Assets) divise le bénéfice par la totalité de l’actif, trésorerie comprise. Il pénalise injustement les entreprises qui accumulent du cash.
Ma règle : le ROIC en premier, le ROE seulement en complément, et toujours avec le niveau de dette sous les yeux.
Qu’est-ce qu’un bon ROIC ?
Mon premier repère : un ROIC moyen supérieur à 15 % sur dix ans, sans jamais passer sous le coût du capital, même dans la pire année. Mais ce chiffre ne vaut que si l’on sait comment il a été calculé. Deux sites financiers peuvent afficher 15 % et 40 % pour la même entreprise, et c’est là que la plupart des investisseurs se trompent.
Et le ROIIC ?
Le ROIC a un défaut : c’est une moyenne. Il mélange le capital investi il y a vingt ans avec celui de l’an dernier. Le ROIIC (Return on Incremental Invested Capital, ou rendement du capital incrémental) ne regarde que les nouveaux euros : hausse du NOPAT divisée par la hausse du capital investi, sur trois à cinq ans.
C’est lui qui dit si la machine tient encore la cadence. Un ROIC de 20 % peut cacher un ROIIC tombé à 10 %, et c’est souvent le premier signe qu’un compounder s’essouffle.
🔓 Ce que vous allez débloquer dans la suite
🪤 Les 5 pièges de calcul qui faussent un ROIC : le goodwill, le BFR négatif, la trésorerie excédentaire, les loyers IFRS 16 et la R&D passée en charges. Pourquoi deux sites peuvent afficher un ROIC de 15 % et 40 % pour la même entreprise.
🚀 Le ROIIC en pratique : deux scénarios chiffrés où le même bénéfice cache deux trajectoires opposées, le lien avec la croissance, et les trois cas particuliers à connaître.
📊 Cas pratique dans Baggr : MSCI passé au crible sur 10 ans. Pourquoi son ROIC a chuté deux fois sans que le moat soit en cause, et pourquoi son ROE négatif ne veut rien dire.
📋 Ma grille de seuils : à partir de quel niveau un ROIC m’intéresse, et quels signaux me font sortir.