⚠️ Avertissement : Ce contenu est partagé à titre informatif et ne constitue pas un conseil en investissement. L’investissement comporte des risques de perte en capital. Lire mon disclaimer complet sur ma page À Propos.
PS : Cette leçon fait partie de la Masterclass Quality. Retrouvez la feuille de route et le programme complet en cliquant ici.
On répète souvent aux investisseurs qu’il faut commencer par décortiquer les bilans, lire les comptes de résultat et comparer les multiples de valorisation. C’est une erreur méthodologique classique : regarder les chiffres en premier, c’est analyser le passé à travers le rétroviseur.
Avant même d’ouvrir la moindre ligne d’un rapport financier, la première question d’un investisseur Quality doit être purement qualitative : L’entreprise évolue-t-elle sur un terrain de jeu économique favorable, et possède-t-elle une forteresse assez épaisse pour protéger ses bénéfices futurs contre la concurrence ?
Dans cette première leçon du Module 2, nous allons dresser la cartographie des secteurs où se cachent les plus grands champions mondiaux, puis nous décortiquerons la grille d’analyse des 5 remparts défensifs (le Moat).
1. La réalité économique : Tous les secteurs ne sont pas égaux
Il existe un mythe dangereux selon lequel on pourrait dénicher d’excellentes opportunités d’investissement dans n’importe quelle industrie. La réalité des marchés financiers montre exactement le contraire : les secteurs économiques sont fondamentalement inégaux face à la création de richesse à long terme.
La majorité des industries sont soumises à une concurrence qui ramène inexorablement la rentabilité des entreprises vers leur coût du capital.
Pourquoi éliminer d’emblée 70 % de la cote boursière ?
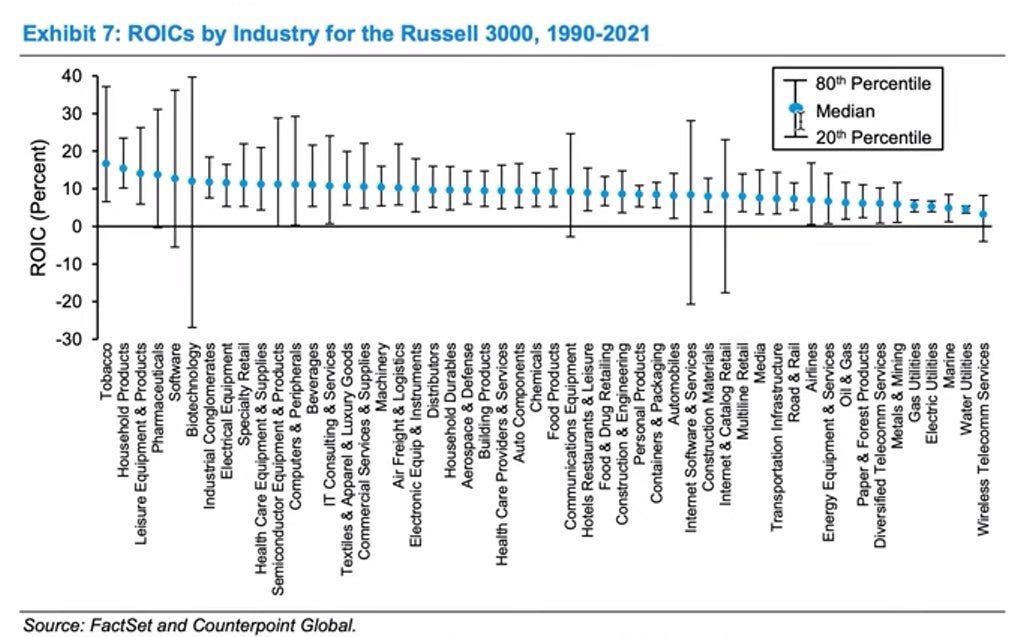
Comme le montre cette étude de Counterpoint Global sur plus de 30 ans de données, la fatalité sectorielle existe : la médiane des ROIC dans le Software ou la Pharmacie surpasse systématiquement le haut du panier des secteurs comme les Utilities, l'Aérien ou les Telecoms.
Des secteurs comme l’automobile, l’aérien, les télécoms ou la banque de détail souffrent de tares structurelles qui détruisent la performance :
Une intensité capitalistique massive : Chaque euro de bénéfice doit être immédiatement réinvesti dans des usines, des flottes ou des infrastructures coûteuses simplement pour maintenir sa position concurrentielle.
Une absence totale de pricing power : Le client choisit quasi exclusivement sur le critère du prix. Si une compagnie aérienne ou un opérateur télécom augmente ses tarifs de 10 %, ses clients migrent immédiatement chez le concurrent.
Une vulnérabilité extrême aux cycles : Leurs marges opérationnelles s’effondrent à la moindre récession, hausse des taux ou choc sur le coût des matières premières.
Le résultat est sans appel : leur retour sur capital investi (ROIC) plafonne historiquement sous la barre des 6 à 8 %. Investir dans ces secteurs, c’est tenter de nager à contre-courant.
Le filtre des industries d’élite
À l’inverse, l’approche Quality se focalise exclusivement sur des poches sectorielles aux caractéristiques économiques supérieures, où le ROIC moyen dépasse structurellement les 15 à 25 %.
Ces domaines, comme les logiciels de niche (VMS), les bases de données financières propriétaires, les ingrédients spécifiques ou les semi-conducteurs partagent trois forces majeures :
D’abord, un modèle Capital-Light, où la croissance ne nécessite pas d’investissements physiques lourds. Ensuite, des revenus récurrents et prévisibles, verrouillés par des abonnements ou une intégration profonde dans l’activité de leurs clients. Enfin, des marges brutes très élevées dans leur secteur offrant un coussin de sécurité massif contre la concurrence, absorber l’inflation et financer la R&D sans recourir à la dette.
En éliminant les industries médiocres dès le premier coup d’œil, vous concentrez 100% de votre temps d’analyse sur le réservoir restreint des entreprises à très forte rentabilité.
2. Les 5 grands remparts défensifs (L’audit du Moat)
Détenir une entreprise dans un secteur porteur ne suffit pas. Pour maintenir un ROIC supérieur à 20 % pendant dix ou vingt ans, la société doit disposer d’un avantage compétitif durable, ce que Warren Buffett appelle un Moat (une douve défensive).
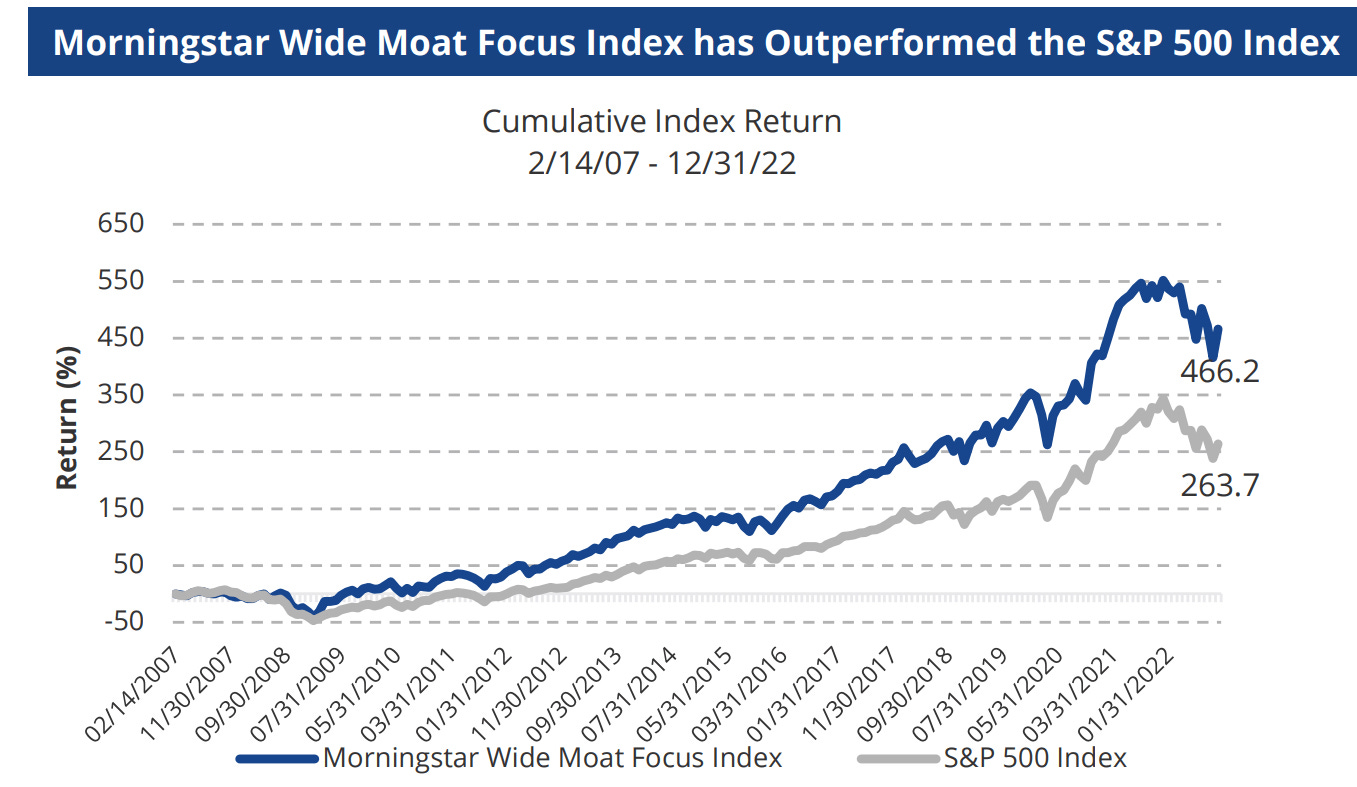
Et l'impact d'un Moat puissant n'est pas une vue de l'esprit. L'indice Morningstar Wide Moat Focus qui ne sélectionne que des entreprises dotées d'avantages compétitifs durables a presque doublé la performance du S&P 500 sur 15 ans.