
⚠️ Avertissement : Ce contenu est partagé à titre informatif et ne constitue pas un conseil en investissement. L’investissement comporte des risques de perte en capital. Lire mon disclaimer complet sur ma page À Propos.
🗺️ Sommaire du Guide
Introduction : Pourquoi j’ai abandonné les “coups de fusil” pour la Qualité
Qu’est-ce qu’une Entreprise “Quality” ? (Les 5 Piliers Fondamentaux)
A. Le ROCE / ROIC : Le seul vrai juge de paix
B. Le Moat : La muraille de Chine de l’entreprise
C. Le Free Cash Flow (FCF) vs Le piège du bénéfice comptable
D. La Forteresse Financière : Pourquoi la dette est l’ennemi juré
E. L’Allocation de Capital : Le rôle des capitaines d’industriePourquoi cette stratégie surperforme-t-elle l’indice MSCI World ?
Les Zones d’Ombre et les Pièges à Éviter (Valorisation, FOMO, Change)
Analyse de 3 Cas Concrets (Microsoft, Constellation Software, Ferrari)
La Feuille de Route : Passer à la Pratique avec la Masterclass Quality
🎓 Masterclass Quality & Portefeuille Concentré
Pour aller plus loin que la théorie, retrouve la feuille de route pas-à-pas et les guides d'analyse détaillés.
💡 Chaque leçon propose une première partie 100 % gratuite (concepts théoriques, ratios clés et cas d'école) accessible à tous, suivie d'une partie Premium réservée aux abonnés (checklists d'action, templates et configurations Baggr).
➔ Découvrir le sommaire complet et lire les leçons gratuites
1. Introduction : Pourquoi j’ai abandonné les “coups de fusil” pour la Qualité
Quand on débute en bourse, on fait tous la même erreur. On cherche l’action à petit prix qui va faire x10 en six mois. On passe des heures à surveiller des biotechs sans chiffre d’affaires, des entreprises en plein retournement ou des sociétés “pas chères” parce que leur cours s’est effondré de 80%.
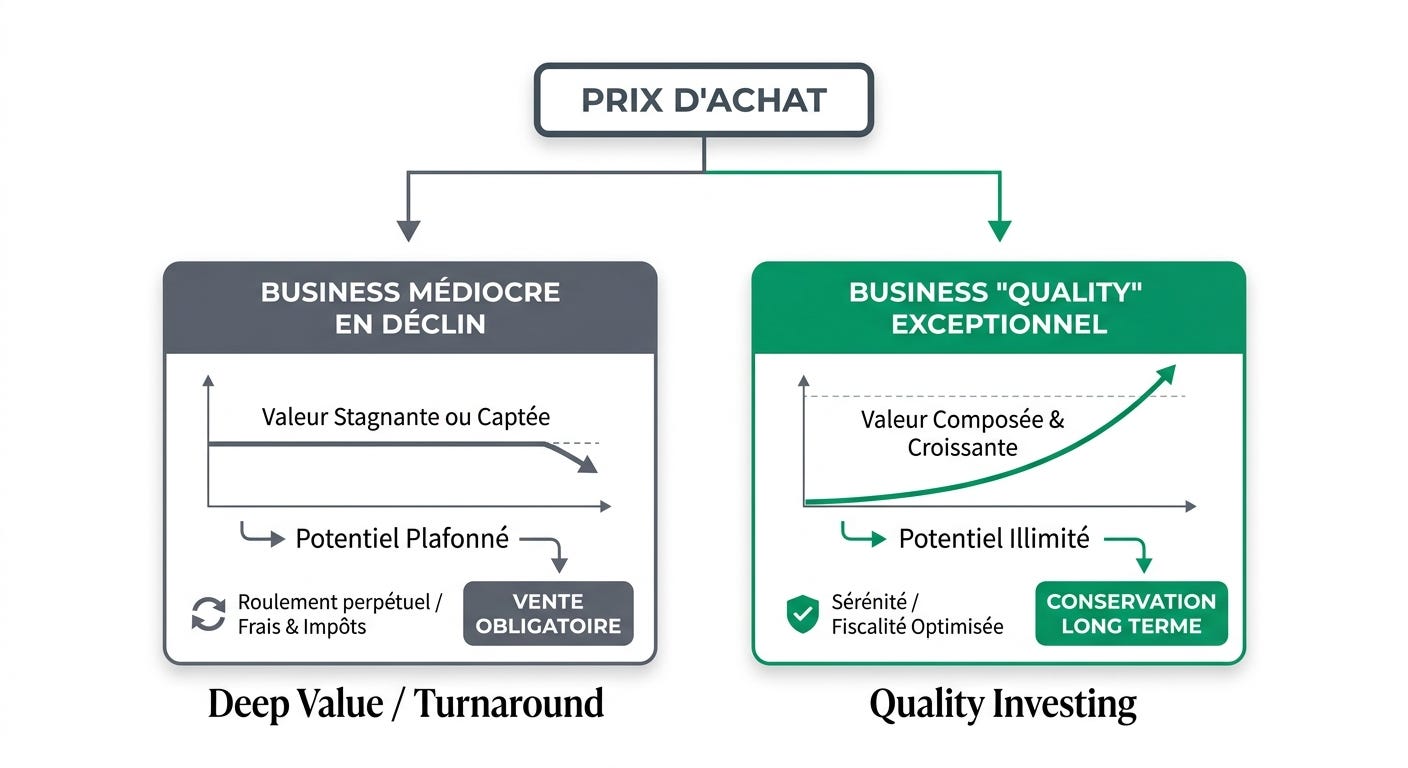
La réalité ? Neuf fois sur dix, une entreprise pas chère est juste une entreprise médiocre qui continue d’empirer.
C’est ce constat qui m’a amené à faire pivoter 100% de ma stratégie vers l’investissement Quality. L’idée n’est plus de deviner ce que fera le marché le mois prochain, mais de devenir co-propriétaire de machines économiques exceptionnelles.
Des sociétés qui génèrent tellement de cash, avec des remparts concurrentiels tellement solides, qu’elles continuent de croître année après année, peu importe la couleur du gouvernement ou le niveau des taux d’intérêt.
Dans ce guide, je vous partage les fondations de cette philosophie, les indicateurs chiffrés que j’utilise au quotidien pour filtrer le marché, et les pièges que tout investisseur particulier doit impérativement éviter.
2. Qu’est-ce qu’une Entreprise “Quality” ? (Les 5 Piliers Fondamentaux)
Le style Quality ne s’intéresse pas au prix de l’action en premier lieu, mais à la “machine” sous le capot. Si vous achetez une entreprise qui fait fructifier son capital à 25% par an, le cours de bourse finira toujours par rattraper la valeur intrinsèque de la société.
Voici les 5 piliers intransigeants que doit valider une entreprise avant que j’y place le moindre euro.
A. Le ROCE / ROIC : Le seul vrai juge de paix
Beaucoup d’investisseurs regardent le bénéfice net ou le P/E ratio. C’est une erreur de débutant. Le seul vrai moteur de la création de richesse à long terme, c’est la rentabilité du capital investi.
Le ROCE (Return on Capital Employed) et le ROIC (Return on Invested Capital) mesurent la même chose : combien d’euros de profit net l’entreprise génère-t-elle pour chaque euro injecté dans son activité ?
Une entreprise banale : Injecte 100 € dans ses usines ou ses stocks et génère 6 € ou 7 € de profit (ROIC de 6-7%). Elle a constamment besoin de réinjecter du cash ou de s’endetter pour survivre.
Une entreprise Quality : Injecte 100 € et génère 20 €, 25 € ou 30 € de profit (ROIC > 20%).
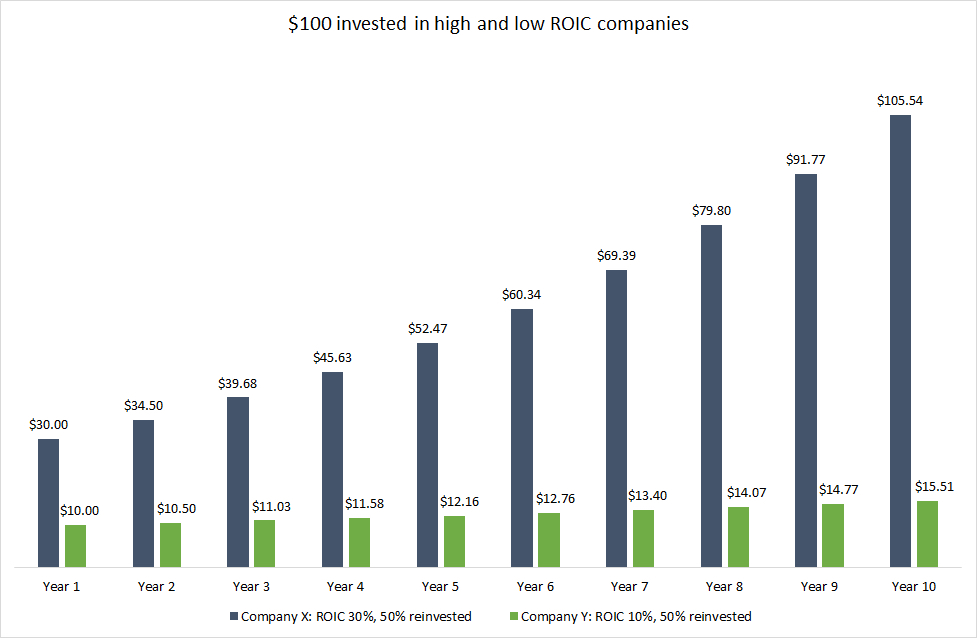
Pourquoi c’est vital ?
Si une entreprise possède un ROIC de 25% et qu’elle réinvestit 80% de ses profits dans son business à ce même taux, l’effet des intérêts composés devient dévastateur pour la concurrence.
Sur 10 ou 15 ans, c’est la garantie mathématique d’une création de valeur hors norme.
🎯 Mon filtre : Je cherche des entreprises qui affichent un ROIC/ROCE supérieur à 15% (idéalement > 20%) de manière stable depuis au moins 5 à 10 ans.
B. Le Moat : La muraille de Chine de l’entreprise
Inspiré par Warren Buffett, le Moat (littéralement la douve du château) représente ce qui empêche les concurrents de copier un produit et de casser les prix. Quand une entreprise affiche un ROIC élevé, cela attire naturellement la concurrence. Sans rempart solide, les marges finissent par s’effondrer.
Un avantage concurrentiel durable se manifeste principalement sous quatre formes :
Le Pouvoir de Marque et les Actifs Intangibles : C’est la capacité à faire payer un prix premium parce que le client veut ce produit et pas un autre (ex: LVMH, Apple, Ferrari). Le client ne négocie pas le prix d’un sac Hermes ou d’un moteur Ferrari.
Les Coûts de Changement (Switching Costs) : Changer de fournisseur est tellement pénible, risqué et coûteux pour le client qu’il préfère payer plus cher chaque année. C’est typique des logiciels de gestion d’entreprise (Vertical Market Software / VMS) ou des données financières.
L’Effet de Réseau (Network Effect) : Plus le service compte d’utilisateurs, plus il devient indispensable (ex: Visa, Mastercard, Microsoft).
L’Avantage d’Échelle / de Coût : Être tellement gigantesque qu’on produit à des coûts que personne d’autre ne peut égaler.
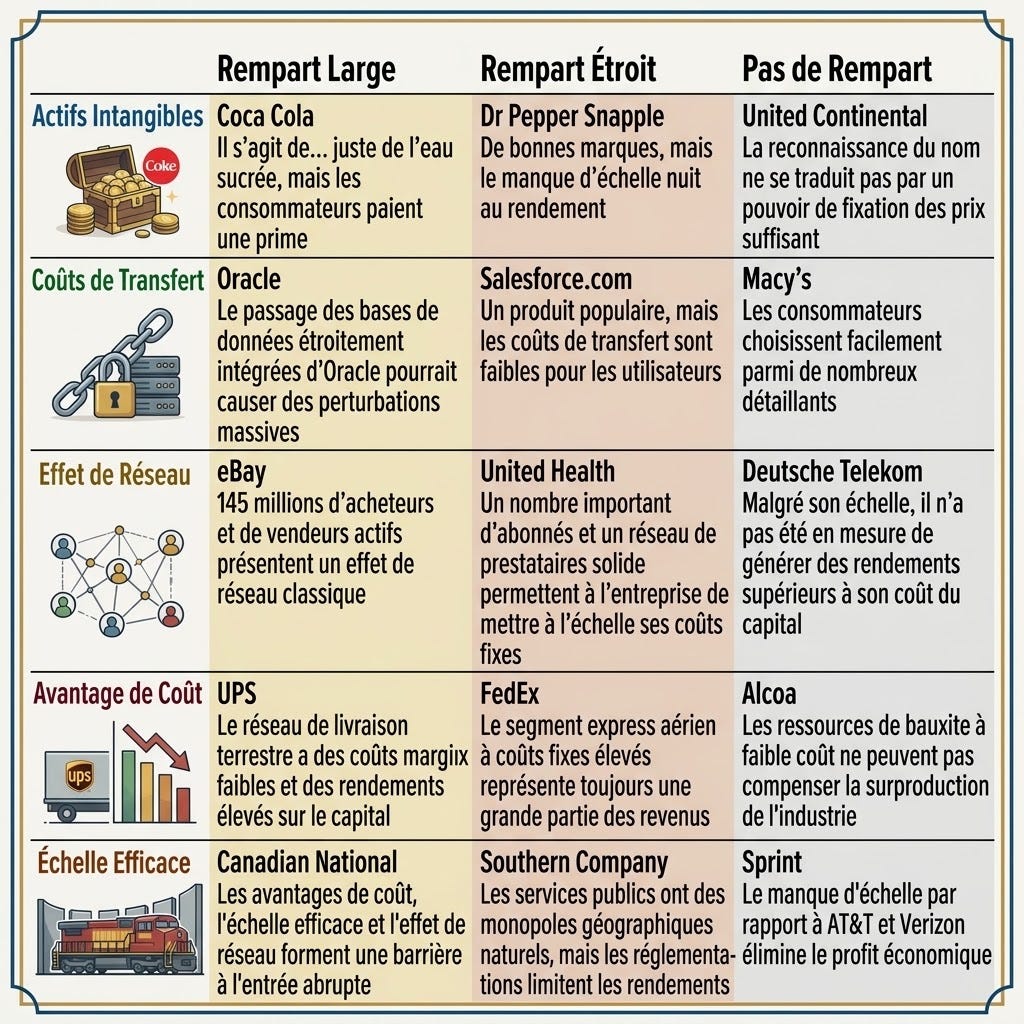
🎯 Le résultat : L’entreprise conserve son pouvoir de fixation des prix (Pricing Power) année après année, ce qui lui permet de traverser l’inflation sans impact sur ses marges.
C. Le Free Cash Flow (FCF) vs Le piège du bénéfice comptable
C’est ici que beaucoup d’investisseurs particuliers se font avoir. Un résultat net comptable peut être “habillé” par des règles d’amortissement, des éléments exceptionnels ou du stockage.
Le Free Cash Flow (flux de trésorerie disponible), lui, ne ment jamais. Il représente l’argent liquide réel qui reste sur le compte en banque de l’entreprise une fois qu’elle a payé l’ensemble de ses charges d’exploitation ET ses investissements nécessaires pour maintenir et développer l’outil de travail (CapEx).
Free Cash Flow = Flux de Trésorerie d’Exploitation - Dépenses de Capital (CapEx)
Je cherche ce qu’on appelle des “Cash Converters” : des sociétés qui convertissent idéalement 80% à 100% (voire plus) de leur résultat net en Free Cash Flow réel.
À quoi sert ce cash ? C’est le carburant direct de votre patrimoine : il permet au management de distribuer des dividendes pérennes, de racheter des actions en annulant des titres, ou d’acquérir des concurrents sans passer par la case banque.
D. La Forteresse Financière : Pourquoi la dette est l’ennemi juré
Dans la stratégie Quality, la dette excessive est une ligne rouge absolue. Un bilan solide est votre assurance-vie en tant qu’investisseur particulier :
Survie en période de crise : Quand les taux d’intérêt grimpent ou que l’économie ralentit, les entreprises lourdement endettées doivent couper leurs investissements ou diluer leurs actionnaires pour rembourser leurs dettes.
Position de Cash Net : L’élite des valeurs Quality possède plus d’argent sur ses comptes bancaires qu’elle n’a de dettes financières totales.
Opportunisme offensif : En cas de récession, une entreprise qui regorge de cash peut racheter ses concurrents affaiblis à des prix très intéressants pendant que les autres luttent pour éviter la faillite.
🎯 Mon filtre : Un ratio Dette Nette / EBITDA strictement inférieur à 2x (et idéalement une position de cash net).
E. L’Allocation de Capital : Le rôle des capitaines d’industrie
Même le meilleur business du monde peut être ruiné par un PDG qui se prend pour un empire-builder et dépense le cash dans des acquisitions absurdes.
L’allocation de capital, c’est l’art de décider exactement quoi faire du cash généré au point n°3. Un excellent CEO a 5 options pour utiliser son Free Cash Flow :
Réinvestir dans le cœur de métier (si le ROIC est élevé).
Racheter d’autres entreprises (si le prix est rationnel et la stratégie claire).
Désendetter le bilan.
Racheter ses propres actions (ce qui augmente votre part du gâteau sans sortir 1 €).
Verser un dividende.
🎯 On cherche des dirigeants qui pensent et agissent en propriétaires (Skin in the game), pas en mercenaires rémunérés au bonus de court terme.
3. La preuve par les chiffres : MSCI World Quality vs MSCI World
Concentrer son portefeuille sur des entreprises à fort ROIC, peu endettées et dotées d’un avantage concurrentiel n’est pas qu’un concept théorique : c’est un facteur de surperformance majeur sur le long terme.
Sur la période de 15 ans analysée ci-dessus (septembre 2011 – septembre 2026) :
MSCI World Classic : +13,0 % par an en moyenne (soit +525 % de performance cumulée).
MSCI World Quality : +14,6 % par an en moyenne (soit +667 % de performance cumulée).
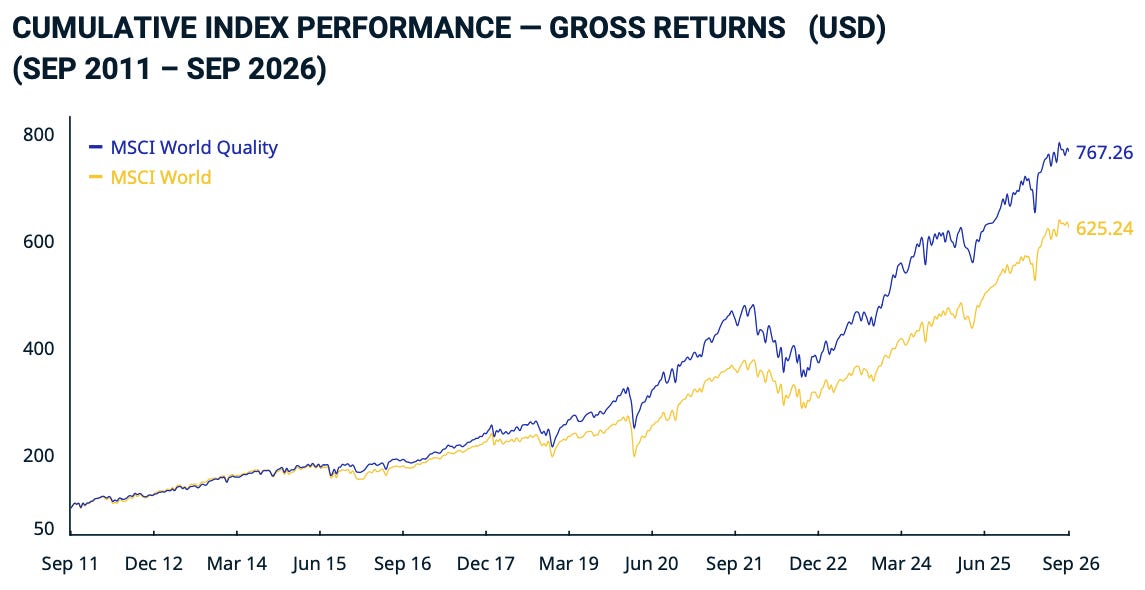
Cet écart de +1,6 % par an peut sembler modeste à court terme. Pourtant, sur 15 ans, la magie des intérêts composés transforme cette différence en +142 points de performance cumulée supplémentaire.
Deux enseignements clés à retenir :
L’effet boule de neige du ROIC élevé : En sélectionnant uniquement les entreprises les plus rentables, on génère un gain nettement supérieur au marché global sur la durée.
Une résilience accrue lors des crises : Note la résistance de l’indice Quality pendant les corrections (mars 2020, 2022). Les sociétés dotées d’un bilan solide et de peu de dette encaissent mieux les secousses et repartent plus vite.
4. Les Zones d’Ombre et les Pièges à Éviter (Valorisation, FOMO, Change)
Investir dans l’excellence ne signifie pas que le risque est nul.
Voici les 3 pièges dans lesquels tombent souvent les investisseurs Quality débutants :
Le Piège de la Valorisation (Payer la Qualité à n’importe quel prix) :
C’est la règle d’or : même la meilleure entreprise du monde devient un mauvais investissement si vous la payez trop cher. Si vous achetez une société à 60x ses bénéfices (PER), la moindre déception sur la croissance entraînera une contraction violente des multiples de valorisation, même si l’entreprise continue de bien fonctionner.Le Risque d’Inertie (Confondre la solidité d’hier et la pertinence de demain) :
C’est le piège des rentes passées. Des entreprises historiques peuvent afficher de magnifiques bilans mais manquer cruellement de relais de croissance parce qu’elles ratent une rupture technologique majeure. Une entreprise de qualité qui ne croît plus finit par devenir une valeur moyenne très chère.Le Risque de Change pour les Européens (EUR/USD) :
La majorité des pépites mondiales de Qualité sont cotées en dollars aux États-Unis. Si vos actions progressent de 10% mais que le dollar s’effondre de 10% face à l’euro sur la même période, votre performance réelle dans votre monnaie de tous les jours est nulle.
5. Analyse de 3 Cas Concrets d’Entreprises Quality
Microsoft ($MSFT) : Le géant du Cloud et de l’IA
Microsoft est le modèle d’affaires “forteresse” par excellence. Avec ses logiciels intégrés dans le quotidien de millions d’entreprises (Office, Azure, Windows), ses coûts de changement sont massifs. Son taux de rentabilité du capital investi est exceptionnel et sa capacité à financer le virage de l’IA générative grâce au cash-flow du Cloud en fait un cas d’école.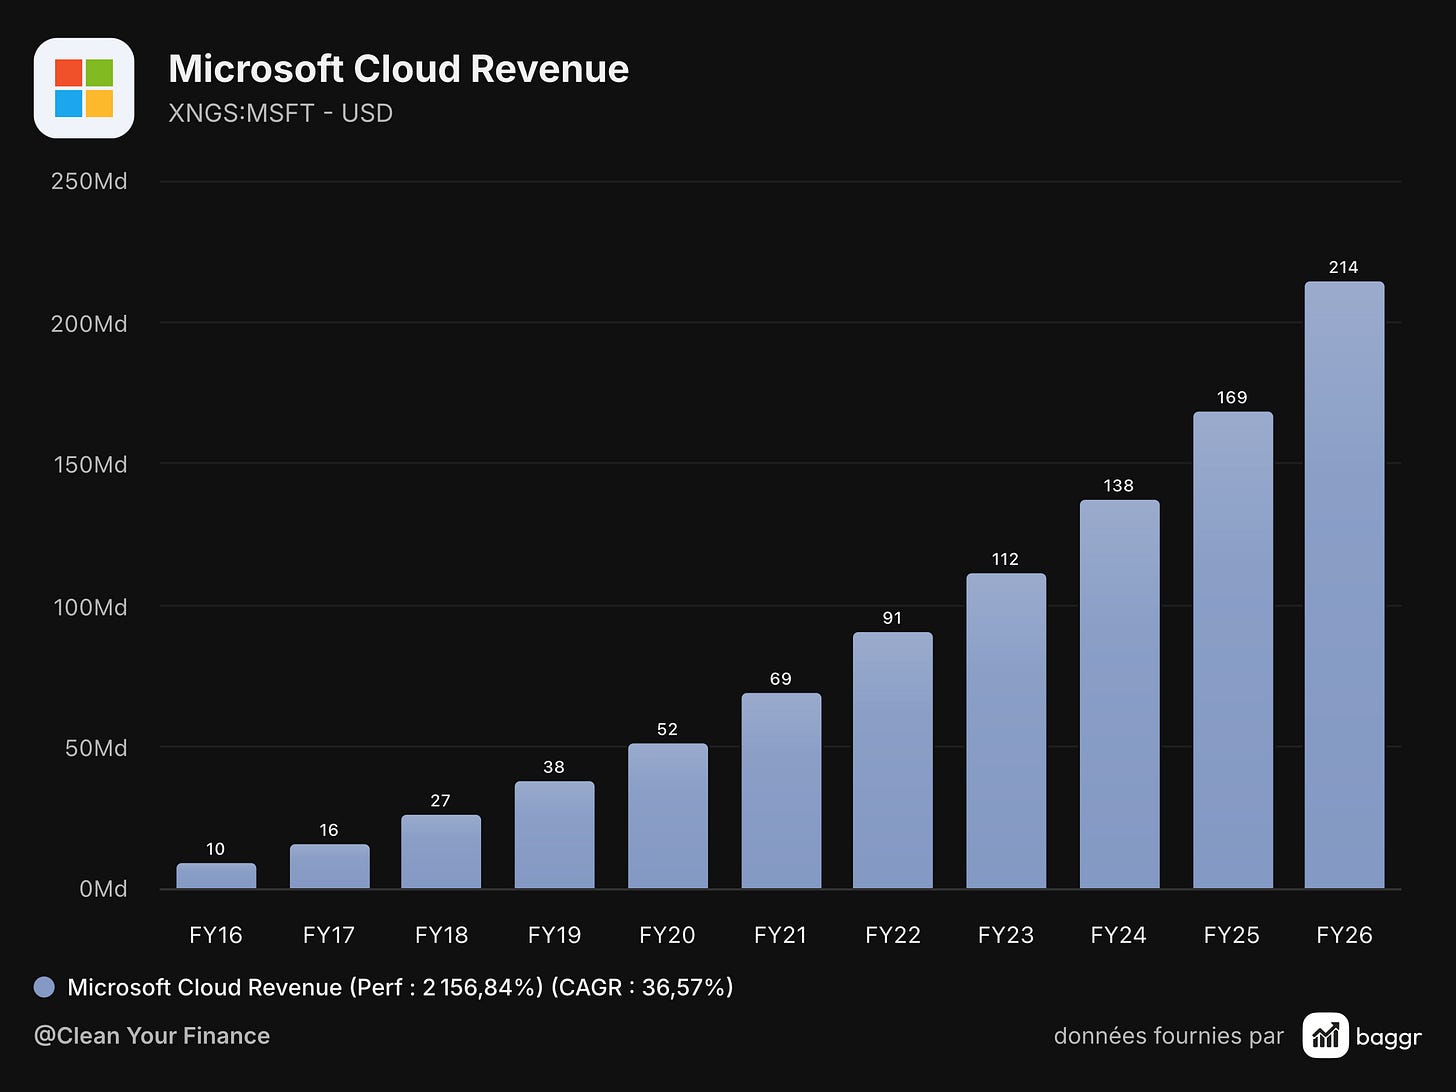
Constellation Software ($CSU) : La machine à composer canadienne
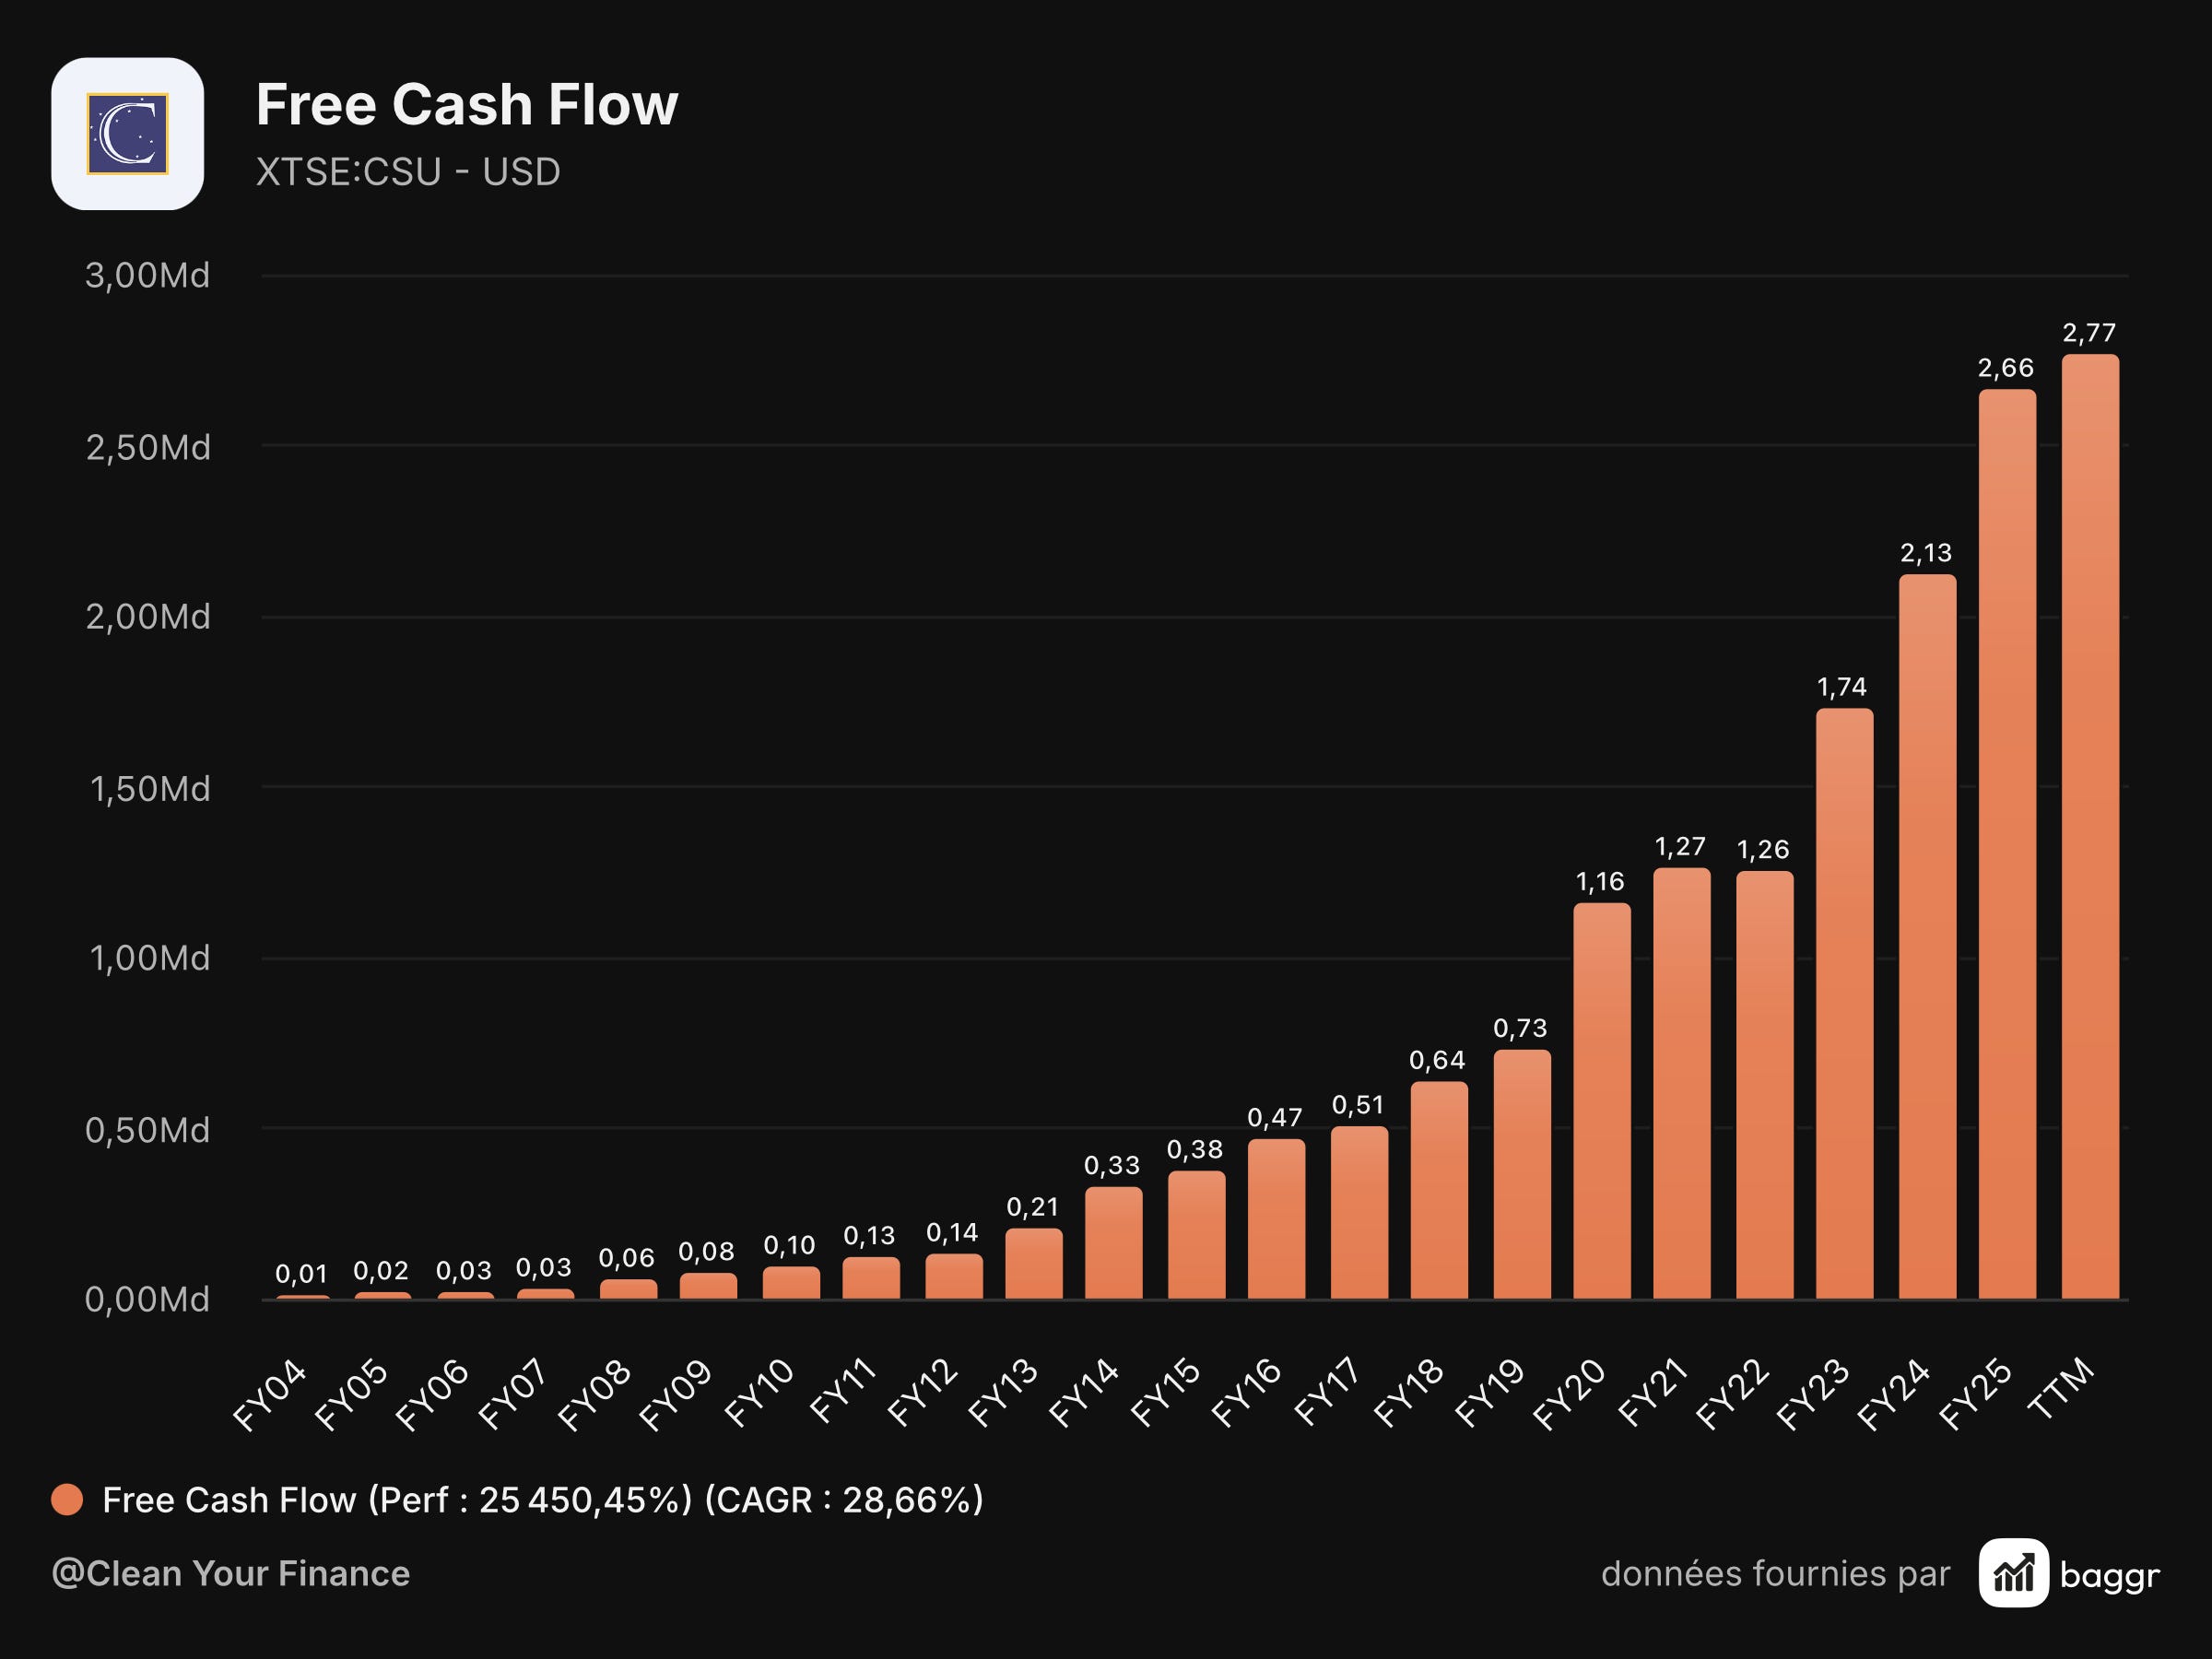
Constellation est spécialisée dans le rachat et la gestion d’éditeurs de logiciels de niche (Vertical Market Software). Avec un portefeuille de plus de 1 000 filiales, l’entreprise génère un Free Cash Flow massif réinvesti systématiquement dans de nouvelles acquisitions à fort ROIC. C’est l’un des meilleurs allocateurs de capital de l’histoire moderne de la Bourse.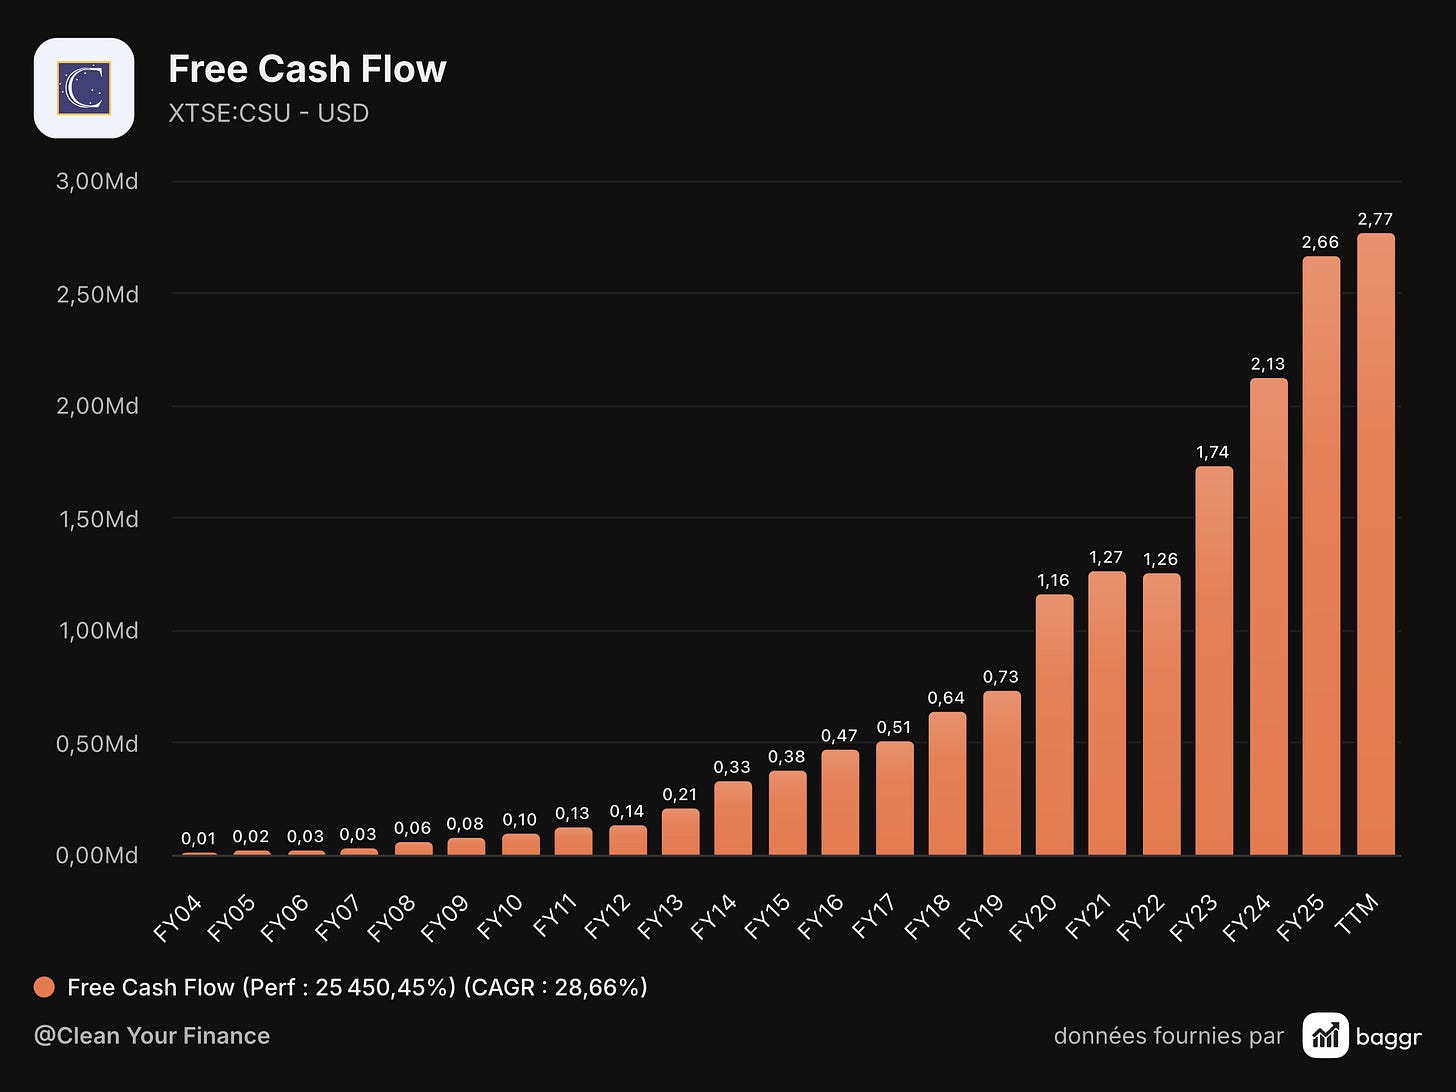
Ferrari ($RACE) : Le luxe absolu appliqué à l’automobile
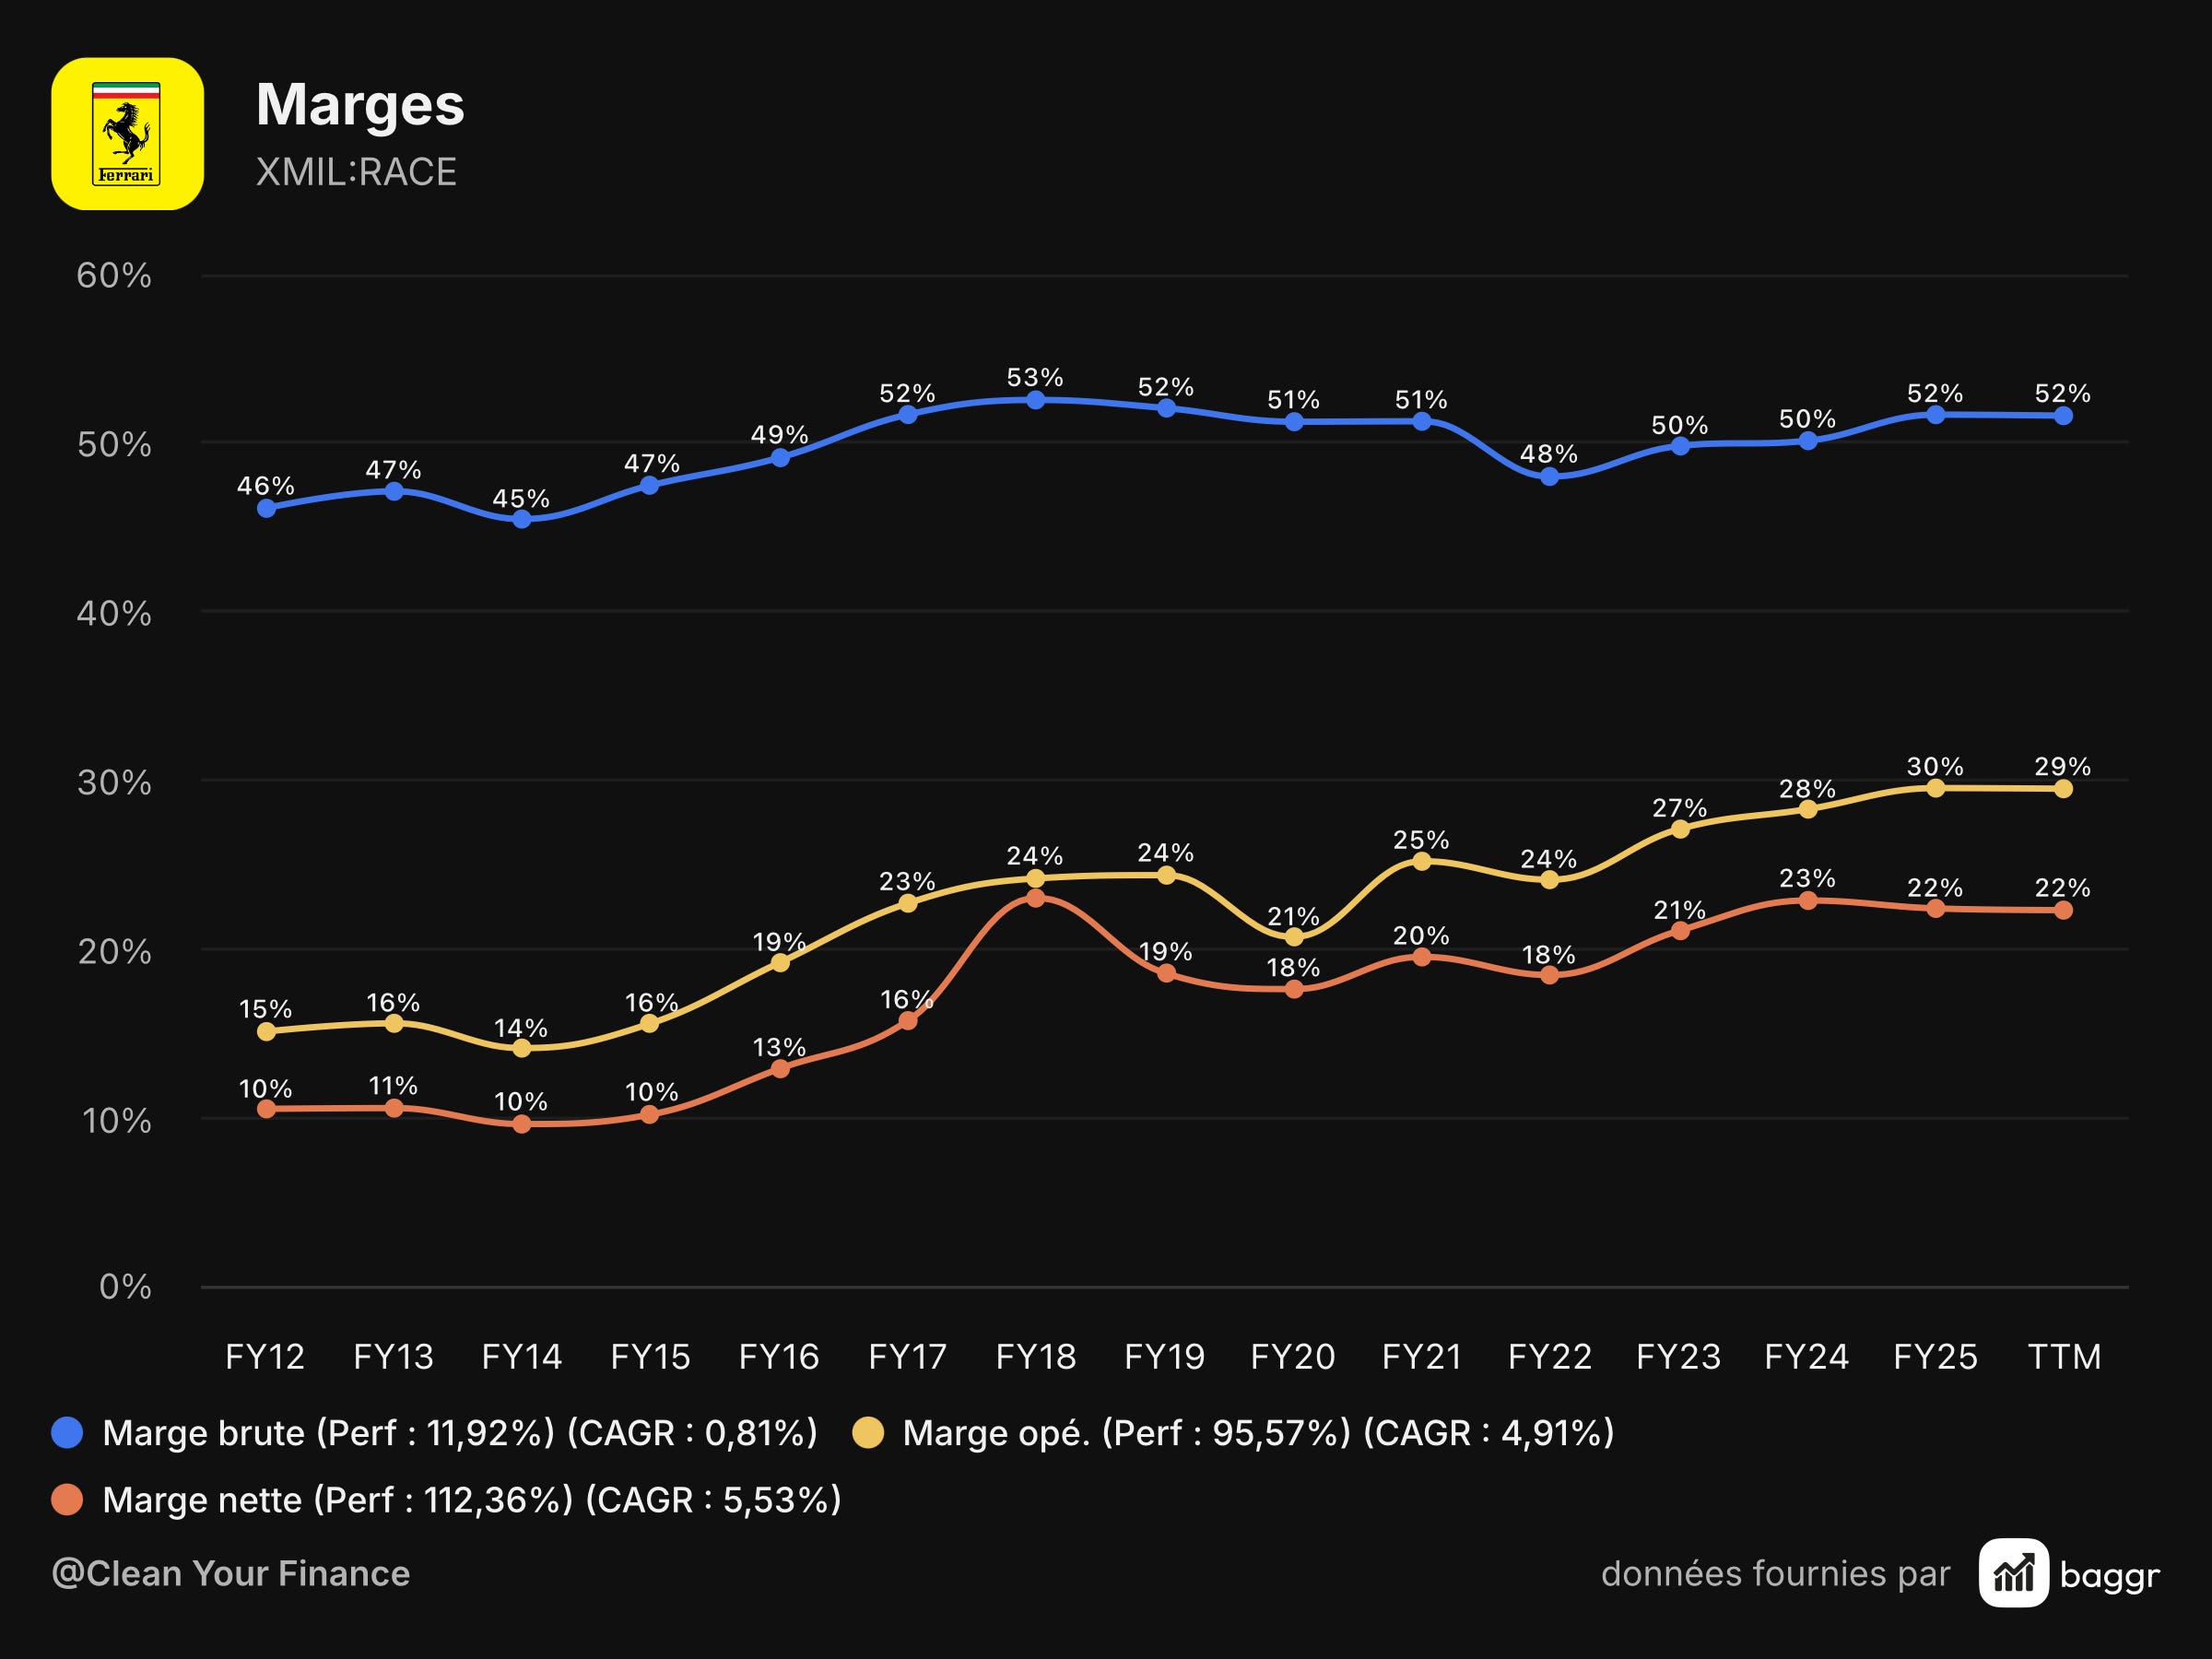
Ferrari ne vend pas des voitures, elle vend de la rareté et de l’exclusivité. En maintenant volontairement une production inférieure à la demande globale, Ferrari conserve un pouvoir de fixation des prix (Pricing Power) absolu, se traduisant par des marges opérationnelles d’une entreprise de haut luxe (EBITDA > 30%).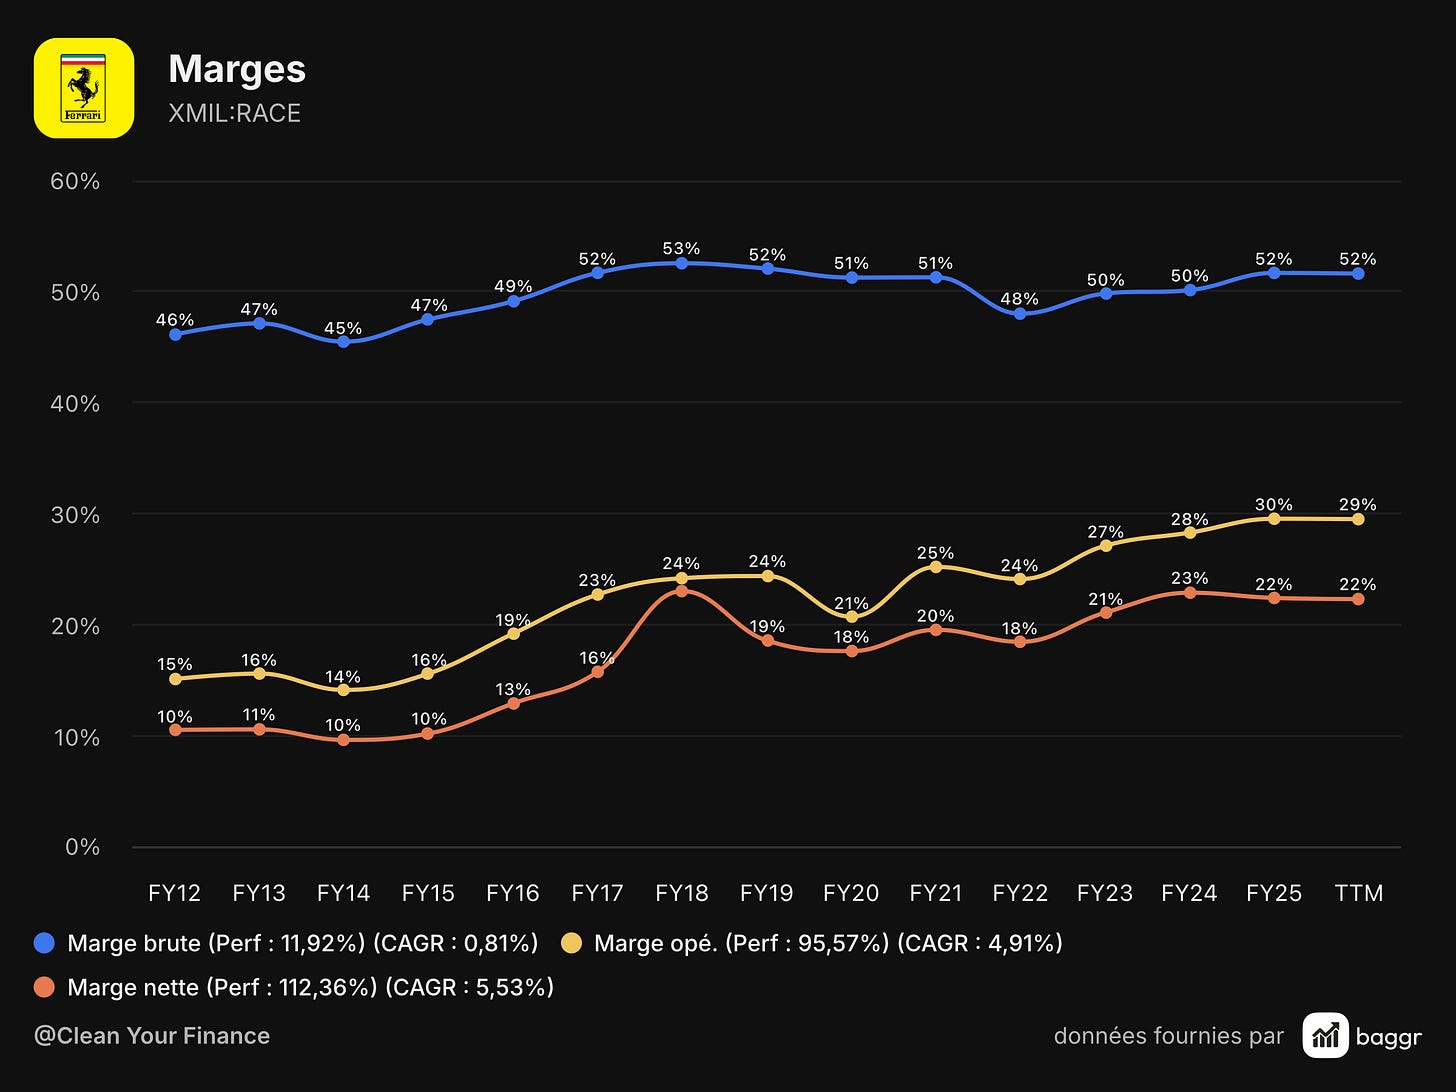
6. La Feuille de Route : Passer à la Pratique avec la Masterclass Quality
Comprendre les ratios est une chose, savoir analyser un rapport annuel en 30 minutes et piloter ses lignes au quotidien en est une autre.
Si tu souhaites structurer ta démarche :
👉 Accéder à la Masterclass Quality & Portefeuille Concentré
Module 1 : La psychologie et le cadrage d’un portefeuille concentré (10 lignes max).
Module 2 : La grille d’analyse détaillée des Moats et le modèle VMS.
Module 3 : Le décryptage comptable simplifié (calcul du ROIC, audit du FCF, analyse de dette).
Module 4 : La checklist de notation et le pilotage automatisé de ton portefeuille avec Baggr.
(Rappel : la première partie de chaque leçon est100 % gratuitepour te faire une idée précise de la méthode avant de t’abonner).
À la semaine prochaine 💸
Brice