
⚠️ Avertissement : Ce contenu est partagé à titre informatif et ne constitue pas un conseil en investissement. L’investissement comporte des risques de perte en capital. Lire mon disclaimer complet sur ma page À Propos.
1. En bref
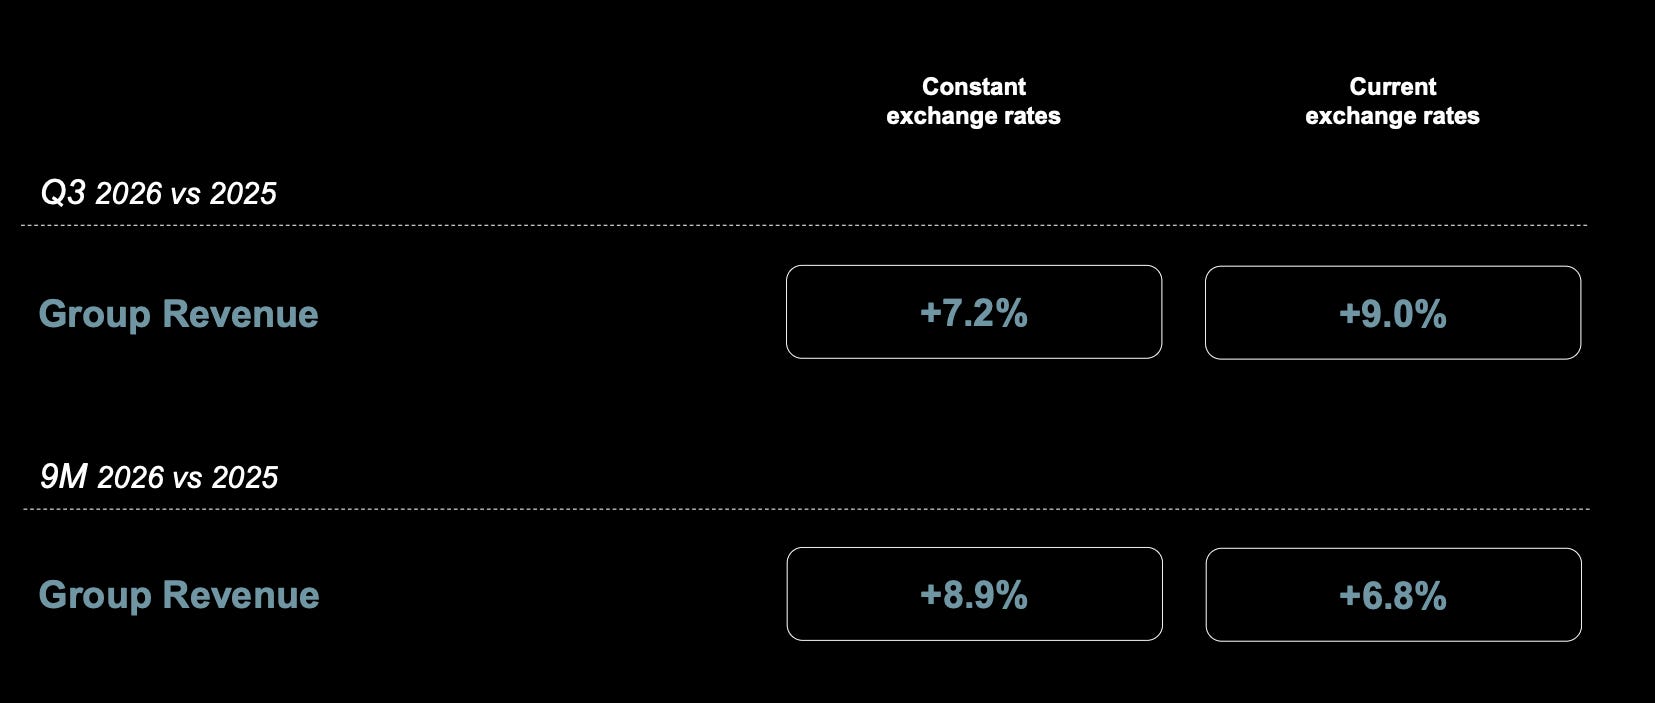
EssilorLuxottica publie au T3 2026 un chiffre d’affaires de 7 486 M€, en hausse de 7,2% à taux de change constants et de 9,0% en publié, après une croissance de 11,7% au T3 2025. Sur neuf mois, le groupe atteint 22 304 M€ (+8,9% à change constant).
Le moteur, c’est le métier historique. Verres, montures, magasins et médical (Eyecare & Medtech, tout le groupe hors lunettes connectées) progressent de 6,5%, leur meilleur rythme de l’année après +6,0% au T1 et +6,4% au T2. La gestion de la myopie bondit de 24% et l’Asie-Pacifique de 15,7%.
Le point de friction, ce sont les lunettes connectées. Elles croissent encore de 20%, mais le chiffre paraît modeste à côté du rythme du premier semestre, et le T4 2025 leur a laissé une base énorme. Franchement, ce trimestre me rassure davantage sur le cœur de métier qu’il ne m’inquiète sur Meta : la croissance de fond tient sans l’effet de mode.
2. Les chiffres clés
Chiffre d’affaires
Au T3 2026, EssilorLuxottica réalise 7 486 M€ contre 6 867 M€ un an plus tôt : +7,2% à taux de change constants, +9,0% en publié.
Attention à une nuance. Le groupe ne publie pas de croissance organique au sens strict : le « change constant » inclut les acquisitions, et Stefano Grassi l’a confirmé en call pour le métier historique. Le périmètre a nettement bougé avec Top Charoen en Thaïlande (près de 2 000 magasins), Optegra et Signifeye. Le management précise qu’en Asie, même hors Top Charoen, la croissance reste à deux chiffres.
Sur neuf mois, le chiffre d’affaires atteint 22 304 M€ : +8,9% à change constant, +6,8% en publié. D’après mon calcul, le change coûte donc encore environ 2,1 points sur la période, malgré le retournement du T3.
Par catégorie et par canal
Le groupe détaille désormais ses ventes trimestrielles en deux catégories, ce qui permet de séparer le métier de fond de l’effet lunettes connectées :
Eyecare & Medtech : 7 000 M€ au T3, +6,5% à change constant (21 043 M€ sur neuf mois, +6,3%).
Wearables (lunettes IA et Nuance Audio) : 486 M€ au T3, +20% à change constant, contre 402 M€ au T3 2025 (1 261 M€ sur neuf mois).
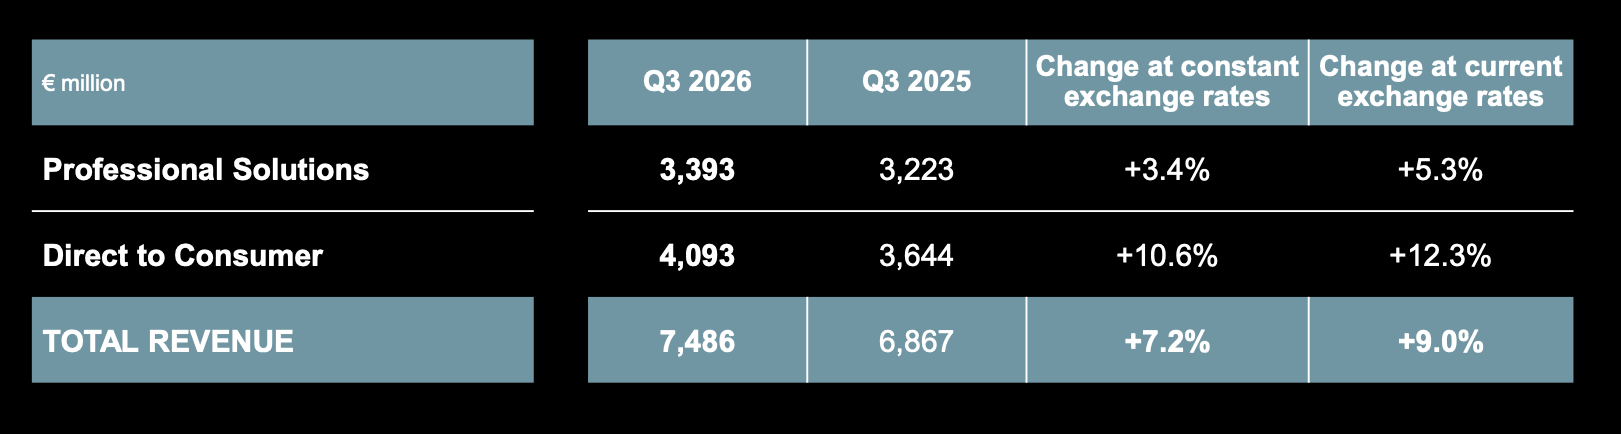
Par canal, la vente directe (Direct to Consumer) atteint 4 093 M€ (+10,6% à change constant, +12,3% en publié), avec des ventes à magasins comparables en hausse de 6,8%. La distribution aux opticiens (Professional Solutions) fait 3 393 M€ (+3,4% à change constant, +5,3% en publié), face à une base qui avait progressé à deux chiffres. L’e-commerce est légèrement positif et pèse 7% du chiffre d’affaires.
Rentabilité, cash-flow et bilan
EssilorLuxottica ne publie ni marge, ni résultat, ni cash-flow avec son chiffre d’affaires trimestriel. Les chiffres annuels arriveront en février 2027.
Sur la marge, Stefano Grassi a donné trois indications qualitatives en call : la marge brute s’améliorait déjà au S1, y compris sur les lunettes connectées ; le change soutient aussi la rentabilité au T3 et devrait continuer au T4 si le dollar reste à ce niveau ; l’inflation, surtout logistique, reste parfaitement gérable selon lui. Le cap à cinq ans est confirmé, y compris pour 2026 : une croissance solide du chiffre d’affaires à change constant et un résultat opérationnel ajusté qui progresse à peu près au même rythme.
3. Décryptage opérationnel
Que vaut le cœur de métier sans les lunettes connectées ?
Beaucoup. D’après mon calcul, Eyecare & Medtech apporte environ 6,1 des 7,2 points de croissance du trimestre, et les lunettes connectées un peu plus d’un point. Le groupe reste donc une machine à croissance moyenne à un chiffre, même en retirant entièrement Meta de l’équation.
Ce qui me frappe, c’est la régularité. Le métier historique enchaîne +6,0%, +6,4% puis +6,5% en 2026, et ce troisième trimestre se fait sur une base qui avait déjà progressé de 7,3%. Le management dit que la croissance vient d’abord du prix et du mix, mais que les volumes sont positifs sur les montures classiques comme sur les verres. Sur les trois premières semaines d’octobre, il observe le même rythme.
Autre lecture utile : le T4 2025 avait été le trimestre le plus faible du cœur de métier (+4,1%). La base de comparaison est donc favorable pour la fin d’année, à l’inverse de celle des lunettes connectées.
🔒 Les lunettes connectées ralentissent-elles vraiment ? La réponse est réservée aux membres Premium, avec le test du T4, la myopie, le détail par région, les arguments des Bulls et des Bears, puis mon avis, ma lecture de la valorisation, le niveau auquel je regarderais EssilorLuxottica et ce que je fais dans mon portefeuille.
