
⚠️ Avertissement : Ce contenu est partagé à titre informatif et ne constitue pas un conseil en investissement. L’investissement comporte des risques de perte en capital. Lire mon disclaimer complet sur ma page À Propos.
PS : Cette leçon fait partie de la Masterclass Quality. Retrouvez la feuille de route et le programme complet en cliquant ici.
Dans la leçon précédente, nous avons établi qu’il est inutile de chercher des compounders dans 70 % du marché boursier. Nous avons vu que les industries d’élite partagent toutes un modèle “Capex Light”, des revenus récurrents et un ROIC élevé protégé par un Moat.
S’il existe un univers où ces trois caractéristiques atteignent leur paroxysme, c’est celui du Vertical Market Software (VMS) et des Serial Acquirers (les acquéreurs sériels de logiciels).
Pourtant, la plupart des investisseurs particuliers commettent deux erreurs majeures sur ce secteur :
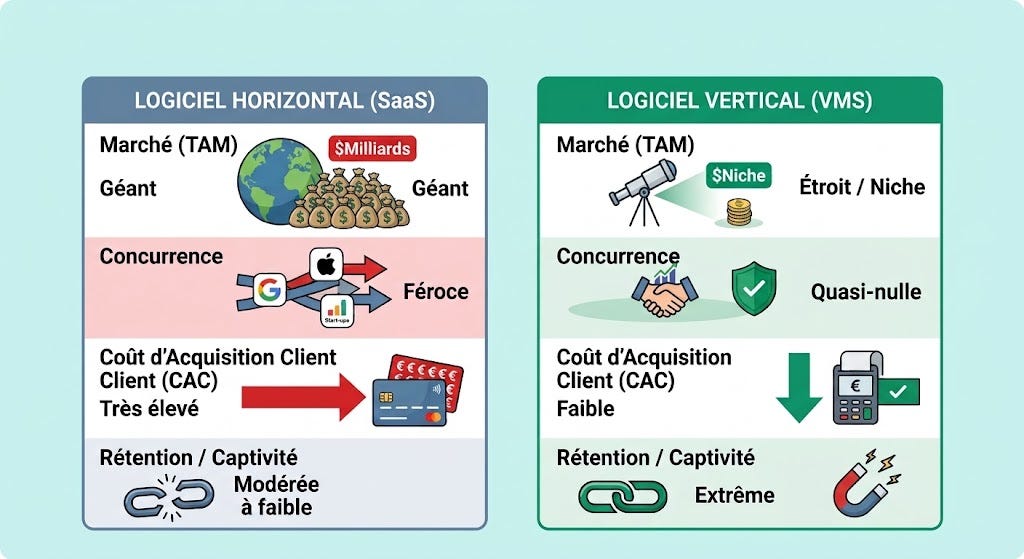
Ils se focalisent sur le Horizontal Software (Salesforce, Microsoft, ServiceNow), hyper-médiatisé mais soumis à une concurrence féroce et à des coûts d’acquisition clients vertigineux.
Ils mesurent la qualité d’un éditeur à l’élégance de son code ou au caractère moderne de sa pile technologique, en ignorant ce qui fait la vraie valeur financière d’un logiciel.
Dans cette leçon, nous allons disséquer la mécanique financière ultra-profitable du VMS, analyser le playbook des Serial Acquirers comme Constellation Software, et appliquer notre grille d’audit face au spectre de l’Intelligence Artificielle.
1. L’anatomie du VMS : Des monopoles de niche invisibles
Un Vertical Market Software (VMS) est un logiciel conçu sur mesure pour répondre aux besoins opérationnels d’une industrie ultra-spécifique : la gestion des ports de pêche, la planification d’un cabinet de notaires, le pilotage des transports publics locaux ou le suivi des dossiers juridiques municipaux.
Contrairement aux logiciels horizontaux qui s’adressent à toutes les entreprises du monde, le marché total adressable (TAM) d’un VMS est étroit, souvent limité à quelques dizaines ou centaines de millions d’euros.
C’est précisément cette « petite taille » qui constitue sa meilleure protection.
Le véritable Moat : La mémoire algorithmique
Ce que vend un éditeur VMS, ce n’est pas un ensemble de fonctionnalités, mais des décennies de règles métiers, d’exceptions réglementaires et des gestes quotidiens tellement intégrés par les équipes qu’ils rendent tout changement indolore quasi impossible
Cette architecture crée les deux Moats les plus puissants vus dans la leçon précédente :
Des coûts de changement (Switching Costs) astronomiques : Le VMS constitue le véritable système nerveux opérationnel de son client. Remplacer un logiciel de gestion des urgences hospitalières ou un système de taxation municipale fait courir un risque opérationnel majeur pour un gain financier marginal. La durée de vie moyenne d’une relation client dans le VMS dépasse fréquemment 20 à 25 ans.
L’échelle efficiente (Efficient Scale) : La niche est tellement étroite qu’il n’y a de la place que pour un ou deux acteurs. Un concurrent qui investirait 10 millions d’euros pour développer un produit équivalent ne pourrait jamais amortir sa R&D sur un marché de 50 clients potentiels.
La mécanique financière du VMS
Le profil financier moyen d’un VMS mature est un cas d’école Quality :
Marge brute : > 75 – 85 %.
Revenus récurrents : > 70 – 80 % (abonnements SaaS ou maintenance obligatoire).
Pricing power : Capacité d’augmenter les tarifs de l’inflation + 2 à 3 % chaque année sans détruire le taux de rétention.
Conversion FCF/EBITDA : > 80 – 90 % (très peu de besoin en CAPEX).
2. Le « Playbook » des Serial Acquirers : L’art du M&A décentralisé
Puisqu’une entreprise VMS opère sur une niche étroite, sa croissance organique plafonne naturellement à un chiffre (autour de 3 à 7 %) une fois sa position dominante établie.
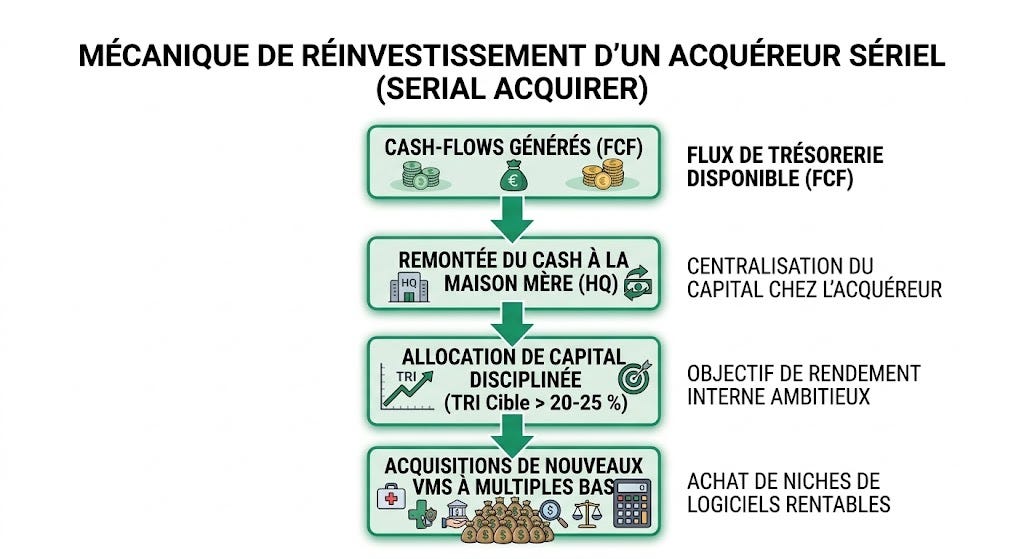
Comment transformer ces monopoles de niche à faible croissance en champions du compounding à +20 % par an ? La réponse réside dans le modèle de l’acquéreur en série (Serial Acquirer), popularisé par Mark Leonard et Constellation Software (CSU).
Les 4 piliers du modèle M&A VMS
A. La discipline de TRI et la chasse aux actifs « imparfaits »
Contrairement au Private Equity classique qui recherche des pépites rutilantes payées 20 fois les bénéfices, un Serial Acquirer de VMS cherche des petites entreprises de niche (2 à 10 M$ de CA) souvent mal gérées ou délaissées par leurs fondateurs :
Multiples d’achat : 1x à 1,5x le Chiffre d’Affaires (ou 5x à 8x l’EBITDA).
Exigence de TRI : Un taux de rendement interne supérieur à 20-25 % sur le capital déployé.
B. L’avantage des « Taux de Base »
Après avoir racheté et audité des centaines de logiciels verticaux, ces conglomérats disposent d’une base de données historique unique. Lorsqu’ils rachètent un nouvel éditeur, ils savent immédiatement si l’entreprise dépense trop en R&D ou vend mal ses abonnements. L’application immédiate de leurs meilleures pratiques opérationnelles permet d’augmenter la marge de FCF de la cible de 10 % à plus de 25 % en 24 mois.
C. Une structure décentralisée
Pour contourner la loi des grands nombres et la bureaucratie, les Serial Acquirers divisent leur organisation en centaines d’unités commerciales autonomes. Les décisions d’acquisition de petite taille ne sont pas prises par le PDG au siège, mais déléguées aux directeurs d’unités sur le terrain, au plus près des marchés locaux.
D. Le statut d’acheteur permanent
Les Serial Acquirers VMS n’achètent pas pour revendre 5 ans plus tard. Ils conservent les sociétés indéfiniment, n’imposent pas de restructuration de marque traumatisante et réinvestissent 100 % du cash-flow généré dans l’acquisition de la cible suivante.
3. L’écosystème Constellation : Cartographie du groupe et de ses déclinaisons
L’univers des acquéreurs en série ne se limite pas à Constellation Software ($CSU). Ces dernières années, le groupe a orchestré plusieurs scissions (spin-offs) et élargi son périmètre pour maximiser le déploiement de son capital.
🔓 Ce que vous allez débloquer dans la suite :
📊 La Galaxie CSU, véhicule par véhicule : Constellation Software ($CSU), Topicus ($TOI), Lumine ($LMN) et la micro-cap Sygnity éligible au PEA ($SGN). Quelle croissance, quel profil de risque, et lequel pour quel investisseur ?
🎯 La stratégie PEMS : comment CSU et Topicus déploient du cash sans racheter 100 % des cibles, avec l’exemple d’Asseco.
🧠 Audit d’ingénieur, l’IA va-t-elle détruire le moat des VMS ? Le scénario adverse, ma grille de 5 questions à poser à chaque éditeur, et les signaux qui me feraient changer d’avis.
📋 La checklist d’audit en 8 filtres : les seuils, où trouver les données, et le test appliqué aux quatre véhicules.