
⚠️ Avertissement : Ce contenu est partagé à titre informatif et ne constitue pas un conseil en investissement. L’investissement comporte des risques de perte en capital. Lire mon disclaimer complet sur ma page À Propos.
1. En bref
LVMH signe un T3 à +1% en organique, après +3% au T2. Le groupe ne décroche pas, mais la Mode & Maroquinerie passe à -5%, et la raison tient en un mot : la Chine, dont la clientèle recule d’environ 15% sur le trimestre.
Le reste du groupe tient très bien. Vins & Spiritueux et Montres & Joaillerie progressent de 6%, la Distribution Sélective de 8%, et les États-Unis, l’Europe et le Japon avancent tous.
Franchement, ce qui m’a le plus surpris dans l’appel, c’est la fermeté sur les prix. Pas de baisse chez Louis Vuitton, pas de coup tactique, et une CFO qui reconnaît sans détour que la marge sera sous pression à court terme.
2. Les chiffres clés
Chiffre d’affaires
Sur neuf mois, LVMH réalise 57,1 Md€ contre 58,1 Md€ un an plus tôt. La croissance organique est de +2%, mais le publié recule de 2% : le taux de change pèse -3% et le périmètre -1%.
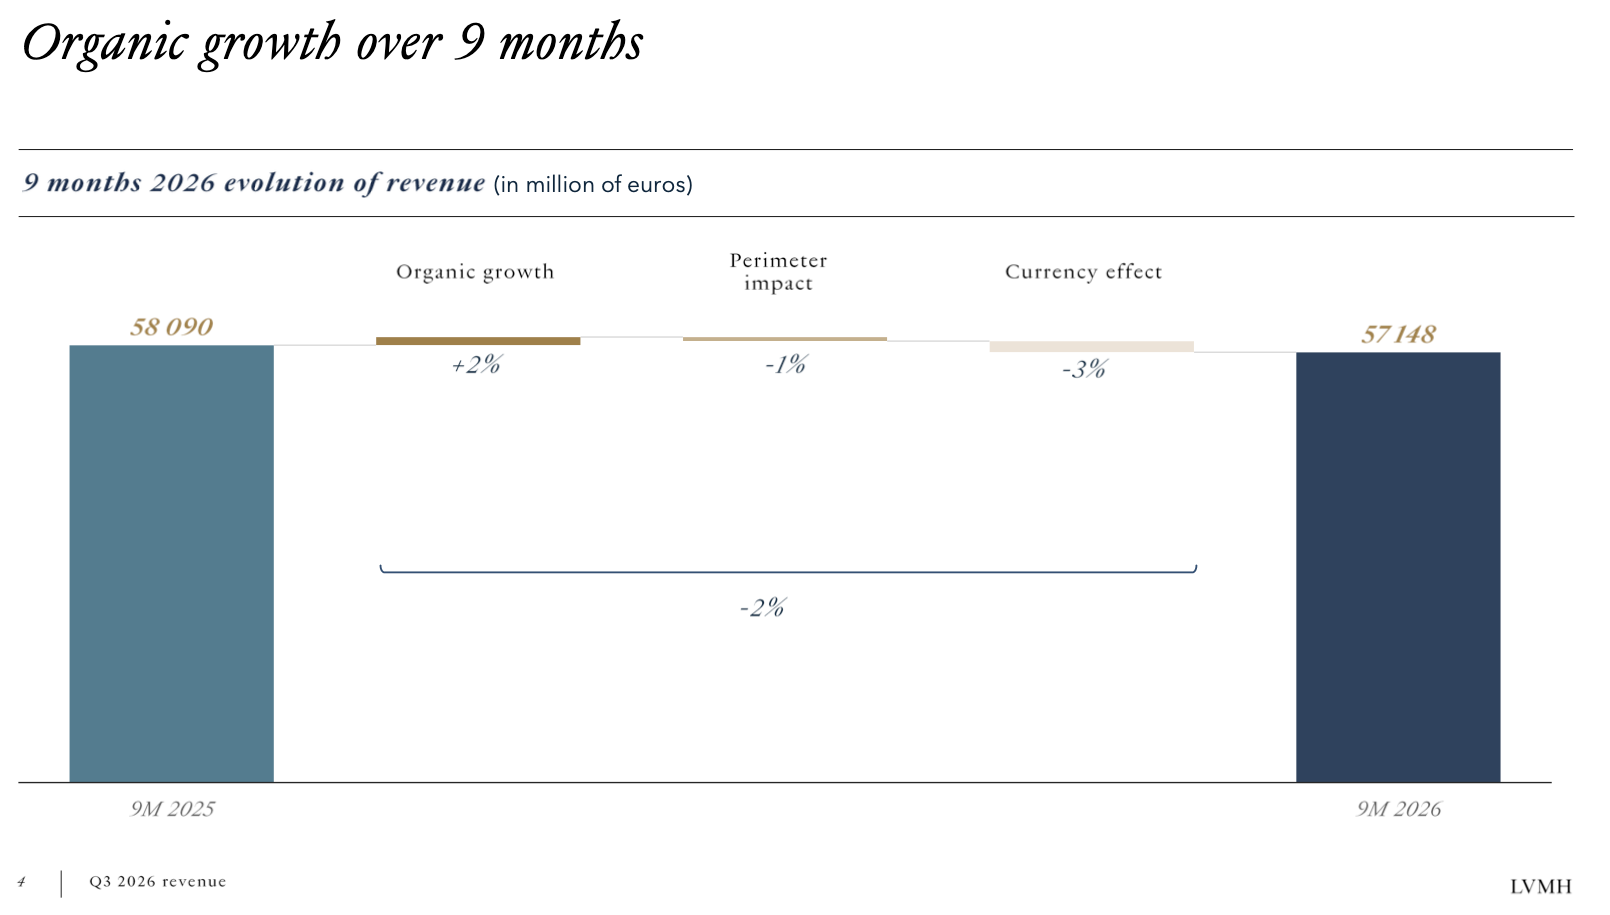
Sur le seul T3, le chiffre d’affaires atteint 18,5 Md€ (18,3 Md€ au T3 2025), soit +1% en organique et environ +1% en publié. Le change devient positif (+2%) pour la première fois depuis cinq trimestres. Le périmètre coûte 2%, à cause des cessions DFS et de la vente de Marc Jacobs le 1er septembre.
Rentabilité, cash-flow et bilan
LVMH ne publie ni marge, ni résultat net, ni cash-flow à l’occasion du chiffre d’affaires trimestriel. Il faudra attendre les résultats annuels.
Les derniers repères datent du S1 2026 : marge opérationnelle de 22,5%, résultat net part du Groupe de 5,7 Md€, cash-flow disponible d’exploitation de 4,1 Md€, dette nette à 11,8% des capitaux propres. Les rachats d’actions atteignent 2,3 Md€ sur neuf mois.
Sur la marge, la CFO a été claire. Le change restera un vent contraire d’environ 70 points de base au S2, comme au S1, et les économies de coûts ne suffiront pas à compenser toute la pression sur les ventes à court terme.
3. Décryptage opérationnel
Mode & Maroquinerie : là où ça se joue
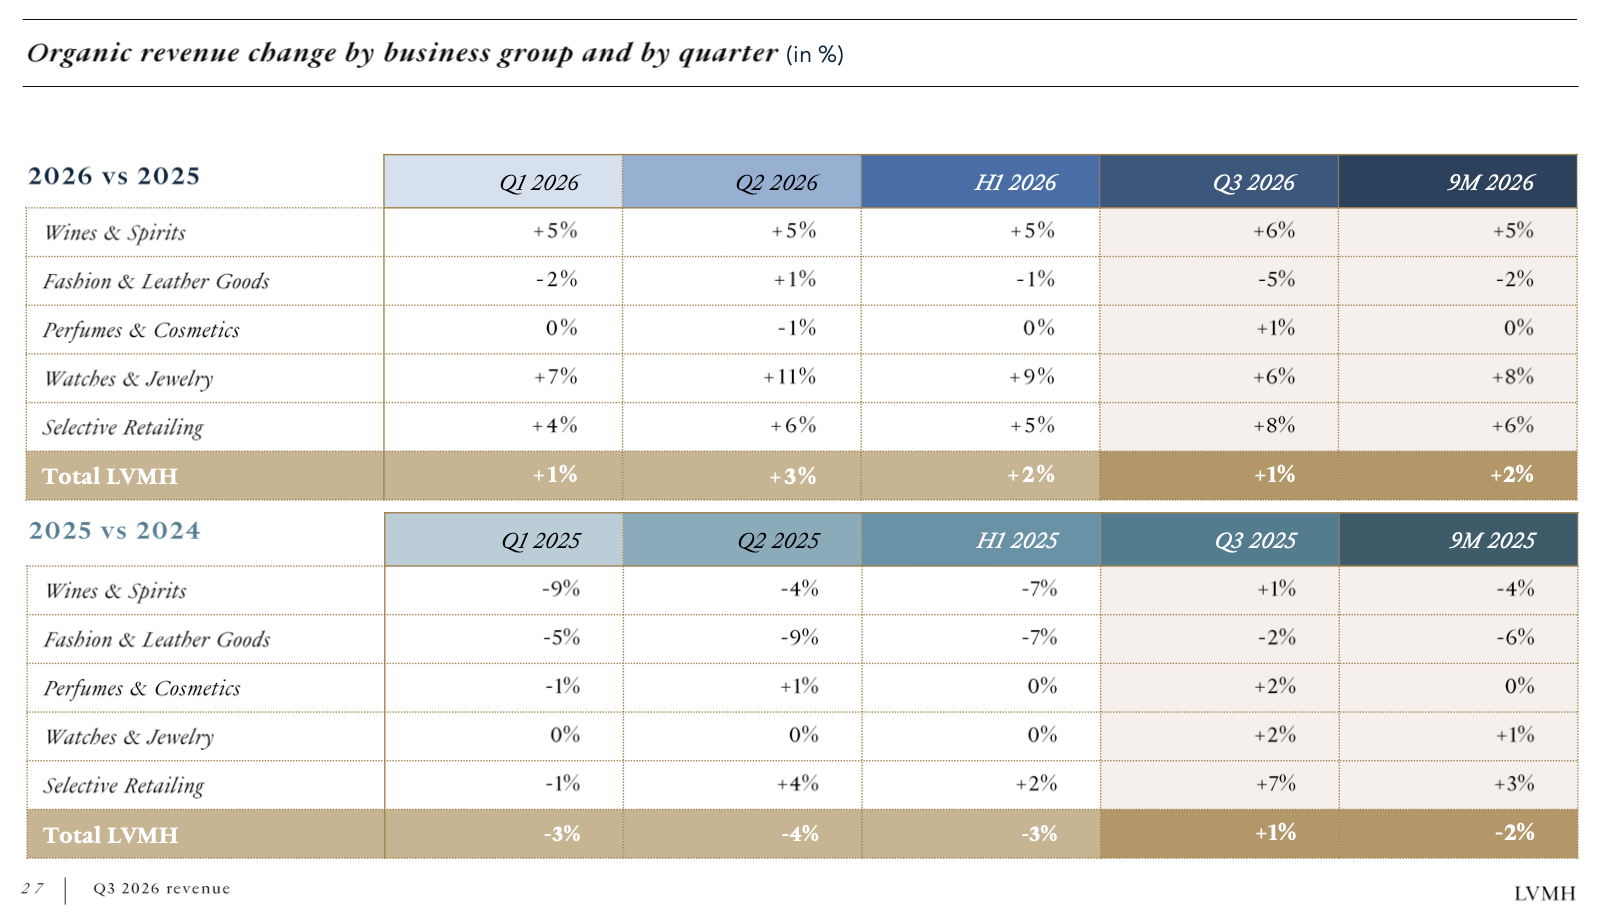
La division pèse environ 46% du chiffre d’affaires. Sur neuf mois, elle réalise 26,4 Md€ (-2% en organique, -4% en publié). À -5% au T3, elle retire à elle seule environ 2 points à la croissance du groupe. D’après mon calcul, LVMH hors Mode & Maroquinerie aurait une croissance de 5 à 6% sur le trimestre. C’est une bonne façon de mesurer à quel point tout se concentre sur une seule division.
Ce qui m’a le plus appris dans l’appel, c’est la lecture par nationalité de clientèle donnée par la CFO, bien plus parlante que la géographie des ventes :
Chinois : environ -15%. Les achats en Chine continentale reculent de plus de 10%, ceux faits à l’étranger d’environ 5%.
Américains : environ +5%. Ils tiennent, même s’ils contribuent un peu au ralentissement.
Européens : en légère hausse.
Japonais et Moyen-Orient : environ -5%.
Un détail que je retiens : Asie hors Japon affiche -5% sur le trimestre, alors que la clientèle chinoise recule de 15%. L’écart tient, d’après moi, au fait que les Chinois achètent aussi hors d’Asie, et que la clientèle américaine et européenne compense en partie. Le management parle d’un choc de confiance qui s’est installé dès le début du trimestre. Il n’attribue pas le recul à un problème de produit.
Maison par Maison, le tableau est contrasté.
Louis Vuitton fait un peu moins bien que la division. Un incident logistique chez un transporteur lui a coûté un peu plus d’un point de croissance, que la CFO dit derrière elle, sans promettre de rattrapage au T4. Pour le reste, les produits récents (Speedy, Alma, Multipass, Squire), la toile Monogram Emblème et le prêt-à-porter répondent bien, et le P9 reste en liste d’attente.
Dior est plat au T3 mais positif sur neuf mois, avec une croissance à deux chiffres auprès de la clientèle américaine. Le prêt-à-porter féminin de Jonathan Anderson est le signal le plus net. Les sacs prendront plus de temps : il faut installer de nouvelles icônes, comme Saddle.
Loro Piana et Rimowa continuent de faire mieux que la moyenne. Celine accélère aux États-Unis, avec des chaussures à deux chiffres. Chez Fendi et Loewe, on voit les premiers signes, rien de plus pour l’instant.
Montres & Joaillerie : toujours solide, mais ça ralentit
La division réalise 7,7 Md€ sur neuf mois (+8% en organique, +4% en publié avec un change à -4%). Le T3 ralentit à +6%, contre +11% au T2.
Trois raisons à cela : la demande chinoise, une base de comparaison plus difficile pour Tiffany aux États-Unis, et un effet prix qui s’atténue avec la stabilisation de l’or. La CFO le dit elle-même : les hausses de prix vont se modérer.
Chez Tiffany, HardWear, Knot, Sixteen Stone et Bird on a Rock continuent de surperformer, et 40% du parc de boutiques est rénové. Bvlgari affiche une croissance large et un record de revenus sur la haute joaillerie Eclettica. Pour le T4, la comparaison sera plus exigeante pour Bvlgari, mais la direction attend une croissance qui continue.
Vins & Spiritueux : le redressement se confirme
Troisième trimestre de suite avec une croissance moyenne à un chiffre : 4,0 Md€ sur neuf mois, +5% en organique. Champagne & Vins progresse de 6% (Dom Pérignon et Krug améliorent le mix), Cognac & Spiritueux de 4%, avec un Hennessy qui s’améliore en Chine, en duty free et en Europe.
Parfums & Cosmétiques : stable
5,9 Md€ sur neuf mois, 0% en organique et +1% au T3. Dior et Guerlain portent la division, surtout grâce aux parfums.
Distribution Sélective : Sephora
12,5 Md€ sur neuf mois, +6% en organique et +8% au T3. Le publié recule de 1% à cause des cessions DFS. Sephora croît dans toutes les régions et toutes les catégories. D’après la CFO, la croissance à magasins comparables représente à peu près la moitié de la croissance publiée, l’autre moitié venant des ouvertures. Rhode, les marques de beauté chinoises et le partenariat avec M&S au Royaume-Uni nourrissent le mouvement.
Géographie
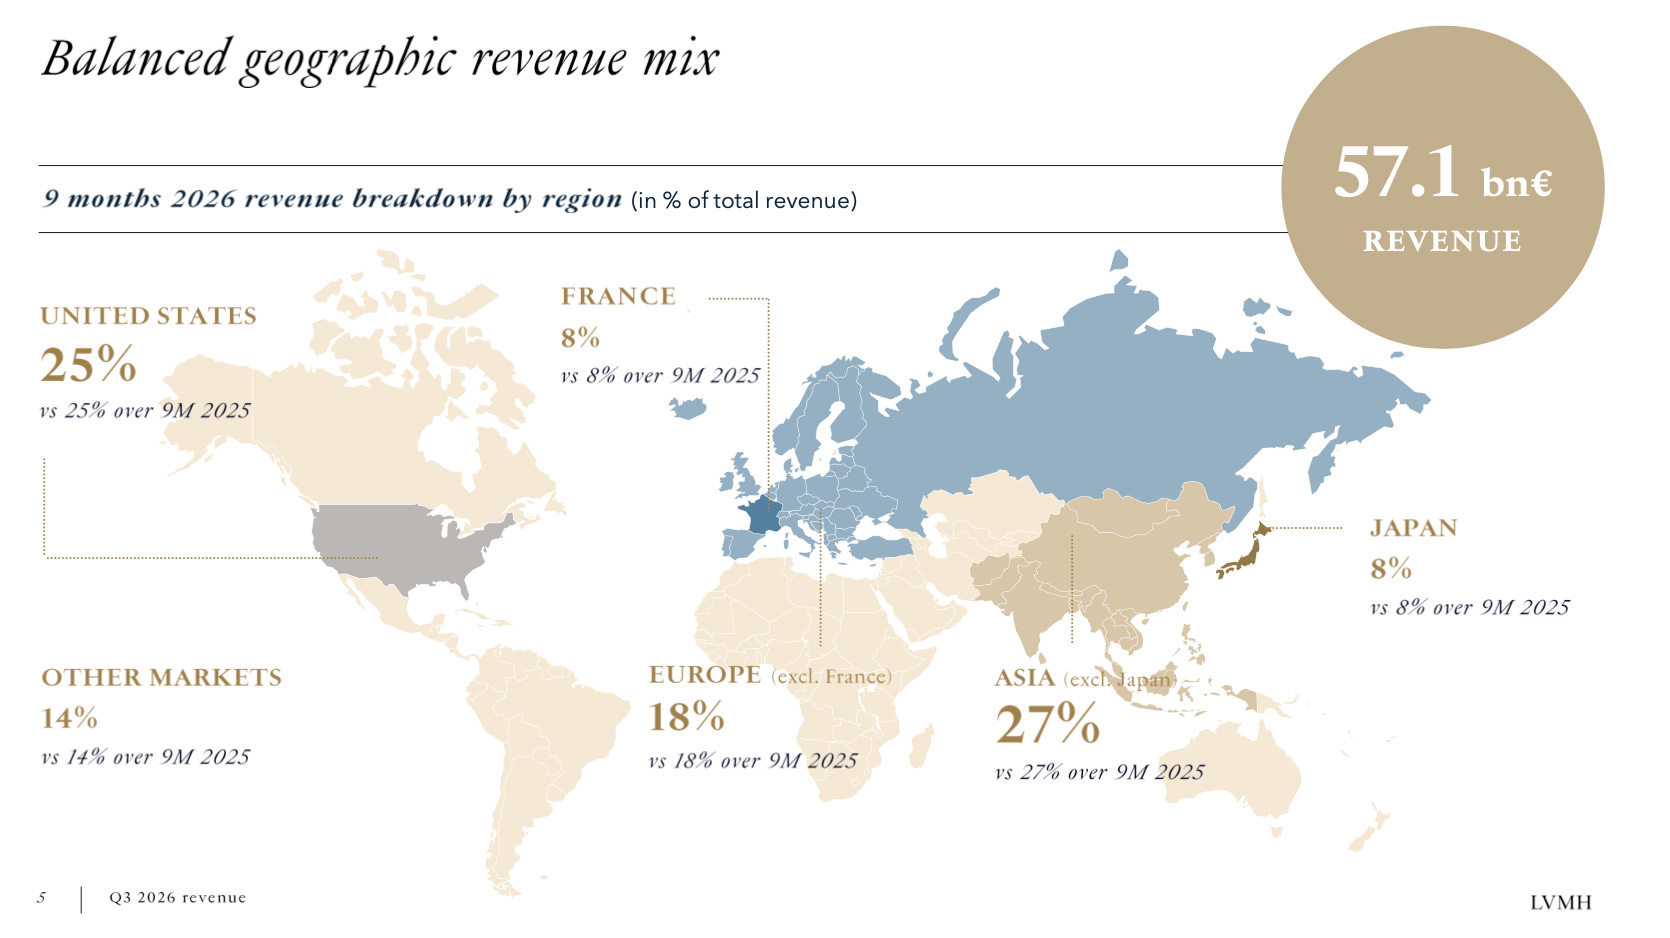
Le mix sur neuf mois n’a pas bougé d’un an sur l’autre : États-Unis 25%, Asie hors Japon 27%, Europe hors France 18%, Japon 8%, France 8%, autres marchés 14%.
Au T3, les États-Unis progressent de 5%, le Japon de 6%, l’Europe de 4% (contre 0% au T2) et l’Asie hors Japon recule de 5% (4,5% d’après la CFO), contre +4% au T2. Sur neuf mois, toutes les grandes régions sont positives, sauf l’Europe qui est à 0%.
4. Ce qu’en pense le marché (Bulls vs Bears)
🟢 Les arguments des Bulls
Le premier argument des Bulls, c’est la diversification. Quand la Mode cale, la Joaillerie, Sephora et les Vins prennent le relais, et le groupe reste en croissance. La CFO ajoute que rien de structurel n’empêche la reprise de la Mode : elle prendra simplement plus de temps. Septembre a d’ailleurs été meilleur que la moyenne du trimestre, y compris pour la clientèle chinoise.
Il y a aussi le travail de fond sur les produits, qui porte ses fruits chez Dior, Celine, Loro Piana et Rimowa, avec un renouveau créatif qui s’installe chez Fendi, Givenchy et Loewe. Et le groupe protège le désir de ses marques : pas de baisse de prix, des dépenses de marketing stables en pourcentage des ventes, un réseau de magasins ajusté au cas par cas.
Dernier point, le change redevient un soutien sur le chiffre d’affaires dès le T3. Côté marges, l’effet devrait s’atténuer en 2027, avec un décalage sur Vins & Spiritueux.
🔴 Les arguments des Bears
Les Bears partent de la Mode & Maroquinerie : une division qui pèse près de la moitié du chiffre d’affaires qui recule de 5%, et Louis Vuitton n’y échappe pas. Un analyste a rappelé en call qu’elle sous-performe depuis 12 à 18 mois, et il y voit un risque de perte de parts de marché.
Vient ensuite la marge du S2. La CFO reconnaît que les économies de coûts ne suffiront pas à tout compenser, et le change ajoute environ 70 points de base de vent contraire. La dépendance à la Chine reste entière : le groupe n’a aucune visibilité sur le moral des consommateurs chinois, et le Moyen-Orient pèse toujours.
Les Montres & Joaillerie ralentissent aussi. Avec une base de comparaison plus dure au T4 et des hausses de prix qui s’estompent, un analyste calcule une croissance proche de zéro pour le trimestre. Le management ne confirme pas. Enfin, Dior est plat au T3 malgré l’accueil des collections de Jonathan Anderson, et il reste à prouver que Celine, Fendi et Loewe deviendront de vrais moteurs.
🔒 La suite est réservée aux membres Premium : mon avis sur la marge du S2, ma lecture de la valorisation, le niveau auquel je regarderais LVMH, et ce que je fais dans mon portefeuille.