
⚠️ Avertissement : Ce contenu est partagé à titre informatif et ne constitue pas un conseil en investissement. L’investissement comporte des risques de perte en capital. Lire mon disclaimer complet sur ma page À Propos.
Un mot sur les IPO avant de commencer
Anthropic devrait entrer au Nasdaq dans les prochains jours, sous le ticker ANT. On parle d’une levée qui pourrait approcher les 100 milliards de dollars et d’une valorisation autour de 2 000 milliards. Si ça se confirme, ce sera la plus grosse introduction en bourse jamais réalisée.
Je sais que beaucoup d’entre vous se demandent s’il faut y aller. Avant de répondre, je voudrais rappeler une chose que les gros titres oublient souvent : acheter une action le jour de son IPO est rarement une bonne affaire.
Le chercheur qui a le plus travaillé sur le sujet, Jay Ritter, a calculé que l’IPO américaine moyenne faisait environ 23 % de moins que le marché sur ses trois premières années. Les sociétés introduites pendant les années d’euphorie, quand tout le monde veut entrer en bourse en même temps, font encore pire. 2026 ressemble beaucoup à l’une de ces années.
Sur les dix plus grosses IPO américaines de la dernière décennie, l’action médiane valait 17 % de moins que son prix d’introduction un an après.
Il faut être honnête, il existe une exception qui concerne directement Anthropic. Les sociétés qui font déjà plus de 10 milliards de chiffre d’affaires au moment de leur IPO ont plutôt battu le marché, d’environ 7 % sur trois ans. La taille protège un peu.
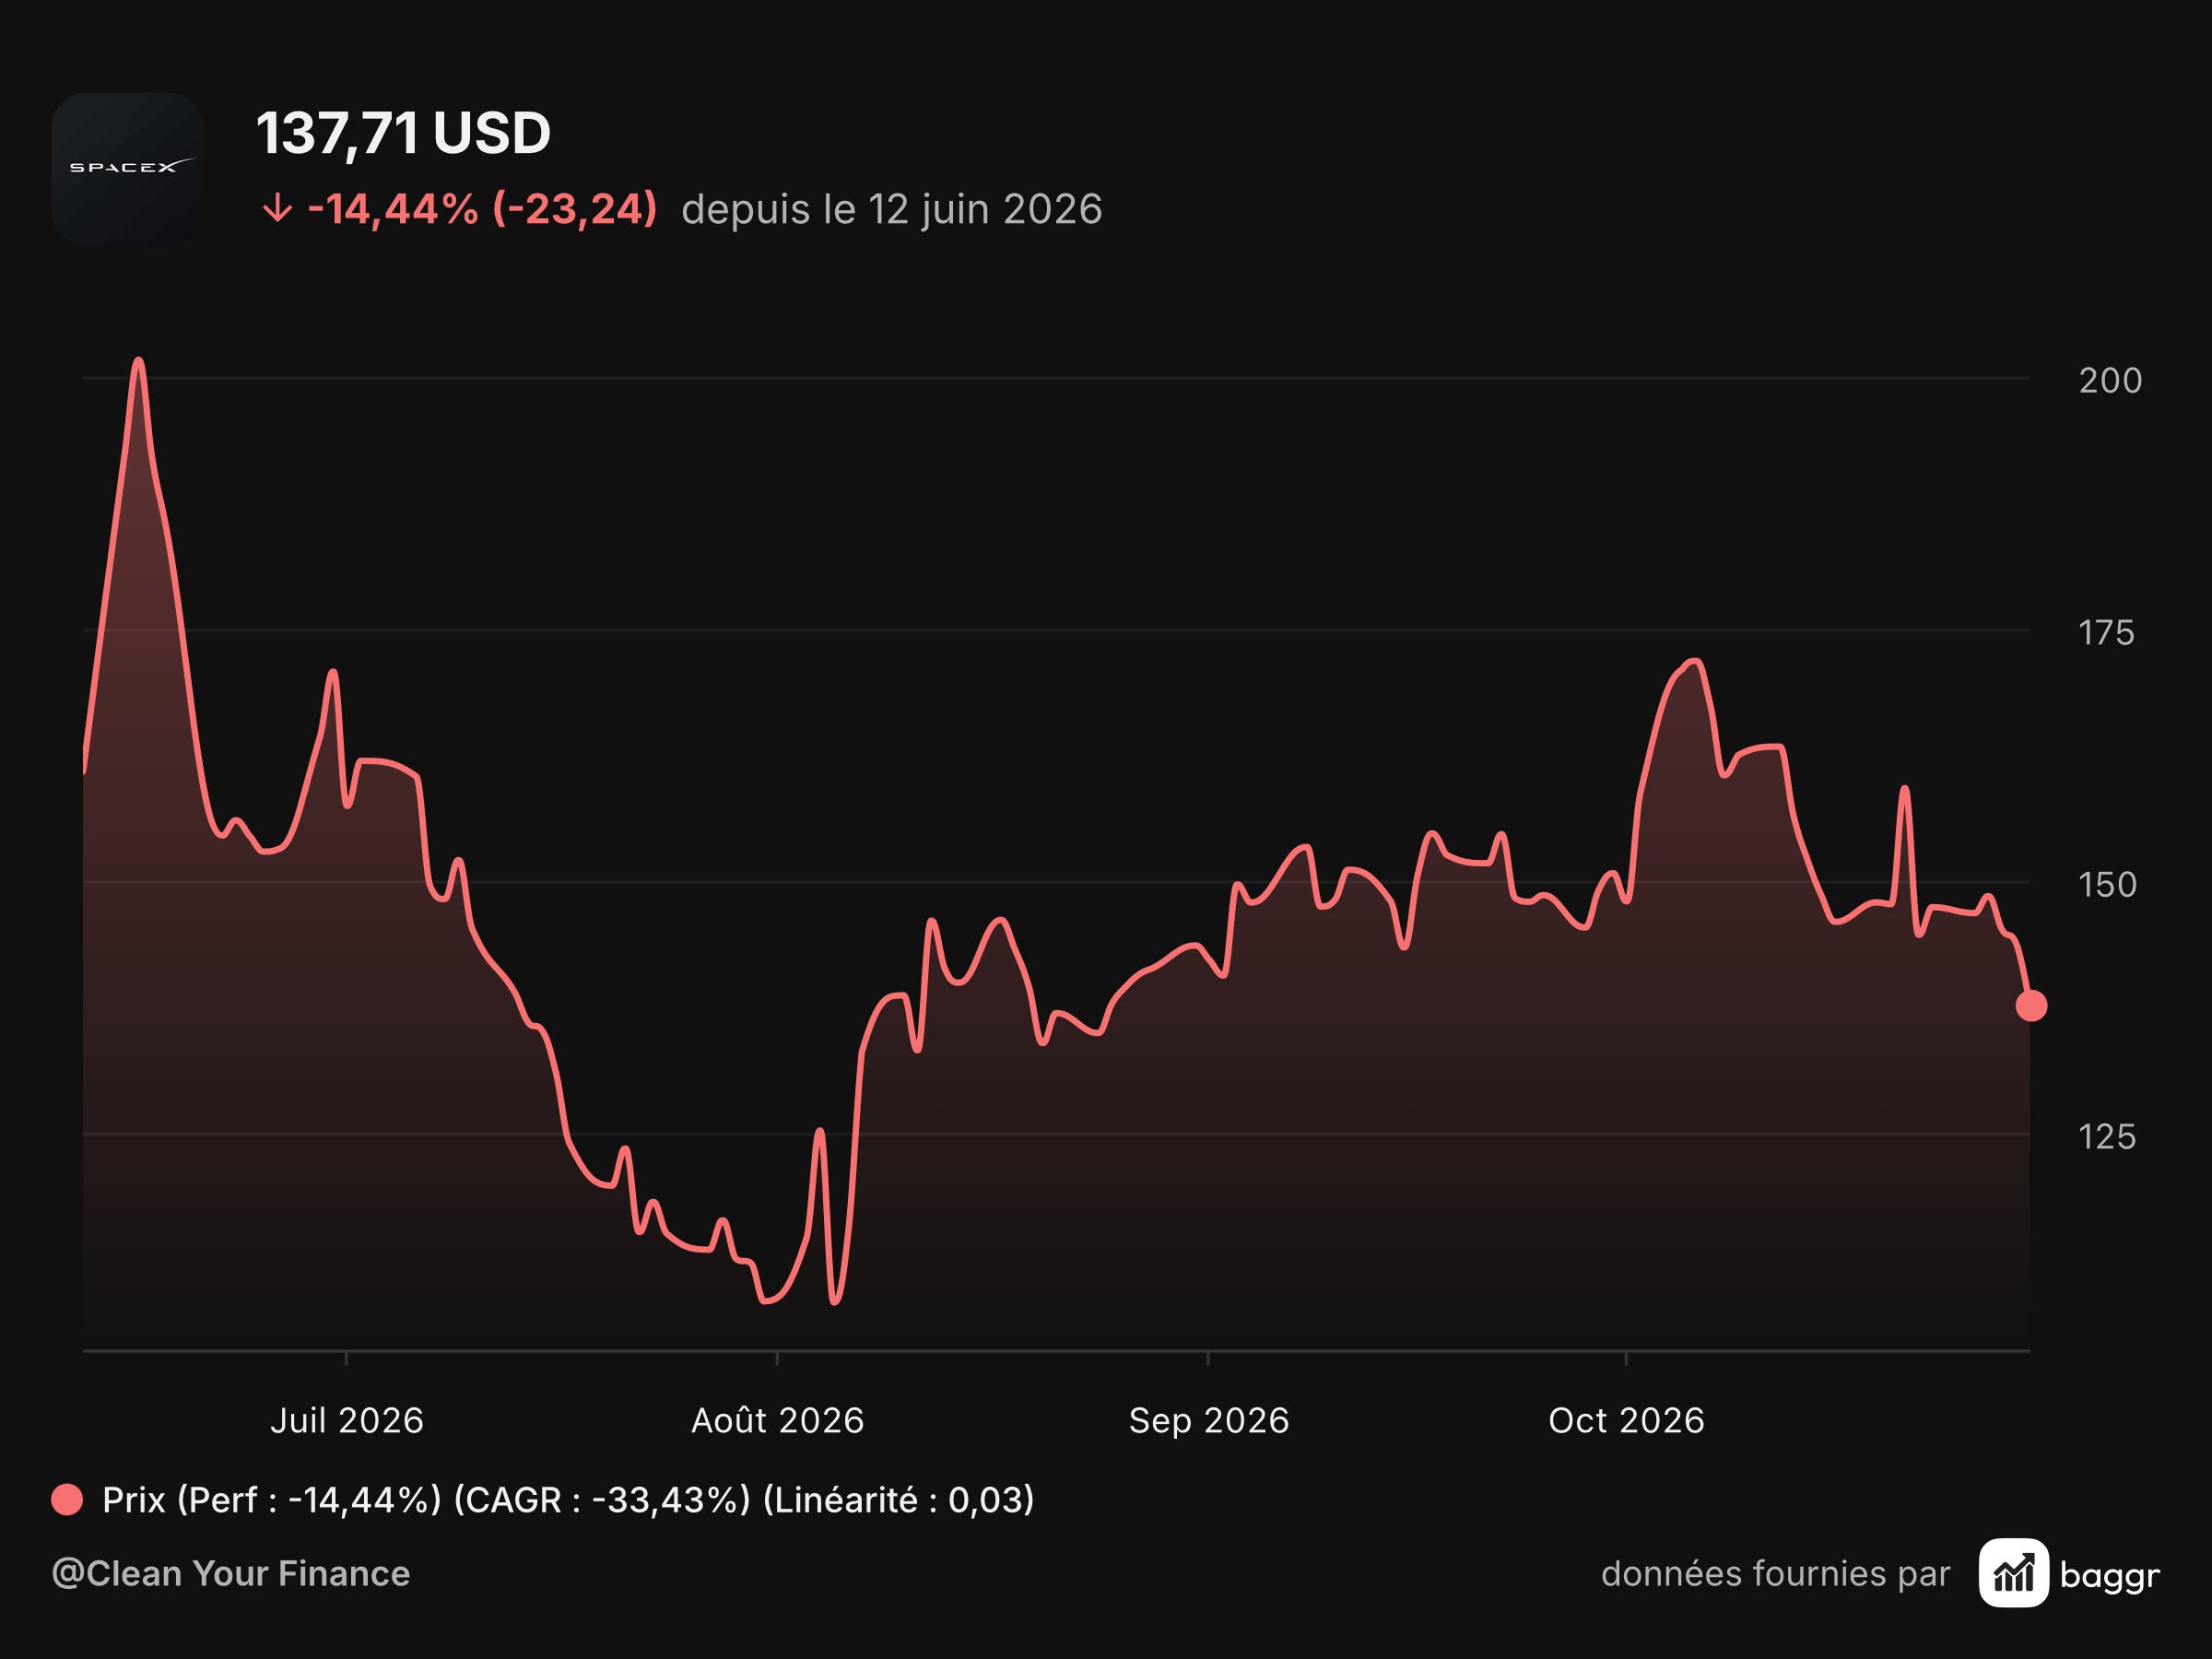
SpaceX en donne une bonne illustration. Introduite à 135 dollars le 12 juin, l’action grimpe à 225 dollars en quatre jours, puis retombe vers 105 dollars fin juillet. Ceux qui avaient acheté au prix d’IPO étaient encore légèrement perdants fin août.
Anthropic est sans doute une entreprise remarquable. Mais la question qui m’intéresse est un peu différente : a-t-on intérêt à l’acheter maintenant, à ce prix ?
Anthropic en deux minutes
Pour ceux qui ne connaissent pas, Anthropic développe Claude, l’un des principaux concurrents de ChatGPT. L’entreprise a été créée en 2021 par sept anciens d’OpenAI, dont Dario Amodei, l’actuel patron, et sa sœur Daniela.
Contrairement à ce qu’on pourrait penser, l’essentiel de l’argent ne vient pas du grand public. Environ 80 % du chiffre d’affaires est facturé à l’usage : des entreprises et des développeurs qui branchent Claude dans leurs produits, ou qui utilisent des outils comme Claude Code. Les abonnements (Pro, Max, Team) font le reste.
Autre détail qui a son importance : une bonne partie des ventes passe par les clouds d’Amazon et de Google. En 2025, c’était près de la moitié du chiffre d’affaires. On y reviendra.
Anthropic a aussi un statut un peu à part, celui de Public Benefit Corporation. Sa mission officielle ne se limite pas à gagner de l’argent pour ses actionnaires, elle inclut le développement d’une IA sûre. Et ça se traduit très concrètement dans la gouvernance, on le verra plus bas.
Ce que dit vraiment le S-1
Le prospectus a été publié le 26 octobre, et j’ai vu passer beaucoup de titres sur les « 80 milliards de pertes ». Le chiffre est exact, mais pris seul, il ne veut pas dire grand-chose.
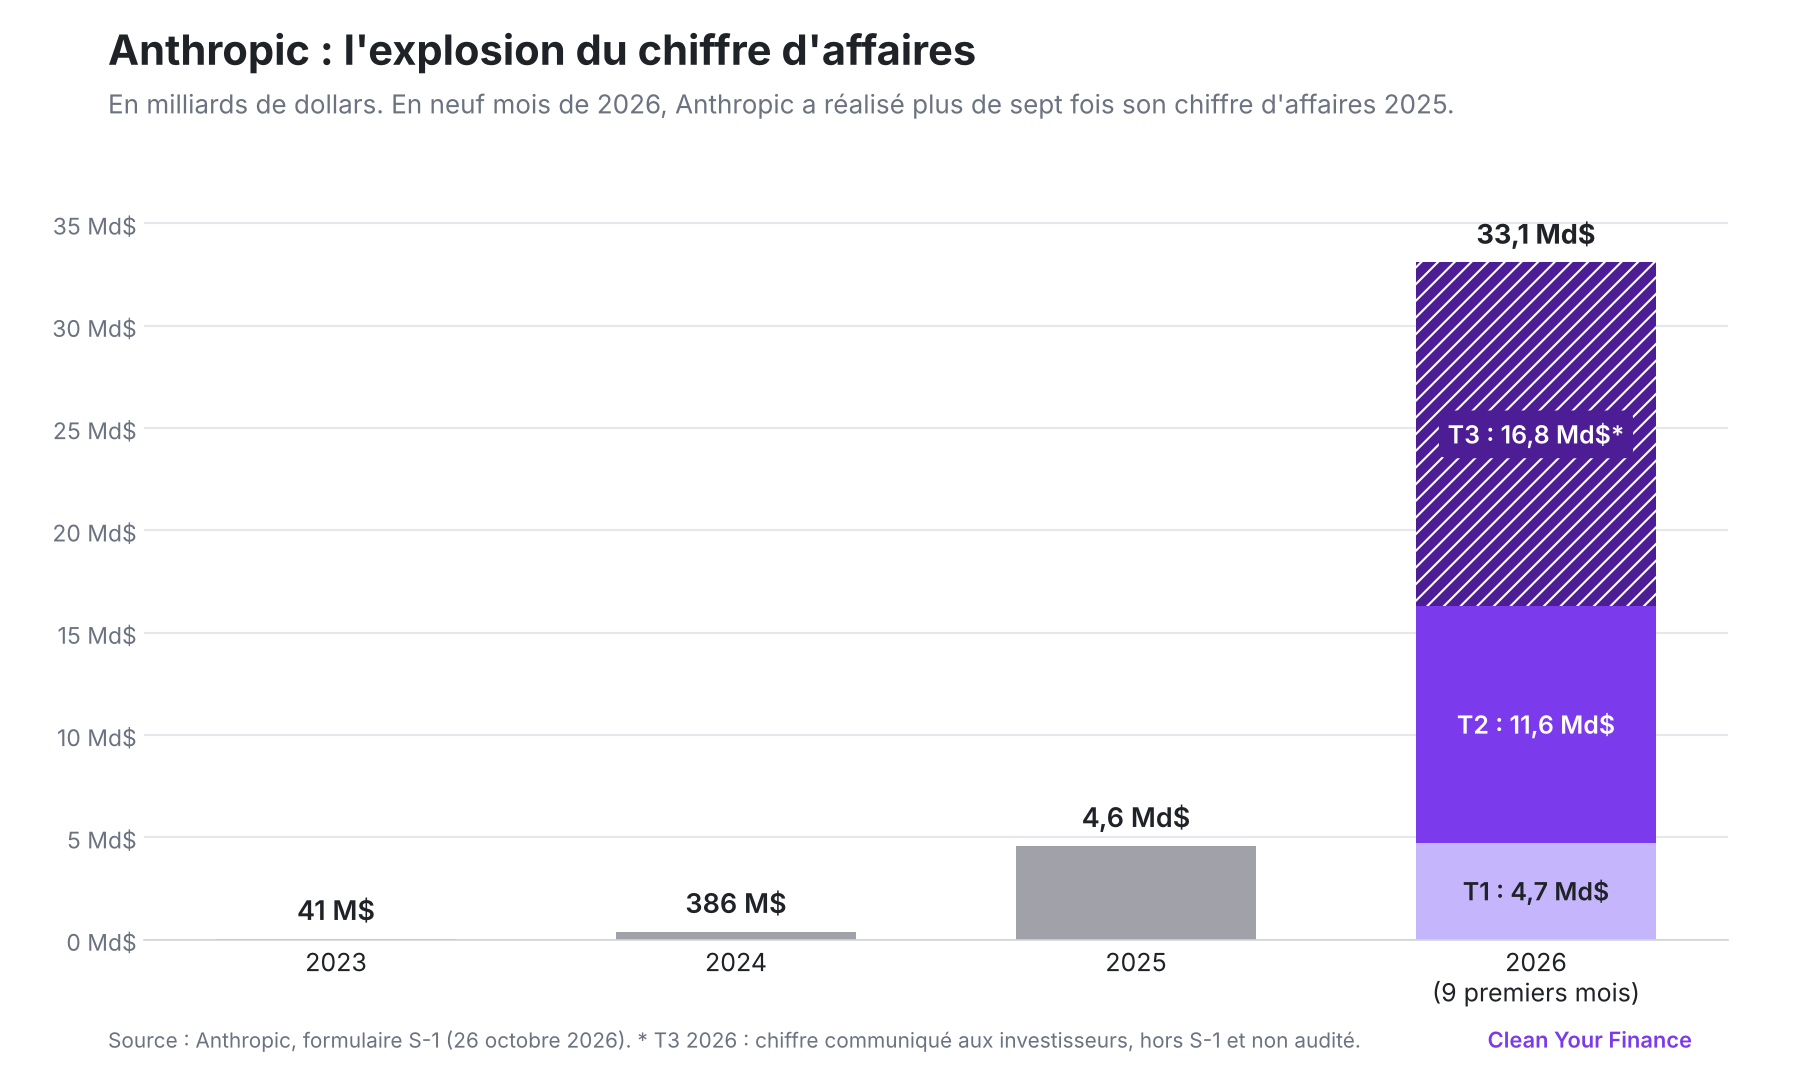
Commençons par la croissance, parce qu’elle est assez folle. Anthropic faisait 41 millions de dollars de chiffre d’affaires en 2023, 386 millions en 2024 et 4,6 milliards en 2025. Sur le seul premier semestre 2026, on est à 16,3 milliards, quatorze fois plus qu’un an plus tôt. Le deuxième trimestre pèse à lui seul 11,6 milliards, et la société a indiqué aux investisseurs, hors S-1 et sans audit, environ 16,8 milliards pour le troisième.
Ce qui m’a le plus frappé, c’est l’efficacité. Anthropic compte environ 5 300 salariés, et le chiffre d’affaires par employé est passé de 1,4 million à plus de 6,6 millions de dollars en un an. C’est presque le niveau de Nvidia.
Passons à la fameuse perte. Sur les 80,7 milliards de perte nette du semestre, 72,4 milliards viennent de la réévaluation des obligations convertibles et des SAFE utilisés pour lever des fonds. Ces titres donnent le droit d’acheter des actions à un prix fixé il y a des années. Comme la valeur d’Anthropic a explosé, ce droit vaut beaucoup plus cher et la comptabilité l’enregistre comme une perte. Aucun dollar ne sort des caisses. Le vrai coût pour l’actionnaire, c’est la dilution le jour où ces titres seront convertis en actions.
Le chiffre qui compte, c’est le résultat opérationnel : une perte de 693 millions sur le semestre, contre 2,1 milliards un an plus tôt. Le deuxième trimestre a même été le premier bénéficiaire de l’histoire de la société, avec 974 millions. L’activité a généré 3,9 milliards de trésorerie, et Anthropic disposait de 131,7 milliards de liquidités fin juin. Depuis sa création, elle n’a consommé qu’une dizaine de milliards sur les 141 milliards levés. Pour un laboratoire d’IA, c’est remarquablement discipliné.
Ça, c’est la bonne nouvelle. La moins bonne, c’est le compute. Anthropic a dépensé près de 9 milliards en puissance de calcul et en infrastructure au premier semestre, quatre fois plus qu’un an plus tôt. Elle a surtout signé des contrats en grande partie non résiliables : au moins 110 milliards avec Amazon, 114,5 milliards avec Google, 44,9 milliards avec Microsoft, et un accord avec SpaceX qui coûtera environ 3,1 milliards par mois une fois pleinement livré. Selon le mode de calcul, le total va de plusieurs centaines de milliards à près de 800 milliards sur dix ans, à payer que les revenus suivent ou non. Pour moi, tout le dossier tourne autour de ce point.
Côté clients, la dynamique est impressionnante :
plus de 11 900 clients dépensent au moins 100 000 dollars par an, contre environ 950 un an plus tôt ;
plus de 1 900 dépassent le million, et environ 250 les 10 millions ;
les clients existants dépensent environ neuf fois plus qu’il y a un an (le S-1 parle d’une rétention nette d’environ 900 %).
La concentration reste un sujet, même si elle baisse : aucun client ne dépasse 10 % du chiffre d’affaires sur neuf mois, mais les cinq premiers en pèsent environ un quart. Et beaucoup paient à l’usage, sans engagement pluriannuel.
Les facteurs de risque occupent à peu près 80 pages du document. J’en retiens quatre :
le conflit avec le Pentagone, qui a classé Anthropic comme « risque pour la chaîne d’approvisionnement »
les procès sur les droits d’auteur
la difficulté à prévoir les besoins en compute
l’aveu que le rythme de croissance actuel ne durera peut-être pas
Comment va se passer l’introduction
On ne connaît encore ni le prix, ni le nombre d’actions proposées. Ce qu’on sait : les actions de classe A seront cotées au Nasdaq sous le symbole ANT, avec Goldman Sachs et Morgan Stanley aux commandes. La presse parle d’un lancement la semaine du 9 novembre et d’une cotation avant Thanksgiving, sans confirmation officielle.
Deux détails méritent votre attention. Une partie des titres sera vendue par des actionnaires existants, et cet argent-là ne financera pas Anthropic. Et la plupart des actionnaires historiques sont bloqués 180 jours, avec quelques possibilités de sortie anticipée. C’est souvent au moment de ces déblocages que le cours souffre.
Le point le plus original reste la gouvernance. En achetant en bourse, vous aurez des actions de classe A, avec une voix par action. Sauf que les sept cofondateurs détiennent une action spéciale, de classe F, qui pèse 50,1 % des droits de vote. Et le Long-Term Benefit Trust, un comité de personnes sans intérêt financier dans l’entreprise, nomme la majorité du conseil d’administration. Le S-1 le reconnaît lui-même : l’actionnaire de classe A n’aura quasiment aucune influence. Vous achetez une part des profits futurs, pas un siège à la table. Ce qui n’est pas embêtant en tant qu’investisseur particulier.
Et pour nous, investisseurs français ? Les titres au prix d’introduction iront surtout aux institutionnels. Quelques courtiers ouvrent parfois une petite allocation aux particuliers, mais dans la plupart des cas, il faudra acheter en bourse après la cotation, souvent plus cher. Comme pour toute action américaine, ce sera sur un compte-titres, pas sur un PEA.
Bulls vs Bears
Les arguments des bulls :
une croissance rarement vue à cette échelle, avec déjà un trimestre rentable au niveau opérationnel
des entreprises qui adoptent Claude très vite, avec plus de 11 900 clients dépensant au moins 100 000 dollars par an, contre environ 950 il y a un an
plus de 130 milliards de cash, de quoi voir venir
Les arguments des bears :
plus de 500 milliards d’engagements de compute pour une entreprise qui n’a que trois ans d’historique commercial
Amazon et Google sont à la fois actionnaires, fournisseurs et distributeurs, ce qui fait beaucoup de pouvoir entre peu de mains
l’actionnaire public n’aura pas son mot à dire
OpenAI et Google ne laisseront pas le terrain libre, le litige avec le Pentagone n’est pas réglé, et aucune société cotée ne permet vraiment de comparer le prix
🔒 Alors, je souscris ou pas ? Dans la partie réservée aux membres, je passe Anthropic au crible de mes critères Quality, je regarde ce que le prix suppose vraiment, je vous donne ma décision et je vous montre comment s’exposer à Anthropic sans passer par l’IPO.
