
⚠️ Avertissement : Ce contenu est partagé à titre informatif et ne constitue pas un conseil en investissement. L’investissement comporte des risques de perte en capital. Lire mon disclaimer complet sur ma page À Propos.
1. En bref
ASML Holding a publié le 14 octobre 2026 un T3 2026 record : 11,7 Md€ de chiffre d’affaires (+55% sur un an, +25% sur un trimestre), une marge brute de 57,5% au-dessus de la guidance et un résultat net de 5,0 Md€. Pour l’ensemble de 2026, le groupe vise désormais 44 à 45 Md€ de ventes, soit environ +36%.
Le moteur du trimestre, ce sont les mises à niveau du parc installé. Les clients veulent de la capacité tout de suite, et la façon la plus rapide d’en obtenir est d’améliorer les machines déjà en salle blanche. Résultat : 3,3 Md€ de ventes Installed Base Management, 0,4 Md€ au-dessus de la guidance, avec des marges très élevées. Derrière, le management explique que les hausses de capacité prévues (+30% en 2027, +30% à l’étude pour 2028) ne suffiront pas, et certains clients veulent déjà commander pour 2029 et 2030.
Les points de friction existent. Le résultat net est gonflé d’environ 0,5 Md€ par la réévaluation de la participation dans Mistral AI, et la Chine remonte à 23% des ventes de systèmes, ce qui ravive le risque réglementaire. Je ne suis pas actionnaire en direct, j’y reviens en fin d’article, mais je n’ai jamais vu ASML décrire une demande aussi tendue. Pour comprendre le modèle en profondeur, vous pouvez lire mon deep dive sur ASML.
2. Les chiffres clés
Chiffre d’affaires
Au T3 2026, le chiffre d’affaires atteint 11 662 M€, contre 7 516 M€ au T3 2025 et 9 326 M€ au T2 2026. Cela fait +55% sur un an et +25% sur un trimestre. ASML ne communique ni croissance organique, ni effet de change, ni effet périmètre. On raisonne donc sur la croissance publiée.
Le chiffre d’affaires se décompose en deux blocs :
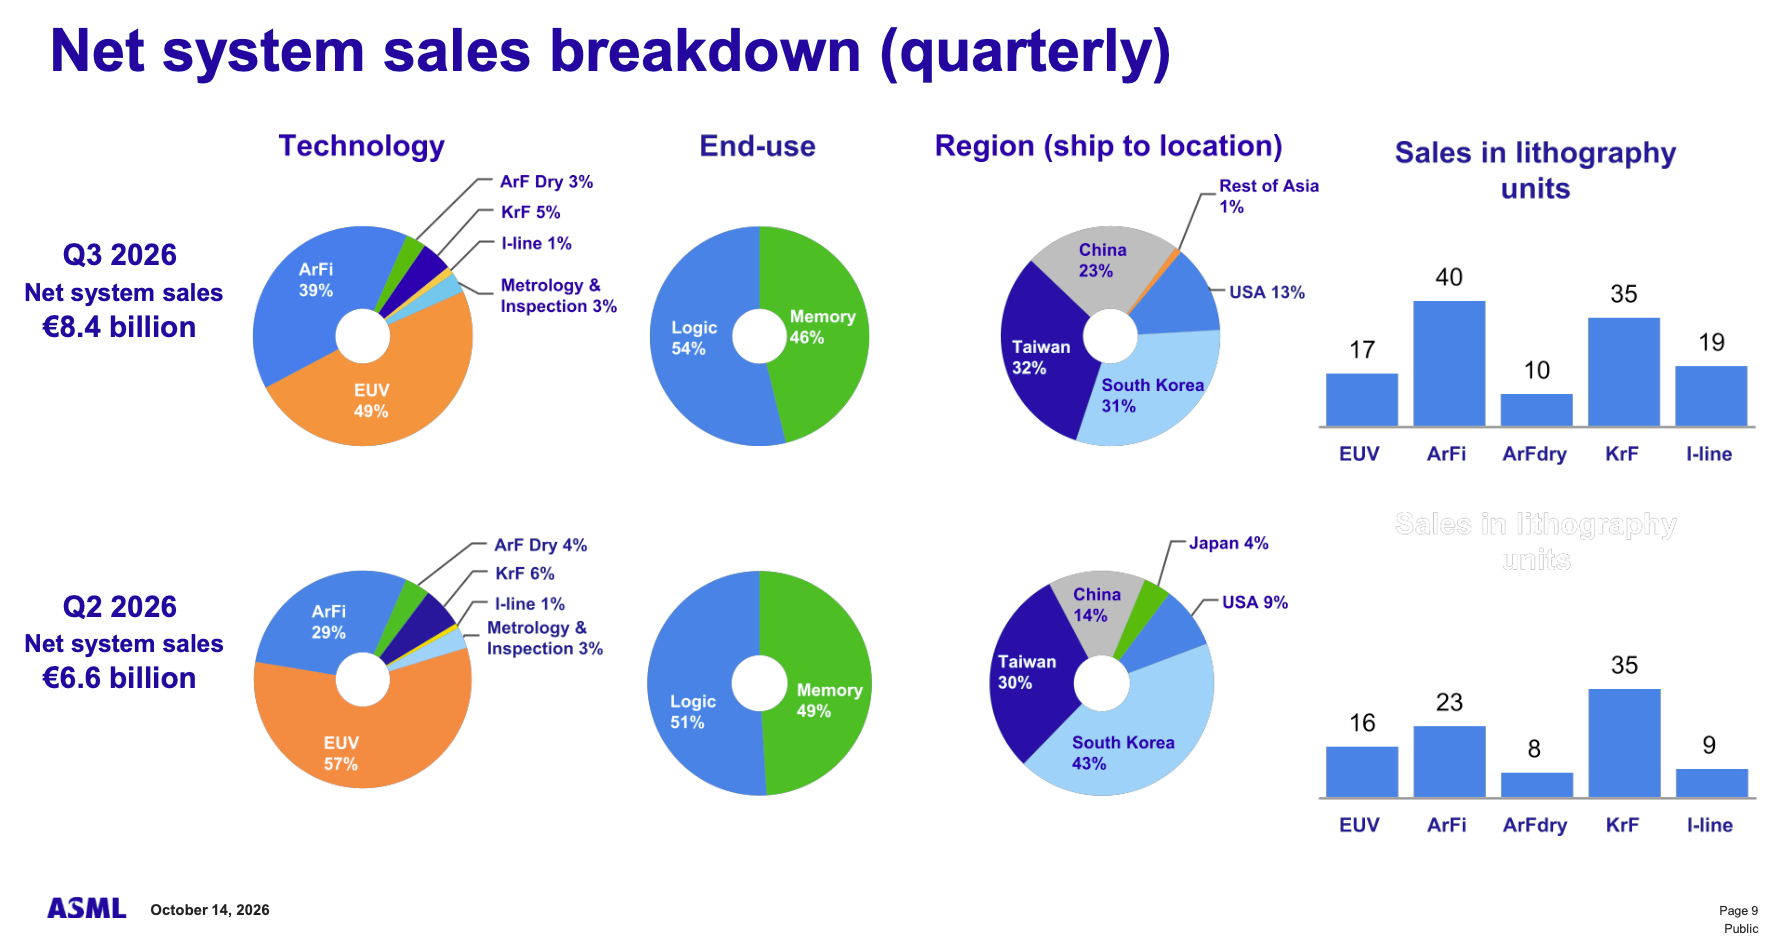
Ventes de systèmes : 8,4 Md€ (6,6 Md€ au T2), dont 4,1 Md€ d’EUV (un système High-NA inclus) et 4,3 Md€ hors EUV
Installed Base Management (services et options) : 3,3 Md€ (2,8 Md€ au T2), soit 28% du total
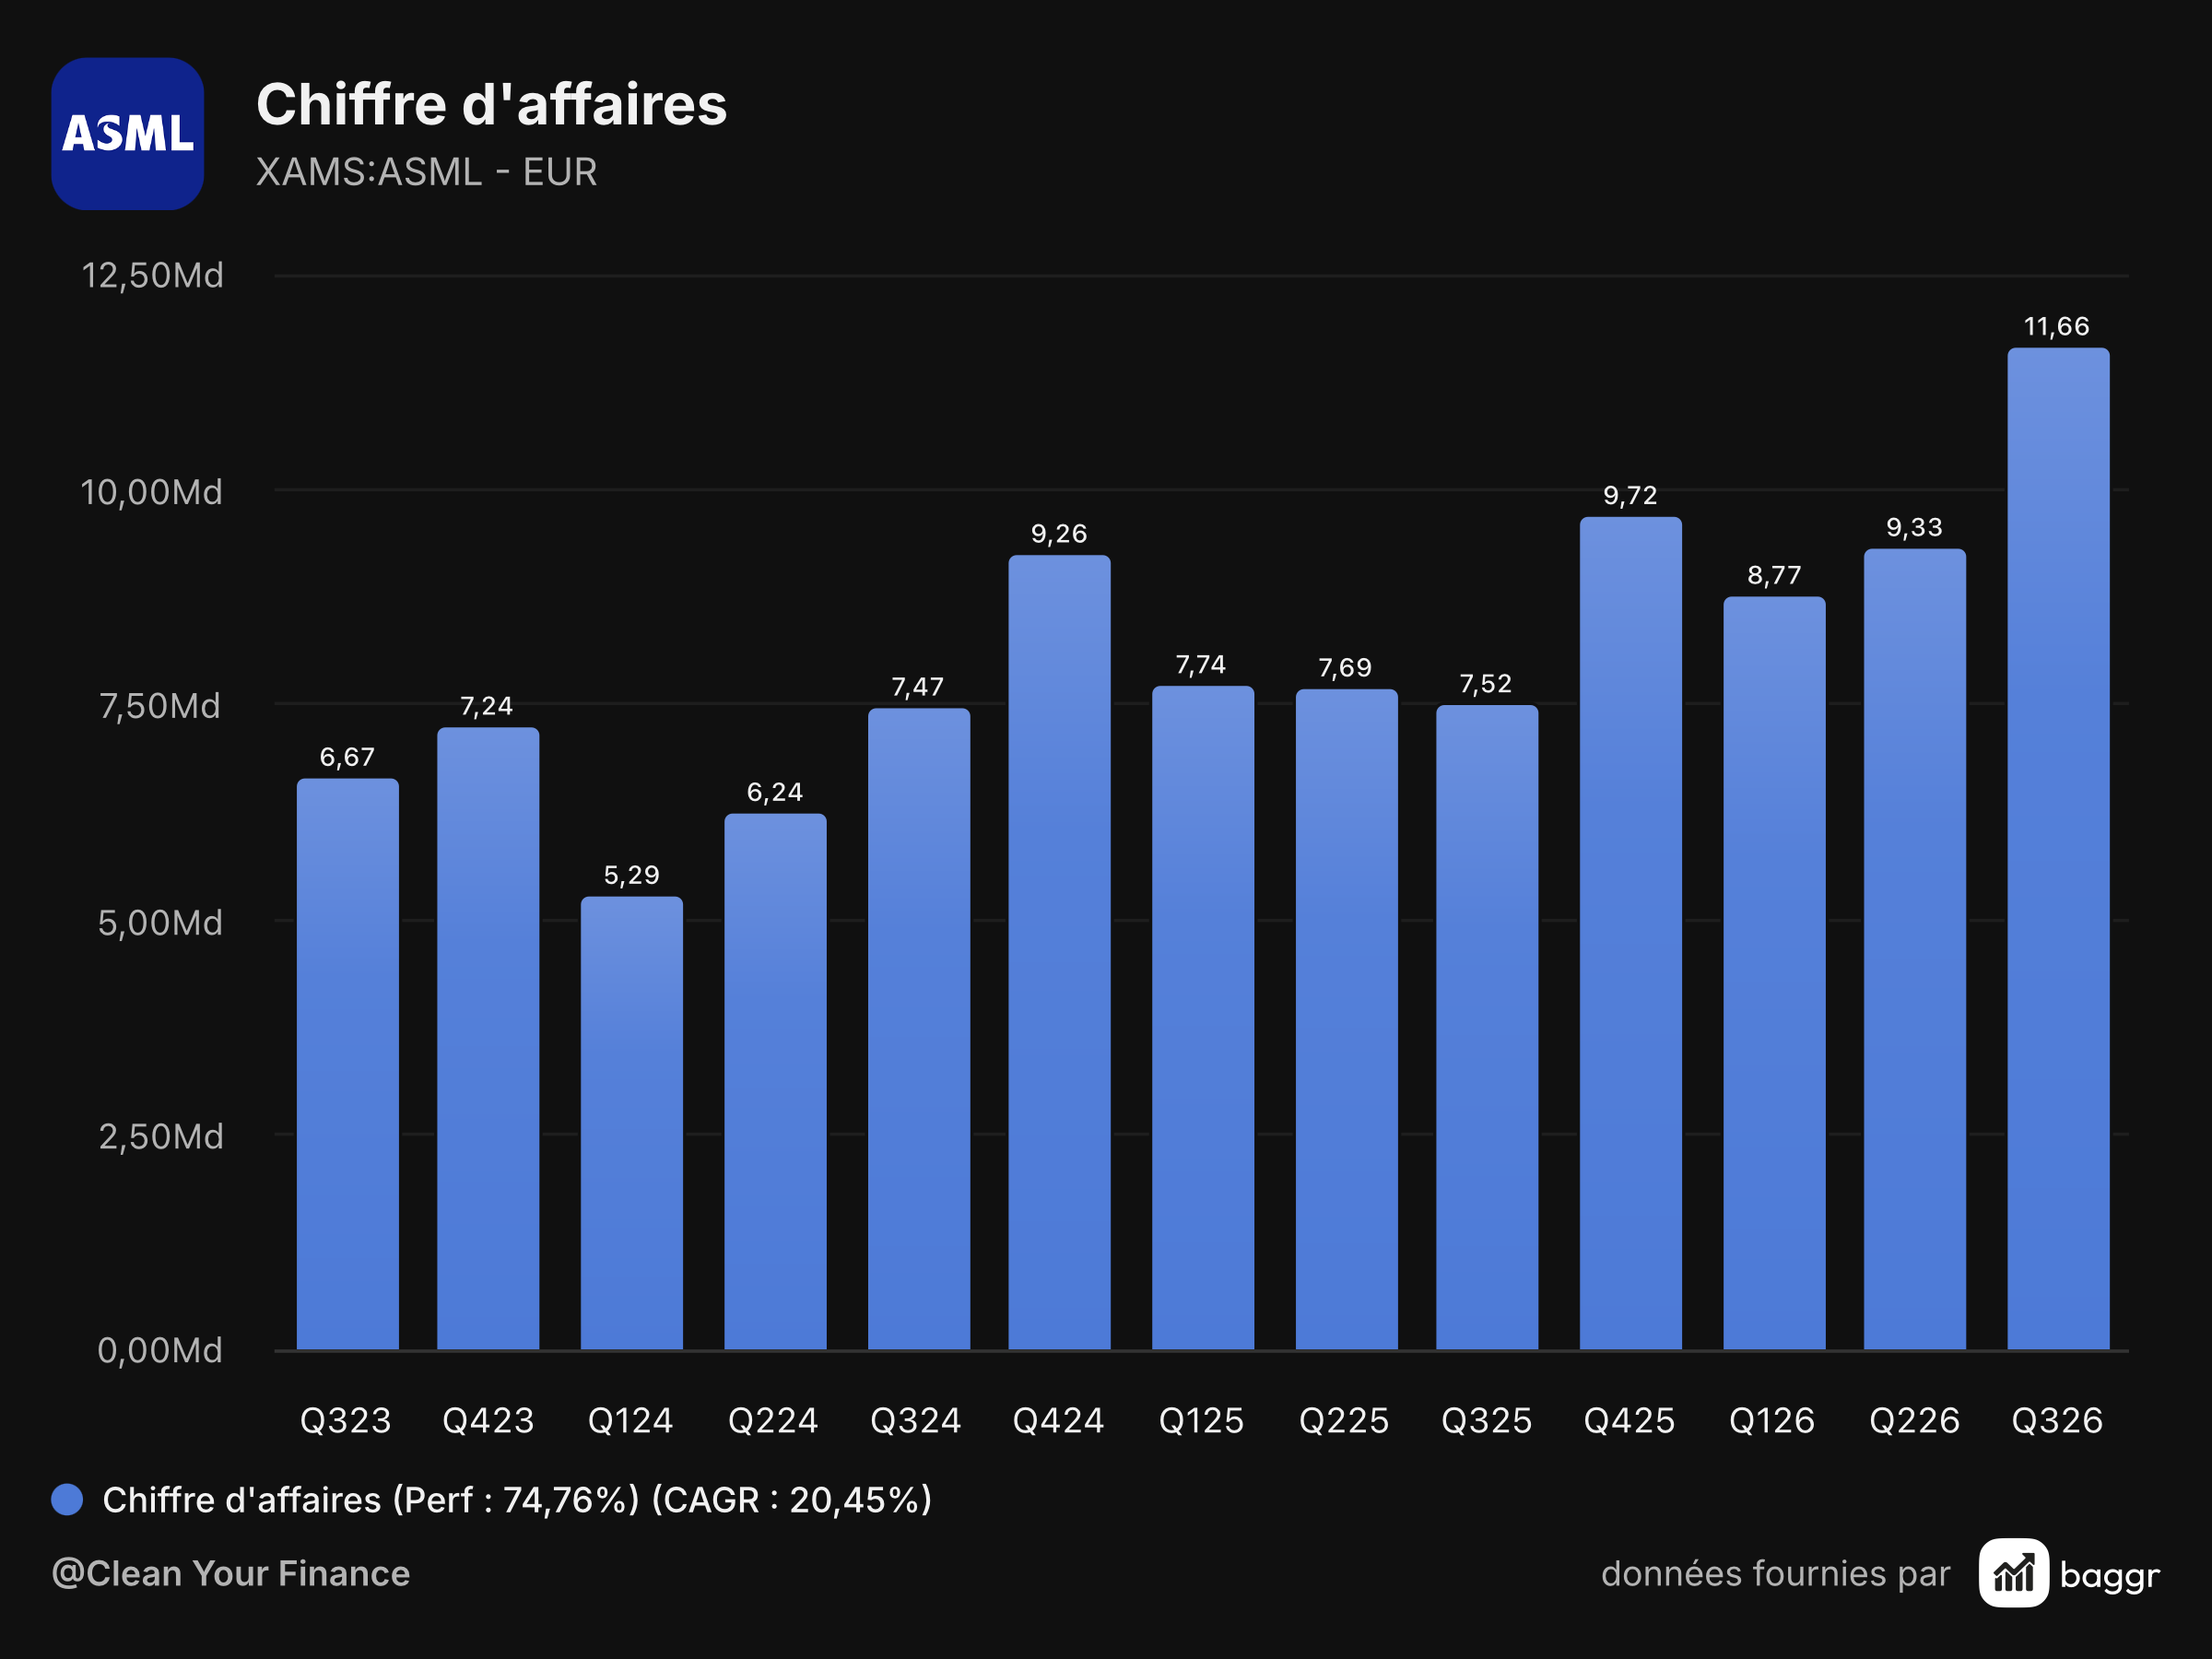
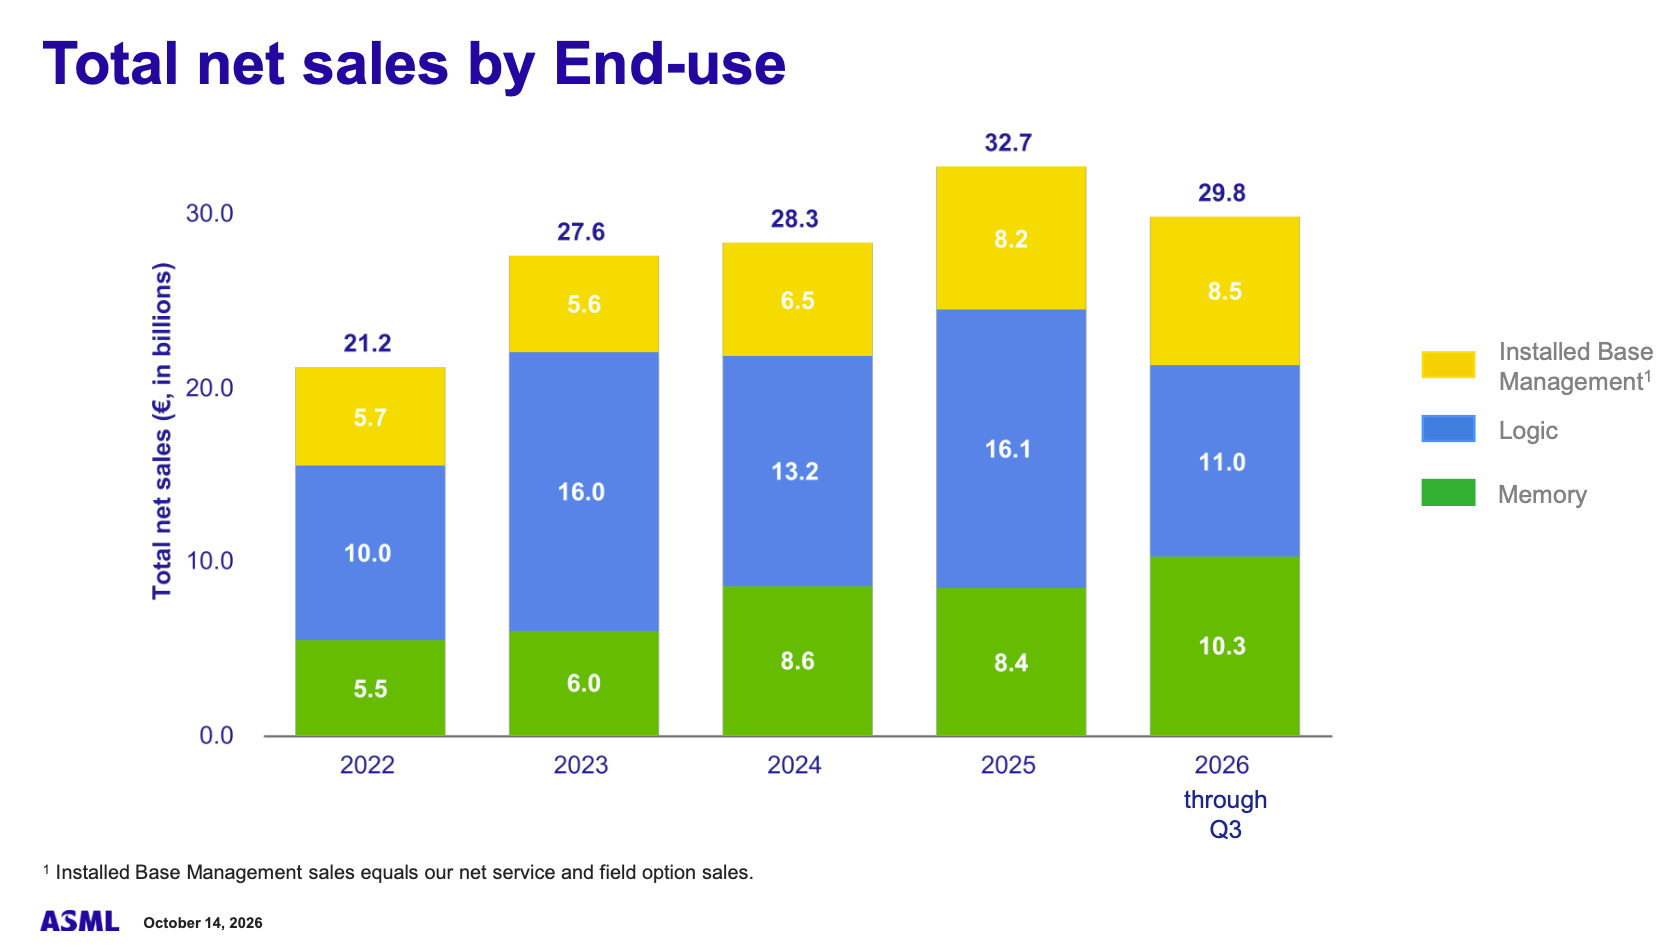
Sur neuf mois, ASML réalise 29,8 Md€. La guidance annuelle de 44 à 45 Md€ implique donc un T4 entre 14,2 et 15,2 Md€, exactement la fourchette donnée pour le trimestre.
Pour 2026, le CFO donne la répartition attendue : plus de +45% sur l’EUV, environ +20% sur les systèmes hors EUV, environ +50% sur l’Installed Base Management. Par client final, la logique progresserait d’environ 10% (plus de 25% pour la logique avancée) et la mémoire d’environ 75%.
Pourquoi la marge brute bondit-elle autant ?
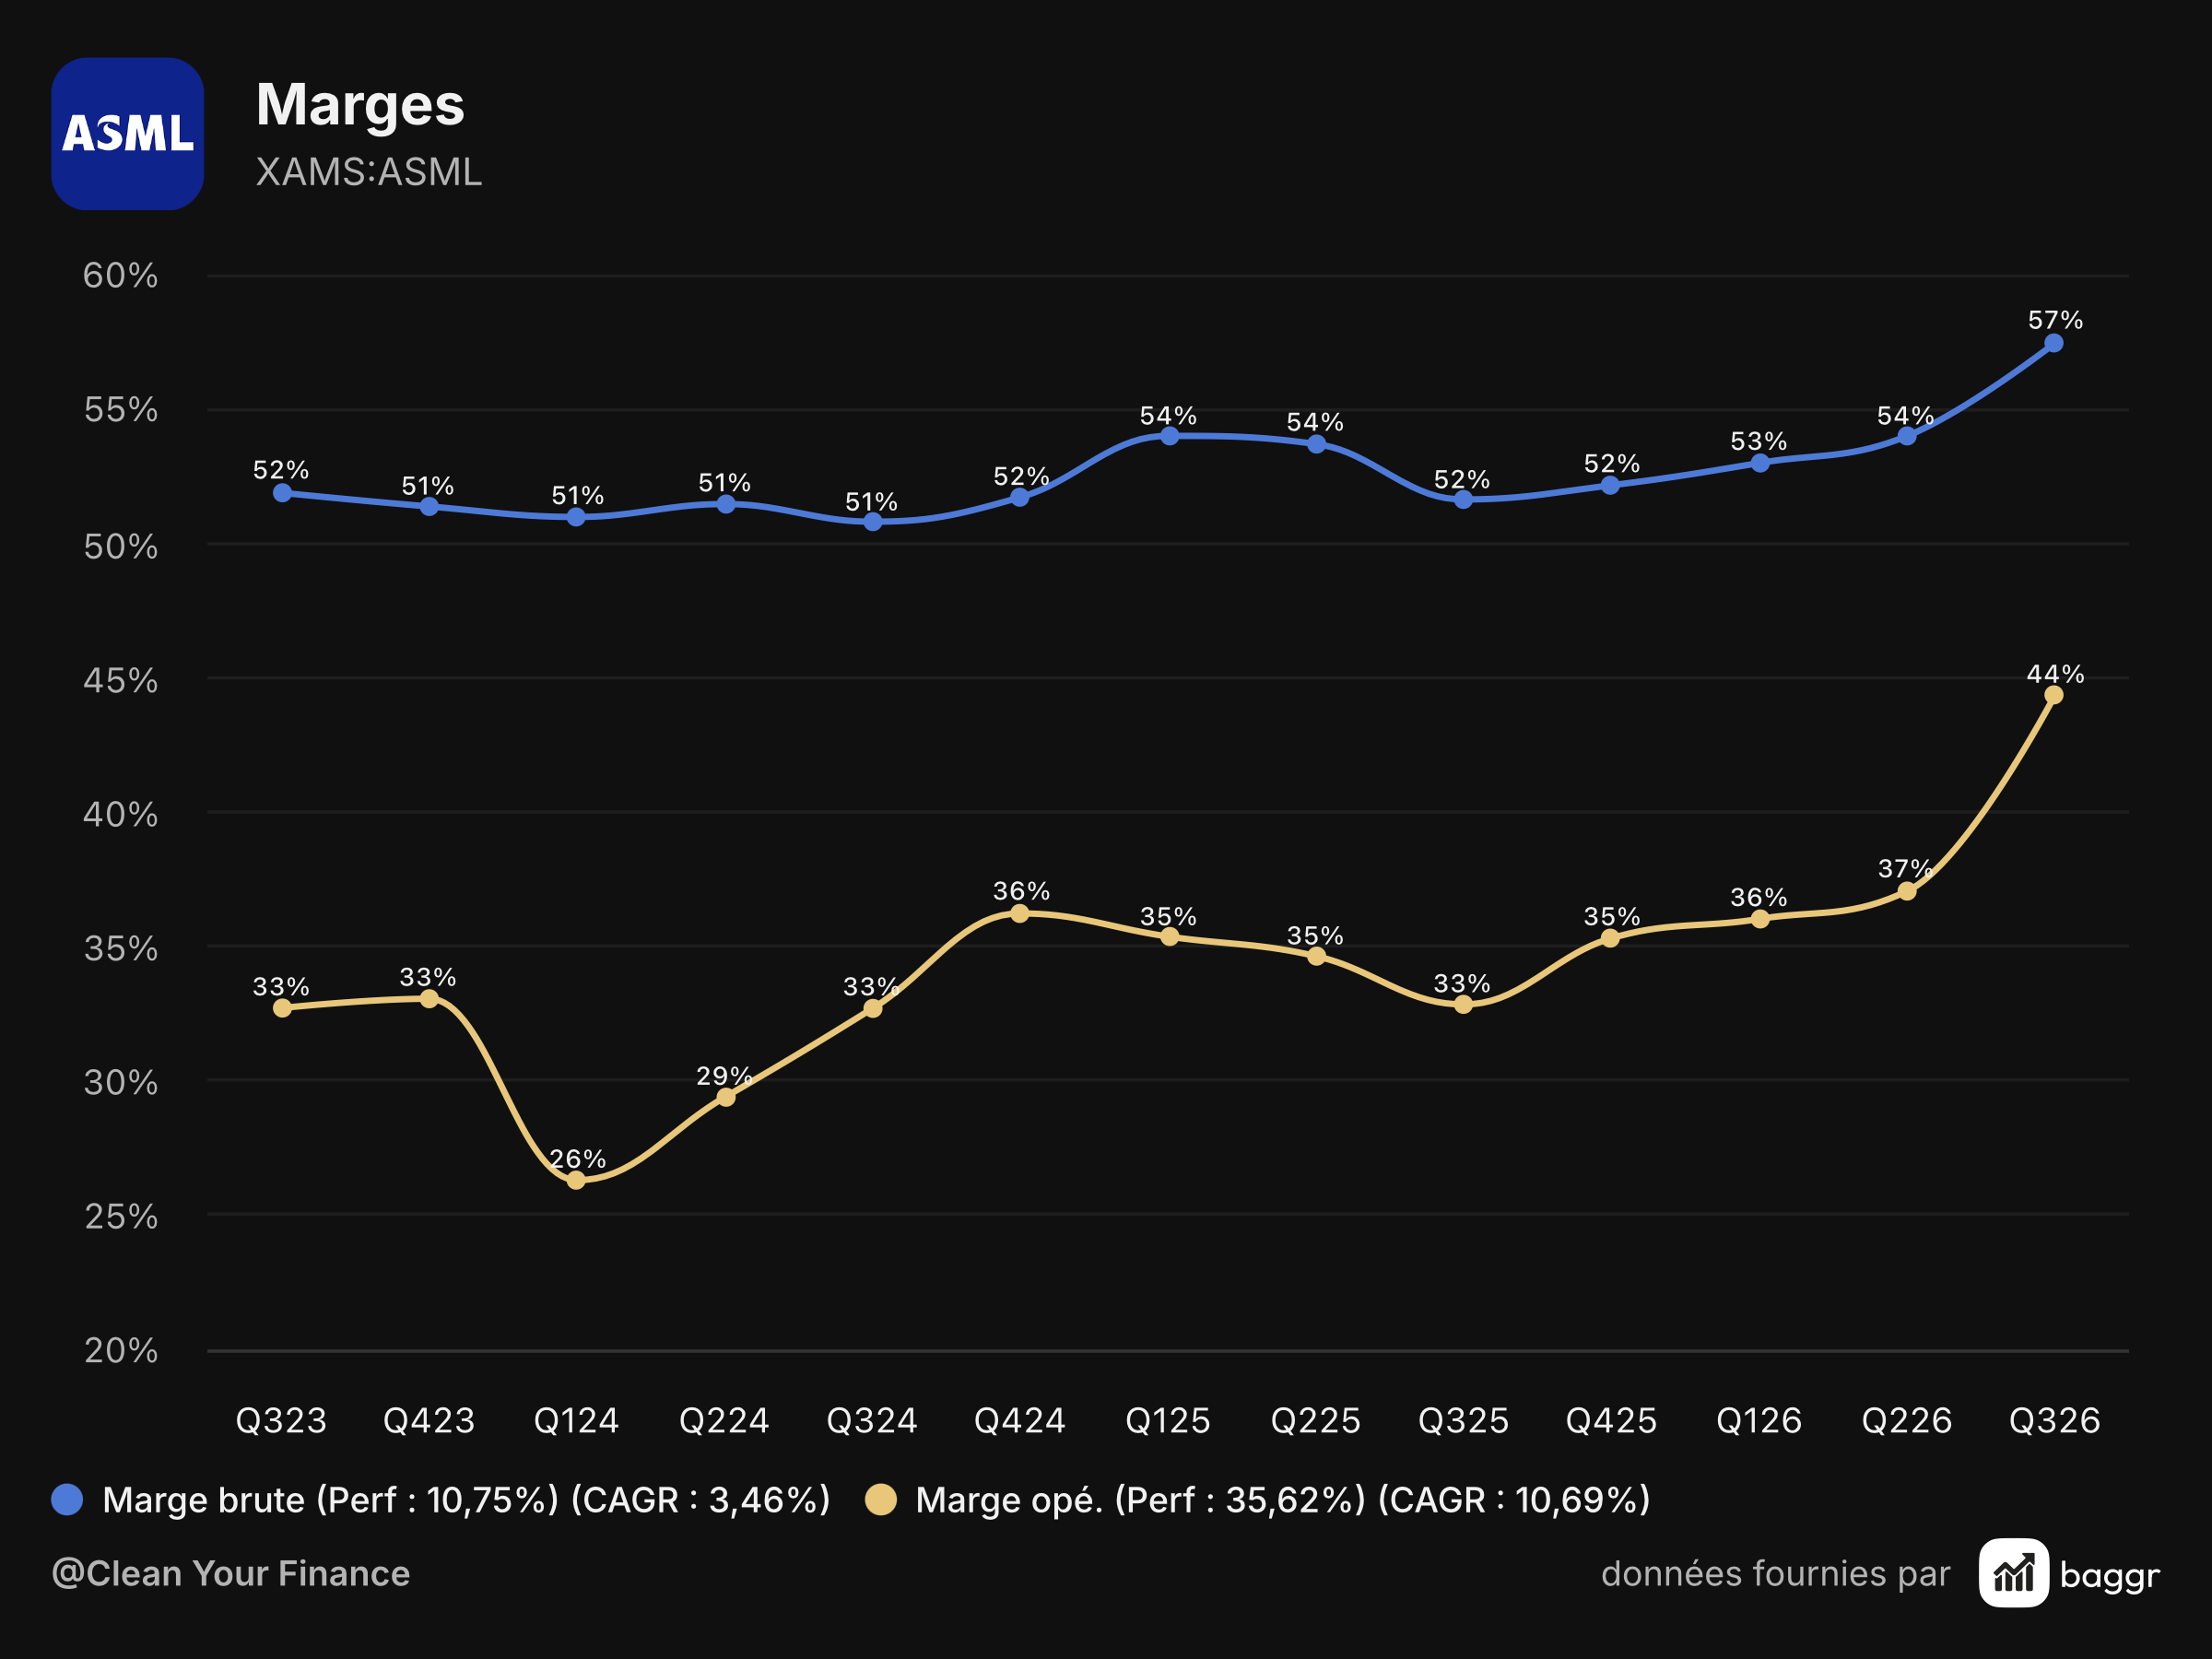
La marge brute atteint 57,5%, contre 54,0% au T2 et 51,6% au T3 2025. Le CFO l’attribue d’abord aux 0,4 Md€ de mises à niveau supplémentaires, des composants à très forte marge. Les volumes et un mix riche en EUV et en DUV immersion jouent aussi.
Le levier opérationnel est spectaculaire. La marge opérationnelle passe à 44,4% (37,1% au T2, 32,8% un an plus tôt). La R&D baisse en valeur, de 1 277 M€ à 1 174 M€, alors que les ventes progressent de 25%. D’après mon calcul, elle ne pèse plus que 10,1% du chiffre d’affaires, contre 13,7% au T2. Les SG&A restent stables à 353 M€.
Le résultat net atteint 4 960 M€ et le BPA 12,95 €, mais il faut nettoyer ce chiffre. Il inclut environ 0,5 Md€ de réévaluation de l’investissement initial dans Mistral AI. En enlevant cet élément, le résultat net serait d’environ 4,46 Md€ et le BPA d’environ 11,6 €. Cela reste +110% sur un an (5,49 € de BPA au T3 2025). Le taux d’impôt du trimestre est de 16,1%.
Pour le T4, la marge brute est guidée autour de 57%, donc en léger recul malgré des ventes en forte hausse. La raison donnée : les coûts de montée en puissance. Sur l’année, environ 56%.
Cash-flow et bilan
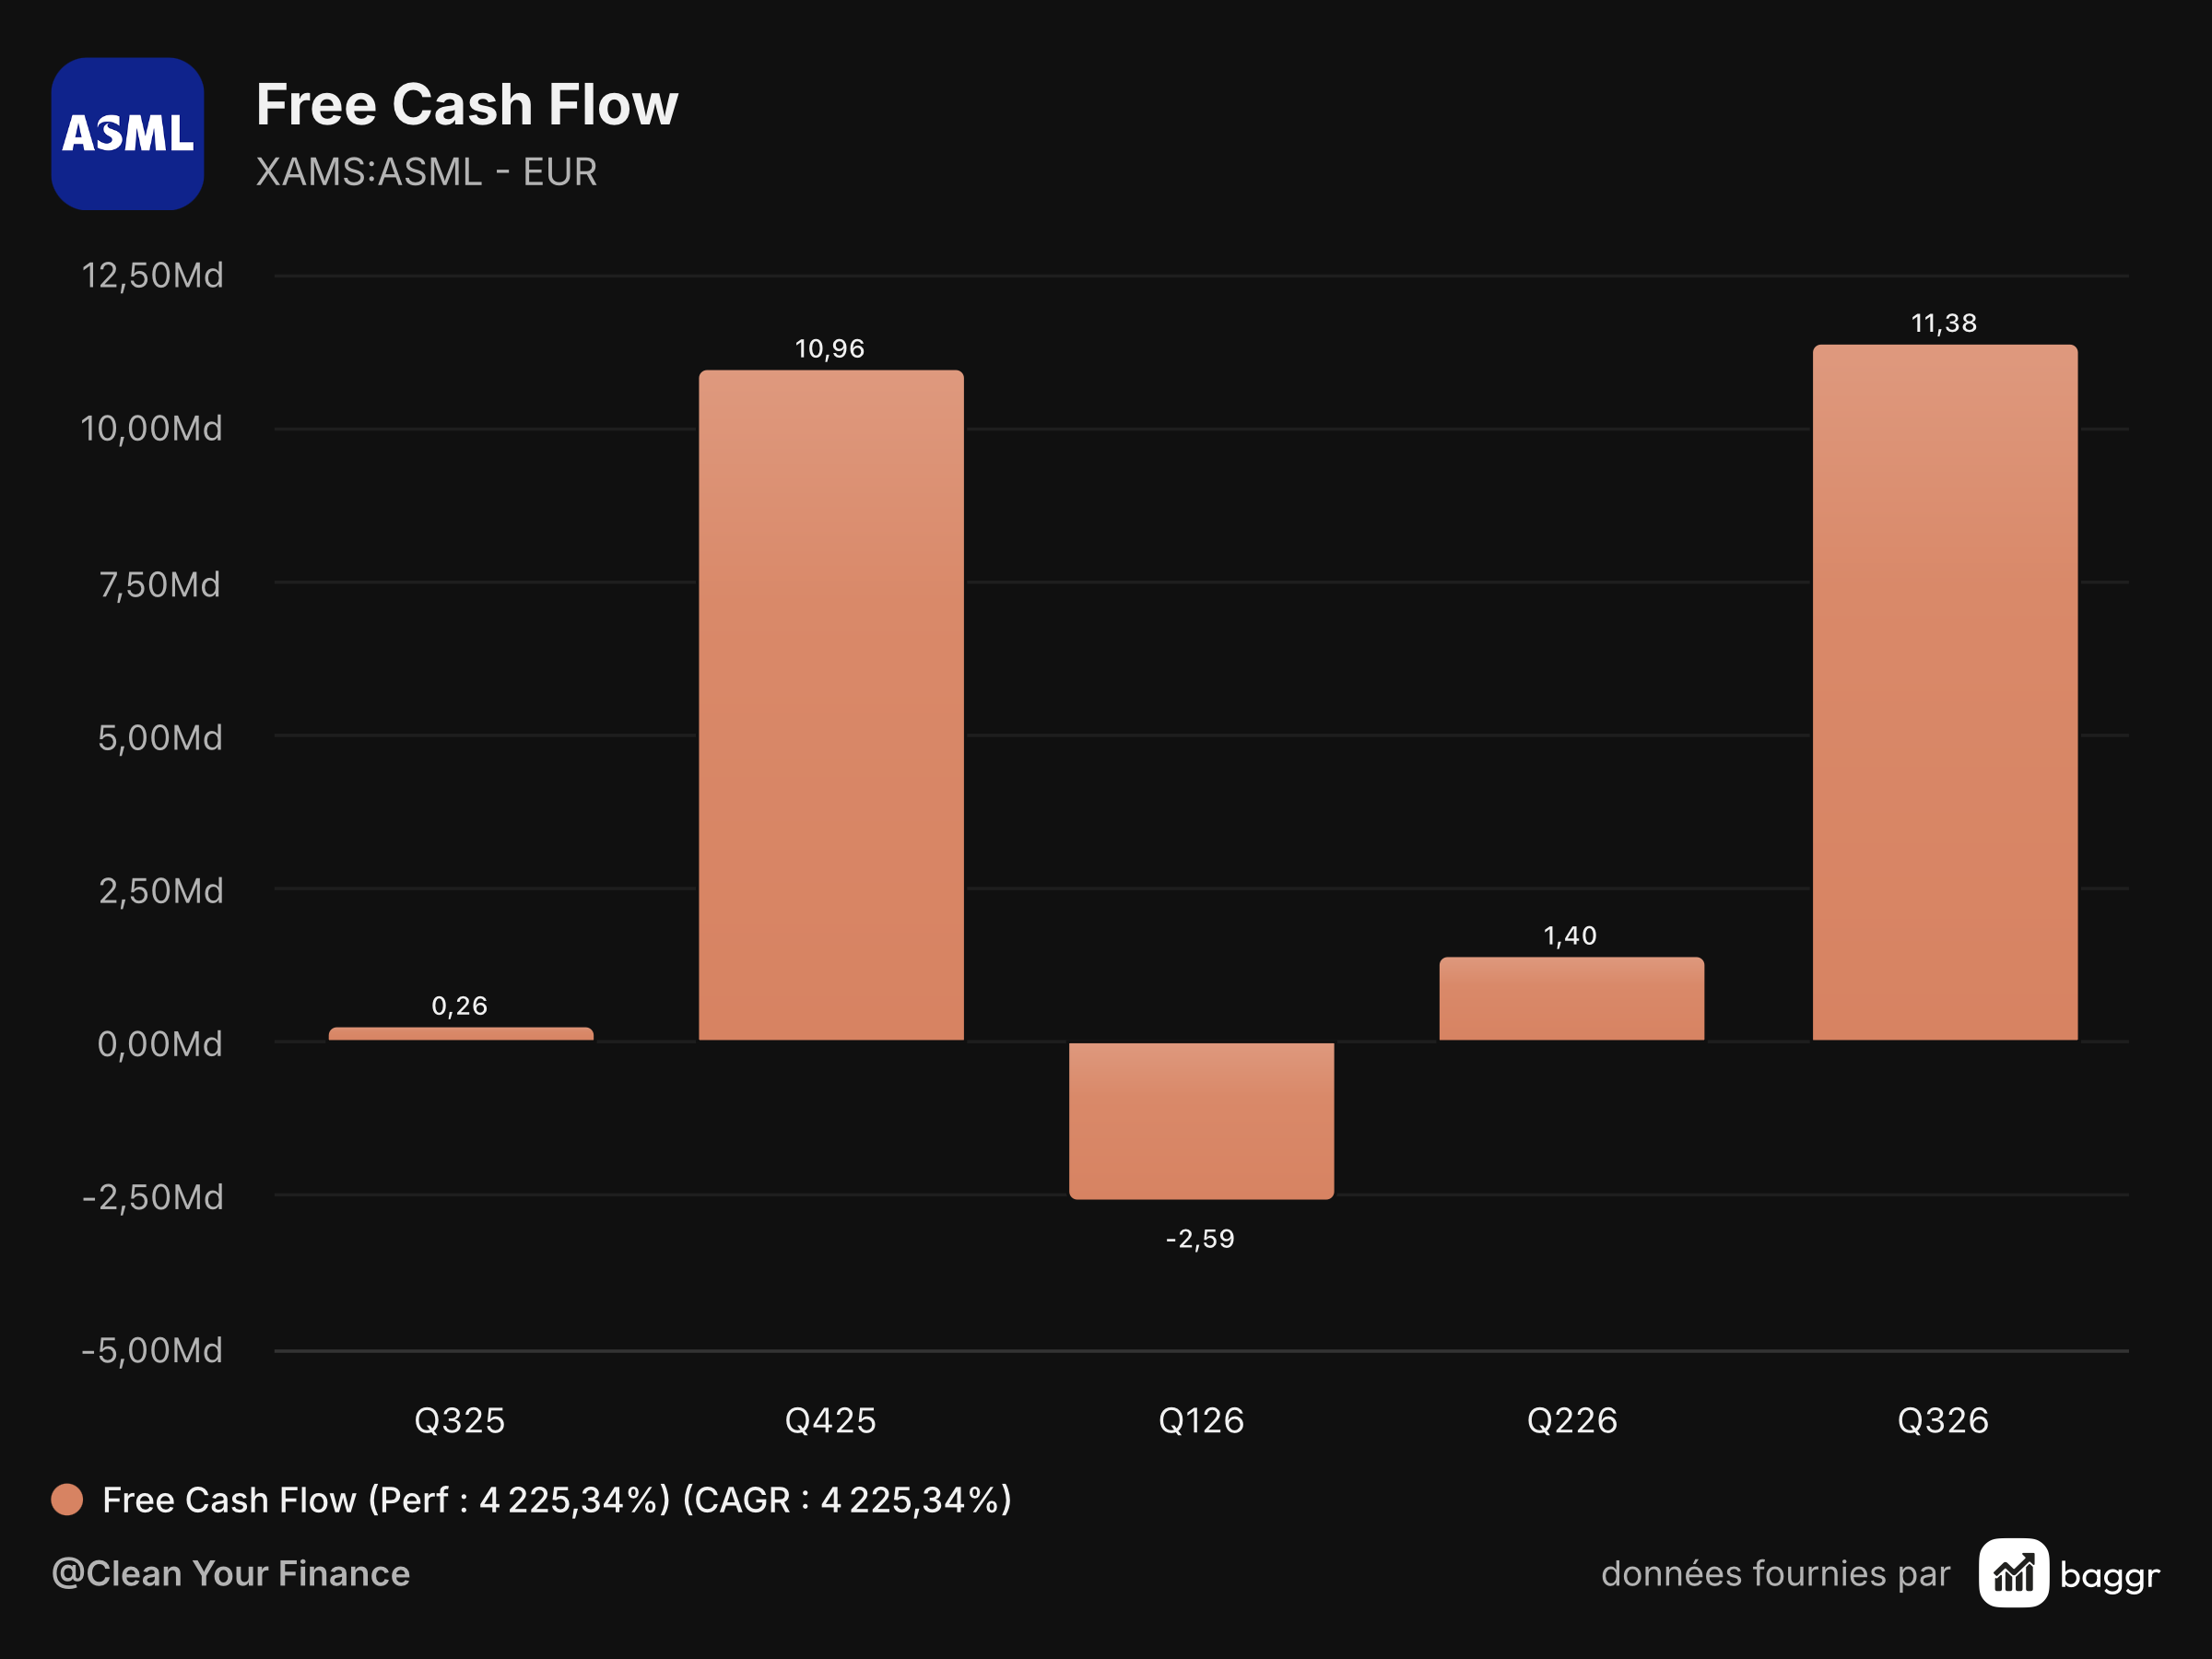
Le cash-flow libre du T3 atteint 11,4 Md€ (11 798 M€ de flux opérationnel, 447 M€ d’investissements corporels et incorporels). Le CFO le relie aux acomptes versés par les clients sur les nouvelles commandes. Le profil est très irrégulier d’un trimestre à l’autre : -2,6 Md€ au T1, +1,4 Md€ au T2. Le cumul sur neuf mois ressort à 10,2 Md€.
Le passif non courant bondit de 6,2 Md€ à 12,0 Md€ en un trimestre. Le CFO confirme qu’il inclut les acomptes et le décrit comme un bon indicateur de la prise de commandes, avec un léger retard sur la signature des bons de commande. ASML ne publie plus son carnet de commandes trimestriel ; ce poste est le meilleur indice disponible.
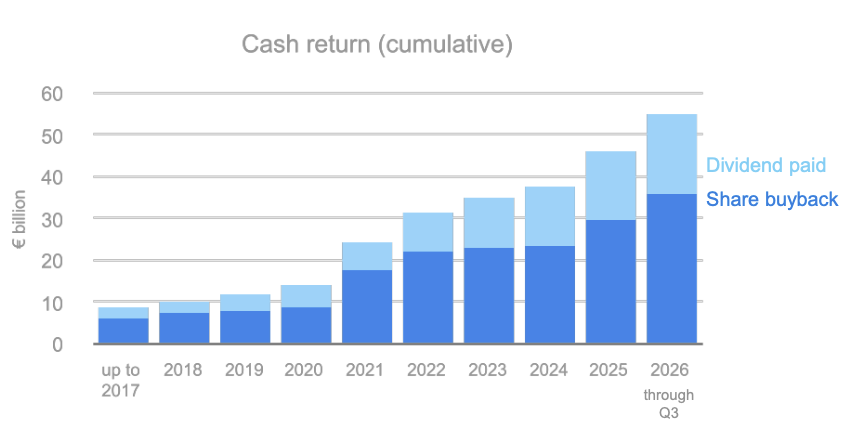
La trésorerie et les placements à court terme atteignent 12,7 Md€ fin septembre (7,6 Md€ fin juin). Les stocks sont stables à 11,9 Md€, les créances clients montent à 9,9 Md€. Au T3, ASML a racheté environ 2,8 millions d’actions pour 4,1 Md€, soit un prix moyen d’environ 1 460 € d’après mon calcul, et a versé un dividende intérimaire de 1,88 €. Le prochain, du même montant, sera payé le 4 novembre 2026.
3. Décryptage opérationnel
EUV : la montée en cadence tient ses promesses
L’EUV représente 49% des ventes de systèmes au T3 (57% au T2), pour 4,1 Md€ et 17 machines livrées (16 au T2). La baisse de la part n’est pas une baisse d’activité : d’après mon calcul, l’EUV progresse d’environ 9% en valeur sur le trimestre, c’est la DUV qui accélère beaucoup plus vite.
Sur l’année, ASML prévoit environ 65 systèmes EUV Low-NA, contre 44 en 2025, soit près de 50% de plus. Le NXE:3800F arrivera en petites quantités dès le début de 2027, avec 260 wafers par heure contre 230 pour le NXE:3800E. Le CFO précise que le mix EUV sera plus favorable en 2027, avec moins de modèles D, plus anciens.
Le High-NA a passé un cap ce trimestre, plus dans les annonces des clients que dans les chiffres (un seul système vendu). Intel a exposé plus d’un million de wafers en High-NA, avec des performances au moins équivalentes au Low-NA sur les couches comparables. Samsung et TSMC annoncent une entrée en production de volume en 2028 et 2030. La disponibilité du parc High-NA approche 90%. Et ASML pilote avec TSMC une initiative pour passer à des masques de 12 pouces, avec une ligne pilote visée en 2031 et une production en 2033. Le CEO en tire une lecture simple : personne n’investirait dans ce format si le High-NA devait rester marginal.
DUV : l’immersion explose
C’est la surprise du trimestre. La DUV immersion (ArFi) passe de 29% à 39% des ventes de systèmes, avec 40 machines livrées contre 23 au T2. D’après mon calcul, cela représente environ 3,3 Md€ contre 1,9 Md€, soit plus de 70% de hausse en un trimestre. Les machines plus simples suivent : 10 ArF dry (8 au T2), 35 KrF (stable), 19 I-line (9 au T2).
Le management avait initialement prévu des livraisons d’immersion bien inférieures à 2025. Il attend désormais un volume comparable à l’an dernier. Les outils d’immersion critiques passeront à 330 wafers par heure début 2027, et le CEO rappelle que, comme pour l’EUV, le prix suit la productivité.
Installed Base Management : le levier le plus rapide
Les ventes de services et d’options atteignent 3,3 Md€, +19% sur le trimestre d’après mon calcul. Le CFO cite la demande de mises à niveau de productivité, en EUV comme en DUV. Pour le T4, il guide autour de 3,7 Md€. D’après mon calcul, cela porterait l’année à environ 12,2 Md€, contre 8,2 Md€ en 2025, ce qui colle avec les +50% annoncés.
Je trouve ce point central. Une machine neuve se commande des mois à l’avance, alors qu’une mise à niveau ajoute de la capacité immédiatement sur la même surface de salle blanche. Tant que l’offre de machines reste contrainte, ce sont les mises à niveau qui captent la demande immédiate, avec les meilleures marges du groupe. Le CFO lui-même en fait le principal facteur d’incertitude sur la marge 2027. Il dit qu’une bonne partie du parc reste à mettre à niveau et que de nouveaux produits d’upgrade arrivent.
Métrologie : petite mais en forte croissance
La métrologie et l’inspection pèsent 3% des ventes de systèmes. ASML a livré au T3 le premier YieldStar 550B, un système de mesure d’overlay conçu pour le nœud logique 14 angströms et le nœud DRAM 1D, annoncé avec plus de 60% de productivité supplémentaire. Le CEO attend une demande de YieldStar plus que doublée dans les années à venir par rapport à 2025. Un analyste chiffre l’activité à 825 M€ en 2025.
Logique et mémoire : la mémoire se rapproche
Les ventes de systèmes se répartissent à 54% en logique et 46% en mémoire (51% / 49% au T2). Sur neuf mois, la mémoire atteint déjà 10,3 Md€, plus que sur toute l’année 2025 (8,4 Md€). Elle devrait croître d’environ 75% en 2026, portée surtout par la DRAM et l’adoption de l’EUV sur les nœuds avancés. ASML voit d’ailleurs arriver de nouveaux clients EUV en DRAM. La logique progresse d’environ 10%, plus de 25% sur la partie avancée, et le CFO pense qu’elle restera devant la mémoire en 2027.
La Chine est-elle vraiment en train de remonter ?
Par destination, la Chine passe de 14% à 23% des ventes de systèmes. D’après mon calcul, cela représente environ 1,9 Md€ contre 0,9 Md€ au T2. Taiwan monte à 32% (30%), les États-Unis à 13% (9%), tandis que la Corée du Sud recule à 31% (43%).
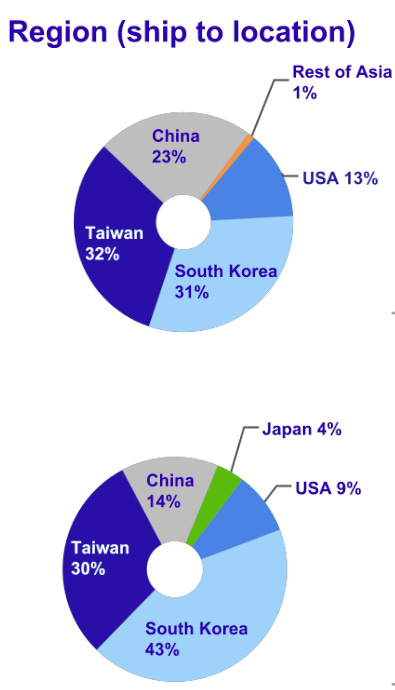
Un trimestre ne fait pas une tendance. Le CFO maintient une Chine à environ 20% des ventes sur l’année et juge la demande chinoise solide pour 2027 et au-delà. Un analyste estime la Chine à environ 4,0 Md€ sur 21,2 Md€ de ventes de systèmes à fin septembre, soit 19%, donc dans la cible. Le sujet est ailleurs : ce même analyste rappelle qu’un projet de loi américain, le MATCH Act, vise à interdire la vente de quasiment toute la DUV et la maintenance du parc en Chine. Le CEO, de son côté, juge peu probable une vraie concurrence chinoise tant qu’ASML garde un accès raisonnable à ce marché.
Capacité et prix : les deux annonces qui comptent pour 2027-2028
ASML avait annoncé en juillet +30% de capacité en 2027 sur l’EUV Low-NA et la DUV immersion, et étudiait +30% de plus en 2028. Ce trimestre, le management dit que ces niveaux ne suffiront pas et cherche à aller au-delà de +30% en 2028. Il ne donne pas de nouveau chiffre. Il affirme que ZEISS n’est pas un goulet d’étranglement, même au-delà de 30%, et que les gains viendront surtout de l’optimisation des surfaces et de la réduction des temps de cycle en usine.
Les clients veulent passer commande pour 2029 et 2030. ASML n’a pas encore accepté ces commandes : le CFO veut d’abord mesurer la demande totale pour éviter de servir certains clients au détriment d’autres. Il précise que l’intérêt est large et ne vient pas d’un seul client.
Côté prix, les négociations sont terminées. ASML augmente les prix de ses produits les plus critiques, avec un effet partiel en 2027 et un effet plein à partir de 2028. Les mises à niveau suivront le même mouvement. Le CFO explique qu’une partie servira à couvrir les coûts de montée en cadence, chez ASML et chez ses fournisseurs, mais qu’une part significative ira directement en marge brute. Il précise aussi que l’opération n’a pas vocation à se répéter chaque année. Le prochain rendez-vous pour les objectifs de long terme est le Capital Markets Day du 10 juin 2027.
4. Ce qu’en pense le marché : Bulls vs Bears
🟢 Bulls
Le scénario haussier repose sur une visibilité rare dans un métier cyclique. Les clients d’ASML sécurisent eux-mêmes des engagements longs auprès de leurs propres clients et concluent que leur demande dépassera l’offre au moins jusqu’en 2028. Une commande chez ASML s’accompagne d’un acompte que le CFO décrit comme assez lourd pour « faire mal », et d’un engagement difficile à annuler. Le saut de 5,8 Md€ du passif non courant et les 11,4 Md€ de cash-flow libre vont dans le même sens.
Les leviers de marge s’empilent pour 2027 et 2028 : volumes, mix EUV plus favorable, fin des anciens modèles, hausses de prix sur les produits critiques, mises à niveau à forte marge. La R&D, elle, ne suit pas les ventes, ce qui explique les 44,4% de marge opérationnelle. Le High-NA, longtemps mis en doute, a désormais trois clients avec un calendrier de production. Un analyste que je suis modélise 77 à 81 Md€ de chiffre d’affaires en 2028, au-dessus du haut de la fourchette 2030 actuelle d’ASML (60 Md€), et y voit encore un rendement potentiel attractif.
🔴 Bears
Le scénario baissier part d’un constat simple : ASML reste un cycle. Toute la demande, logique comme mémoire, dépend de la même thèse d’investissement dans l’IA. Si cette vague ralentit, les commandes de 2029 et 2030, qui n’ont même pas encore été acceptées, peuvent s’évaporer. L’analyste cité plus haut reste d’ailleurs prudent au-delà de 2028, et rappelle que les grandes pénuries finissent souvent en excès de capacité.
Les chiffres du trimestre demandent aussi un peu de recul. Le BPA est gonflé par Mistral AI, la marge brute doit beaucoup à des mises à niveau dont le CFO lui-même questionne la durabilité, et la marge du T4 recule déjà sous l’effet des coûts de montée en cadence. Enfin, la Chine à 23% des ventes de systèmes ce trimestre rappelle l’exposition à un durcissement des contrôles à l’export. Le MATCH Act toucherait à la fois les ventes de DUV et la maintenance du parc installé.
🔒 La suite est réservée aux membres Premium : ce que je retiens de cette publication hors norme, ce que je surveille d’ici aux résultats annuels, ma lecture de la valorisation d’ASML après la hausse du titre, et pourquoi je l’aborde d’une manière un peu particulière dans mon portefeuille.