
⚠️ Avertissement : Ce contenu est partagé à titre informatif et ne constitue pas un conseil en investissement. L’investissement comporte des risques de perte en capital. Lire mon disclaimer complet sur ma page À Propos.
L’empire de Mark Leonard est-il une forteresse médiévale ou un géant aux pieds d’argile ?
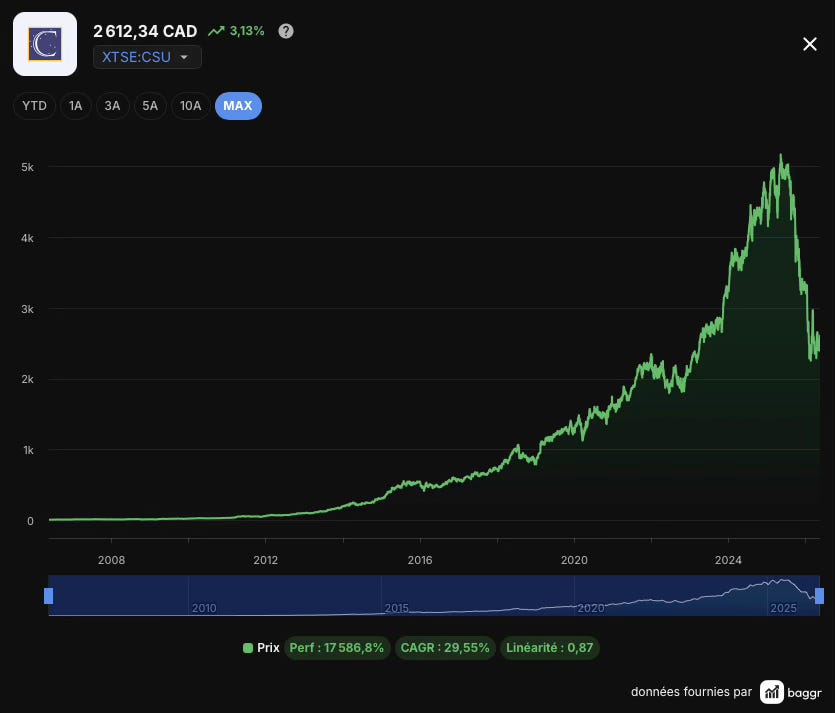
Oubliez les SaaS clinquants de la Silicon Valley. Constellation Software (CSU) est un conglomérat “ennuyeux” qui achète des logiciels de gestion de cimetières, de cliniques vétérinaires et de forces de police. Mais avec un rendement de +30% par an depuis 2006, c’est l’un des meilleurs compounders de l’histoire.
Pourtant, en 2026, le marché s’interroge : CSU est-elle devenue trop grosse pour croître ? L’IA va-t-elle rendre le code “gratuit” ? Aujourd’hui, nous plongeons dans l’anatomie de ce géant et analysons ses résultats du Q1 2026.
💎 La Thèse en 60 secondes
Constellation Software (CSU) est une machine à recycler du capital, froide, méthodique et redoutablement efficace.
1. Le Recyclage Perpétuel du Cash
Constellation Software ne cherche pas le prochain “Facebook”. Son métier est d’acquérir des logiciels de gestion verticaux (VMS - Vertical Market Software) dans des niches tellement spécifiques (gestion de clubs de golf, logiciels pour services funéraires, transport scolaire) que la concurrence y est quasi inexistante.
La mécanique : Ces logiciels génèrent des flux de trésorerie ultra-prévisibles. CSU récupère ce cash et le réinvestit immédiatement pour acheter d’autres boîtes. C’est un cycle d’auto-alimentation infini.
2. Le Modèle : La Discipline du TRI
Contrairement à la majorité des fonds de Private Equity, CSU n’utilise quasiment pas de dette pour ses acquisitions et ne revend jamais ses sociétés.
L’objectif : Réinvestir 100 % du cash-flow libre dans de nouvelles acquisitions avec un Taux de Rendement Interne (TRI) cible de 20 à 30 %.
L’achat à “bas prix” : En ciblant des petites entreprises de niche (souvent entre 2 et 10 M$ de CA), CSU achète à des multiples de valorisation très bas, là où les gros fonds ne daignent pas regarder.
3. L’Anomalie IA : Le rempart contre le “Code Gratuit”
Le marché s’inquiète : “Si l’IA peut coder un logiciel en 10 minutes, la valeur de Constellation tombe à zéro.” En tant qu’ingénieur logiciel, ma thèse est inverse :
Le code n’est pas le produit : Le code est devenu une commodité, certes. Mais ce que CSU vend, c’est la connaissance métier (les milliers de règles d’exception métier encastrées dans le logiciel) et la continuité de service.
L’invulnérabilité : Le coût de changement pour un client (migrer ses données, reformer ses équipes) est si élevé que même un logiciel “IA” gratuit ne suffirait pas à le déloger. CSU ne possède pas du code, elle possède des rentes de situation.
4. La Puissance de Frappe : L’accélération de 2026
Pour ceux qui pensent que Constellation est devenue “trop grosse pour croître”, les chiffres du début d’année sont un électrochoc.
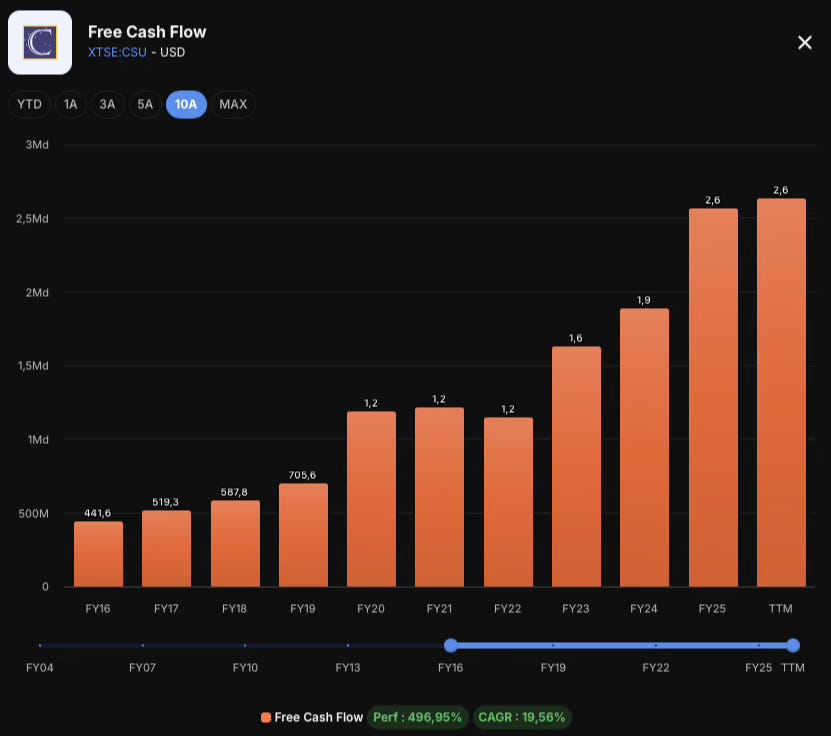
$1,6 Milliard engagés en 135 jours : C’est autant que sur toute l’année 2025. En utilisant ses spin-offs (Topicus, Lumine) et de nouvelles stratégies comme le PEMS (participations minoritaires), CSU prouve qu’elle peut déployer des capitaux massifs sans dégrader ses critères de rentabilité.
En résumé : Constellation Software n’est pas une boîte de tech, c’est une banque d’actifs logiciels ultra-résilients. Elle utilise la technologie comme levier, mais sa véritable force réside dans sa discipline d’allocation de capital, une culture qui semble immunisée contre la loi des grands nombres.
Mon avis : “Acheter CSU aujourd’hui, c’est parier sur la persistance des besoins métiers réels face à la hype technologique. À 20x le cash-flow, vous payez pour la résilience, mais vous recevez la croissance en bonus.”
🏰 I. Le Moat VMS : Pourquoi le code n’est pas le produit
C’est ici que mon regard technique diffère de celui d’un analyste financier pur. Pour un investisseur classique, un logiciel est une ligne de revenus récurrents. Pour un ingénieur, c’est un écosystème complexe de dépendances. Le “fossé” de CSU repose sur trois piliers structurels :
1. Le coût du changement (Switching Costs) : Le risque opérationnel comme barrière
Dans le monde du logiciel de marché vertical (VMS), le prix n’est presque jamais le facteur de décision principal.
L’asymétrie risque/bénéfice : Pour une municipalité, économiser 15 % sur sa licence annuelle en passant à une solution “IA” émergente est un calcul absurde si cela augmente de 1 % le risque que les employés ne soient pas payés à la fin du mois.
La friction d’implémentation : Changer de logiciel signifie migrer des décennies de bases de données héritées (legacy), reformer des équipes entières et redéfinir des procédures critiques.
Le verdict technique : Le logiciel est devenu le “système nerveux” de l’organisation. On ne remplace pas un système nerveux par une version “moins chère” sans risquer la paralysie totale.
2. Les “Règles Métiers” : L’historique contre l’algorithme
L’IA est excellente pour générer du code propre, mais elle est démunie face à l’absence de contexte métier.
L’accumulation de cas particuliers : Un logiciel de CSU utilisé par des tribunaux ou des gestionnaires de réseaux d’eau contient 20 ans de “correctifs” liés à des évolutions législatives locales, des exceptions syndicales ou des contraintes physiques spécifiques. Ce sont ces milliers de lignes de “code métier” qui font la valeur, pas l’architecture logicielle elle-même.
L’historique intime du flux de travail : L’IA ne possède pas l’historique des discussions avec les clients qui ont mené à la création de telle ou telle fonctionnalité de niche. Elle peut répliquer la fonction, mais pas la pertinence du flux de travail (workflow).
Le verdict technique : Le code est une commodité ; la connaissance du processus métier, accumulée par CSU depuis des décennies, est un actif propriétaire non reproductible par un modèle de langage (LLM).
3. Les Micro-Oligopoles : La protection par l’étroitesse
La meilleure défense de CSU est paradoxalement la petite taille de ses marchés.
L’absence de prédateurs : Les géants comme Microsoft ou Google ont besoin de marchés adressables (TAM) se comptant en milliards pour justifier leurs investissements en R&D. Ils ne s’attaqueront jamais sérieusement à un logiciel de gestion de bibliothèques municipales ou de parcs de stationnement.
La rentabilité de niche : Dans ces micro-marchés, il n’y a souvent de la place que pour un ou deux acteurs dominants. Une fois que CSU a acquis le leader de la niche, elle se retrouve dans une position d’oligopole naturel.
Le verdict technique : En opérant là où la concurrence est mathématiquement découragée par la taille du marché, CSU transforme des “petites boîtes” en forteresses imprenables.
Mon avis : “En tant qu’ingénieur logiciel, je sais qu’on peut réécrire une application en quelques mois. Mais on ne peut pas réécrire 25 ans de confiance client et de spécificités réglementaires en un week-end avec un prompt ChatGPT. C’est là que réside la véritable valeur de Constellation.”
📊 II. Focus Q1 2026 : Le triomphe opérationnel face aux doutes
Chaque trimestre, la même thèse baissière émerge : la société serait trop grande pour déployer son capital. Le Q1 2026 est la réponse la plus claire à ce jour.
L’illusion des chiffres bruts :
Revenu : +20% à 3,18 Mds$.
FCFA2S (Headline) : +44% à 733 M$. Attention, ce chiffre est “pollué” par la revalorisation de la dette liée à Topicus (IRGA). En réalité, la croissance organique du cash-flow est de 9%, mais monte à 16-18% une fois ajustée des effets de change et du calendrier des paiements.
La machine à M&A : $1,6 Milliard en 135 jours !
C’est le chiffre le plus important : Constellation a engagé autant de capital en 4 mois et demi que toute l’année 2025. La capacité à absorber de grosses cibles via ses “spin-offs” (comme Lumine qui a racheté Synchronoss) prouve que CSU peut continuer à croître malgré sa taille.
PEMS : L’ouverture d’un nouveau marché (TAM)
CSU commence à prendre des participations minoritaires dans des sociétés cotées (PEMS). Cela permet de déployer du capital sur des cibles publiques trop grosses pour être rachetées à 100%, tout en appliquant les mêmes exigences de rendement.
🤖 III. L’IA : Menace ou Levier de Marge ?
Pour la direction (Mark Miller), l’IA n’est pas une force de disruption externe, mais un catalyseur interne. L’objectif n’est pas seulement d’être “plus efficace”, mais de “faire plus” pour capturer une plus grande part de la valeur chez le client.
1. Le rempart de l’habitude opérationnelle
L’un des arguments majeurs des “Bears” est que l’IA permettra de générer des interfaces (UI) modernes et intuitives en un clic, rendant les vieux logiciels de CSU obsolètes. C’est ignorer la psychologie de l’utilisateur B2B.
L’inertie de l’usage : Dans les métiers de niche (justice, santé, gestion publique), les employés utilisent le même logiciel 8 heures par jour depuis des décennies. La “mémoire musculaire” de l’utilisateur est un Moat en soi.
Le risque du changement : Mark Miller le souligne : changer une interface, c’est perturber des flux de travail critiques. Les clients de CSU privilégient la stabilité et la fiabilité à l’esthétique. L’IA sera intégrée dans l’interface existante (sous forme de copilotes) plutôt que de la remplacer par une nouvelle solution risquée.
2. La productivité sans l’inflation
Historiquement, la croissance d’une boîte de logiciel nécessite une armée de développeurs. L’IA change la structure de coûts de Constellation :
Déconnexion Croissance/Effectifs : Les dépenses de R&D de CSU croissent désormais moins vite que ses revenus. L’IA devient un outil de productivité (via GitHub Copilot et consorts) qui permet aux développeurs de maintenir le “legacy” (vieux code) plus facilement et de coder les nouvelles fonctionnalités plus vite.
Le code “Commodity” : Si le coût de production du code baisse grâce à l’IA, cela avantage celui qui possède déjà la relation client et la donnée métier. CSU peut désormais lancer des modules complémentaires (Add-ons) à un coût de développement marginal, tout en les vendant comme des solutions “Premium” à haute valeur ajoutée.
3. Étendre la présence
L’IA permet à Constellation d’adopter une stratégie offensive. Plutôt que de simplement défendre leur position, les unités commerciales utilisent ces outils pour développer des logiciels qui s’insèrent dans de nouveaux recoins du flux de travail de leurs clients.
L’IA comme cheval de Troie : En automatisant des tâches fastidieuses (saisie de données, rapports complexes) au sein du logiciel existant, CSU rend son produit encore plus indispensable, verrouillant le client pour une décennie supplémentaire.
Pas de course aux armements : Contrairement aux géants de la Tech, CSU n’a pas besoin de construire ses propres modèles LLM coûteux. Ils utilisent les modèles existants (approche neutre) et les appliquent à leurs niches. Pour CSU, l’IA est un outil, pas une infrastructure à financer.
Mon avis : “Le marché s’inquiète de savoir si l’IA peut copier le code. Il devrait s’inquiéter de savoir si l’IA peut copier la confiance. Dans le VMS, on ne vend pas des lignes de code, on vend la certitude que le système fonctionnera demain matin à 8h. L’IA ne fait que rendre cette promesse moins coûteuse à tenir pour Constellation.”
⚔️ IV. Deconstruire l’écosystème : Core vs Spin-Offs
Pour comprendre Constellation Software aujourd’hui, il faut arrêter de regarder un bloc monolithique. Le génie de Mark Leonard a été de fragmenter l’empire pour éviter la sclérose bureaucratique. Voici l’état des lieux des quatre forces en présence :
1. CSI Core : Le paquebot
C’est le cœur historique du groupe, regroupant les six groupes opérationnels d’origine (Volaris, Harris, Jonas, etc.).
Le rôle : Servir de socle de stabilité et de générateur de cash pour l’ensemble de la structure.
Performance : Au Q1 2026, le Core a généré 2,46 Mds$ de revenus. Si la croissance organique totale est modeste (1 %), la croissance organique sur la maintenance dépasse les 4 %.
L’analyse : C’est la preuve que les clients historiques sont “captifs” et acceptent les hausses de prix liées à l’inflation. Le Core a déployé 478 M$ en acquisitions traditionnelles ce trimestre, prouvant que la “petite” M&A de niche reste son moteur principal.
2. Topicus : Le moteur de croissance européen
Spin-off né de la fusion avec le néerlandais TSS, Topicus est la pépite de croissance du groupe.
Le rôle : Conquérir le marché fragmenté européen, avec une culture plus axée sur le développement de produits internes que sur l’acquisition pure.
Performance : C’est l’élève brillant avec +23 % de CA au Q1 2026 et une croissance organique récurrente de 7 %.
L’analyse : Topicus démontre que le modèle CSU est exportable et peut même s’accélérer lorsqu’il est couplé à une culture d’ingénierie européenne forte. C’est un “mini-CSU” à ses débuts, avec un terrain de jeu immense.
3. Lumine Group : Le spécialiste des missions complexes
Dernier né des spin-offs, Lumine se concentre sur les secteurs des télécoms et des médias.
Le rôle : Gérer les acquisitions larges et complexes (carve-outs de multinationales) que le Core ne pouvait pas traiter.
Performance : Lumine a prouvé sa valeur ce trimestre avec l’intégration de Synchronoss, une opération de “take-private” complexe. Malgré un secteur (télécoms) parfois difficile, Lumine maintient une croissance de 3 % sur ses revenus récurrents.
L’analyse : Sous la direction de David Nylan, Lumine est devenu le bras armé pour les transactions “public-to-private”, élargissant de facto le réservoir de cibles de Constellation.
4. Altera : Le paradoxe de la restructuration
Anciennement Allscripts, Altera est l’actif “santé” acquis en 2022 qui crée actuellement le plus de “bruit” dans les chiffres.
Le rôle : Une opération de type “Value”. Acheter un actif en difficulté pour son cash-flow, pas pour sa croissance.
Le problème : Altera affiche une croissance organique de -13 % (ajustée FX).
L’analyse : Cette baisse est délibérée. La direction purge les contrats non rentables et les relations clients toxiques héritées de l’ancienne gestion. Bien qu’Altera pèse sur les marges consolidées du groupe aujourd’hui, elle génère un cash-flow massif qui est immédiatement réalloué vers des acquisitions à haut rendement. C’est le “sac de sable” que CSU videra une fois la restructuration terminée.
Mon avis : “Considérer Constellation comme une seule entité est une erreur d’analyse. C’est un protocole de déploiement de capital. Chaque spin-off (Topicus, Lumine) possède son propre système immunitaire et sa propre équipe de M&A. Cette structure en ‘fractale’ est ce qui permet au groupe de déployer 1,6 Md$ en 135 jours sans perdre en efficacité opérationnelle.”
🚩 V. Les Risques à surveiller
Si le moteur de Constellation Software semble indestructible, l’évolution de son modèle introduit de nouveaux risques structurels et analytiques que tout investisseur sérieux doit surveiller.
1. Exécution PEMS : Le défi de l’influence sans le contrôle
La stratégie Permanent Engaged Minority Shareholder (PEMS) marque un tournant historique : CSU n’achète plus 100 % des parts, mais prend des participations minoritaires (comme dans Sabre) pour influencer la gestion.
Le risque de blocage : Être un actionnaire minoritaire activiste est un métier radicalement différent de l’intégration totale. Si le management d’une cible PEMS résiste aux méthodes de CSU, le capital peut se retrouver “trappé” dans une position sous-performante sans levier de contrôle direct.
Dispersion des rendements : Comme l’a admis le CFO, les scénarios de réussite pour le PEMS sont plus dispersés. Le risque est de voir CSU s’éloigner de sa zone de confort — l’achat de cash-flow prévisible — pour des paris plus spéculatifs sur la gouvernance d’entreprises publiques.
2. Stabilisation d’Altera : Jusqu’où ira la purge ?
Altera (ex-Allscripts) est le plus gros pari “Value” du groupe, mais il pèse lourdement sur les métriques visibles.
L’hémorragie organique : Avec une croissance organique de -13 % (ajustée), Altera tire la performance du groupe vers le bas. La direction explique qu’il s’agit d’un “déclin volontaire” (arrêt des produits non rentables), mais cette stratégie a une limite temporelle.
Le point d’inflexion : Le risque est que le “socle” de clients restants soit plus fragile que prévu. Les investisseurs attendent de voir quand Altera atteindra son point bas pour commencer à contribuer positivement aux métriques de croissance organique consolidée. Si ce déclin se prolonge au-delà de 2026, la thèse d’un simple “nettoyage” deviendra plus difficile à soutenir.
3. Complexité comptable : Le brouillard des chiffres
C’est sans doute le risque le plus immédiat pour le cours de bourse : Constellation devient une “boîte noire” pour les analystes non spécialisés.
Le bruit de l’IRGA : La mécanique complexe du rachat des parts minoritaires de Topicus (l’IRGA) crée une volatilité artificielle sur le bénéfice net et le cash-flow, liée à la fluctuation d’actions polonaises (Asseco, Sygnity).
Le risque de “mal-investissement” par le marché : La multiplication des spin-offs (Topicus, Lumine) et des participations croisées rend la lecture du FCFA2S (Free Cash Flow for Shareholders) de plus en plus ardue. Si le marché ne parvient plus à isoler la performance réelle de la “pollution” comptable, il pourrait appliquer une “décote de conglomérat” permanente au titre, limitant sa revalorisation.
Mon avis : “En ingénierie, plus un système comporte de nœuds et de dépendances, plus il est sujet à des bugs imprévus. Constellation passe d’un modèle linéaire (achat 100% -> intégration) à un modèle en réseau (participations minoritaires, spin-offs, dettes locales). Cette complexité est nécessaire pour déployer des milliards, mais elle réduit la visibilité et augmente la probabilité d’erreurs d’interprétation, tant pour nous que pour le management.”
🍿 VI. Conclusion : Mon verdict
Pourquoi je surveille Constellation Software de très près :